7,5 Prozent erwartete Rendite, täglich gutgeschrieben, ab 10 Euro Einstieg und ohne Bindungsfrist. Damit ist der Einstieg bei Monefit SmartSaver bewusst niedrigschwellig gehalten. Wir haben die Plattform selbst im Portfolio und zeigen dir, wie sie funktioniert, was sie kostet und worauf du vor dem Start achten solltest.
Was ist Monefit SmartSaver?
Monefit SmartSaver ist eine Anlageplattform aus Estland, auf der du 7,50 Prozent erwartete Rendite pro Jahr auf einem flexiblen Hauptkonto bekommst und 9,42 bis 10,52 Prozent in sogenannten Vaults mit 12 bis 24 Monaten Laufzeit, ohne dass du dafür einzelne Kredite auswählst.
Das Prinzip dahinter ist bewusst einfach gehalten. Du zahlst Geld ein, dein Geld fließt in Konsumkredite der Creditstar Group, und die Zinsen der Kreditnehmer werden dir laufend als Rendite gutgeschrieben. Rechtlich läuft das über eine Abtretung: Monefit kauft die Forderungen zuerst von den Kreditgesellschaften der Gruppe und verkauft sie dann an dich weiter. Du hältst damit Forderungen gegen die einzelnen Kreditnehmer, dein Vertragspartner für die Plattform ist die Monefit Investments OÜ mit Sitz in Tallinn. Der ursprüngliche Kreditgeber bleibt nach außen Gläubiger und betreut den Kredit weiter, das steht so in den Nutzungsbedingungen in der Fassung 5.0, die seit dem 2. September 2026 gilt.
Der Unterschied zu klassischen P2P-Marktplätzen ist der Komfort. Du baust kein Portfolio aus einzelnen Krediten zusammen, sondern zahlst ein und siehst dein Guthaben täglich wachsen. Monefit weist für die Plattform über 48.000 Investoren aus, mehr als 450 Millionen Euro seit dem Start insgesamt angelegtes Kapital und 29,8 Millionen Euro ausgezahlte Renditen, aktualisiert zum 1. Juli 2026. Die 450 Millionen sind ein über die gesamte Laufzeit der Plattform aufaddierter Wert, kein Bestand zum Stichtag. Ein festes Gründungsdatum nennt Monefit selbst nicht einheitlich, gefeiert wurde im Oktober 2025 der dritte Geburtstag von SmartSaver.
Wir haben Monefit seit Januar 2025 selbst im Portfolio, bewusst als eine von mehreren Plattformen. Wie unser Konto aussieht und was wir dabei gelernt haben, siehst du hier:
7,5 Prozent flexibel oder bis 10,52 Prozent mit Vaults
Monefit trennt sauber zwischen zwei Wegen, und du kannst beide parallel nutzen.
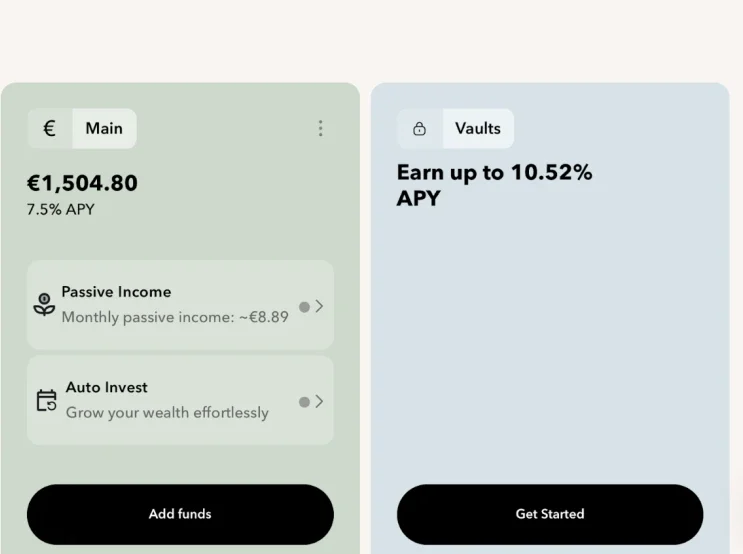
Das Hauptkonto bringt 7,50 Prozent erwartete Rendite pro Jahr, ganz ohne Bindungsfrist. Die Zinsen werden dir täglich gutgeschrieben, du siehst dein Guthaben also jeden Tag wachsen. Der Einstieg ist ab 10 Euro möglich, das macht es angenehm niedrigschwellig zum Ausprobieren. Interessant ist die Formulierung im Vertragswerk: Die Nutzungsbedingungen 5.0 sprechen von einer Rendite "von bis zu 7,5 Prozent". Die 7,50 Prozent sind damit kein Zwischenstand, sondern die vertragliche Obergrenze des Hauptkontos.
Die Vaults bringen mehr, dafür bindest du dein Geld. Aktuell gibt es zwei feste Stufen und eine freie Wahl dazwischen: 12 Monate mit 9,42 Prozent erwarteter Jahresrendite, 24 Monate mit 10,52 Prozent und eine individuelle Laufzeit zwischen beiden mit einem Satz zwischen 9,42 und 10,52 Prozent. Nominal sind das 9 beziehungsweise 10 Prozent, die höhere APY-Angabe entsteht durch den Zinseszinseffekt der täglichen Gutschrift. Die Mindestanlage liegt bei 100 Euro, danach hast du noch zehn Tage Zeit, weiteres Geld nachzuschießen, bevor der Vault für die gewählte Laufzeit schließt. Auf Wunsch verlängern sich Vaults automatisch.
Zur Einordnung gehört ein Hinweis, den Monefit selbst gibt: Es handelt sich um erwartete Renditen. Auf der Produktseite steht dazu als Fußnote, dass Auszahlungen an Bedingungen geknüpft und nicht garantiert sind und dein Kapital einem Risiko ausgesetzt ist. Wer damit rechnet, plant realistisch und nimmt die Renditeangabe als Zielwert, nicht als Zusage.
Wichtig für die Planung und ein echter Pluspunkt: Der Satz deines Vaults wird zum Zeitpunkt der Einzahlung fixiert und bleibt für die gesamte Laufzeit stehen. Monefit kann die angebotenen Sätze für neue Anlagen jederzeit ändern, dein bereits laufender Vault ist davon nicht betroffen. Auf dem Hauptkonto bindest du dich dagegen gar nicht: Einen Auszahlungsauftrag kannst du dort jederzeit stellen, seine Ausführung kann Monefit laut Nutzungsbedingungen bei knapper Liquidität aussetzen und in Teilzahlungen leisten. In der Praxis läuft die Sofortauszahlung bis 1.000 Euro pro Kalendermonat nach Angaben von Monefit üblicherweise innerhalb von Minuten, größere Beträge laufen über den Standardweg mit zehn Werktagen. Alle Fristen, Limits und Stornomöglichkeiten dazu stehen weiter unten im Abschnitt zur Auszahlung, dort steht auch, wie du das für dich einplanst.
Ab 10 Euro starten, Zinsen werden täglich gutgeschrieben.
Die Zinsstaffel im Überblick
Der schnelle Überblick, wenn du wissen willst, welcher Weg zu dir passt. Renditen, Laufzeiten, Gebühren und Limits stehen am 5. September 2026 so in der Preisliste, in den Nutzungsbedingungen 5.0 und im Hilfezentrum von Monefit.
Flexibel Hauptkonto | Vaults | |
|---|---|---|
| Erwartete Rendite p. a. | 7,50 % | 9,42 % bis 10,52 % |
| Bindungsfrist | keine | 12 bis 24 Monate |
| Mindestanlage | 10 € | 100 € |
| Zinsgutschrift | täglich | täglich, Auszahlung monatlich möglich |
| Sofort auszahlbar | bis 1.000 € je Monat | erst nach Auflösung |
| Vorzeitiger Ausstieg | Auftrag jederzeit möglich | Support, 30 Tage Sperrfrist |
| Auto-Verlängerung | ||
| Gebühr Bankweg | 0 € | 0 € |
| Gebühr Kartenweg | 1 % | 1 % |
| Konto-Obergrenze | 500.000 € zusammen | 500.000 € zusammen |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
So startest du bei Monefit
In der Praxis sind es vier Schritte, und wenn du den Bankweg nutzt, kostet keiner davon etwas.
1. Konto eröffnen. Die Registrierung läuft komplett online, per E-Mail und Passwort oder über ein Google- beziehungsweise Apple-Konto. Danach folgt die Identitätsbestätigung, und dieses Datum ist wichtig, weil sich der Bonus daran orientiert.
2. Geld einzahlen. Per SEPA-Überweisung ist die Einzahlung gebührenfrei. Wer per Karte oder Apple Pay einzahlt, zahlt 1 Prozent, in den ersten sieben Tagen nach der Verifizierung entfällt diese Kartengebühr.
3. Aufteilung wählen. Entweder flexibel auf dem Hauptkonto mit 7,50 Prozent erwarteter Rendite oder in einen Vault mit fester Laufzeit und höherem Zielwert. Beides parallel geht auch, das Hauptkonto bleibt dabei jederzeit verfügbar.
4. Laufen lassen. Auf dem Hauptkonto werden die Erträge täglich gutgeschrieben. Wer möchte, richtet zusätzlich einen Sparplan ein, täglich, wöchentlich oder monatlich. Wiederkehrende Auto-Invest-Zahlungen sind laut Preisliste gebührenfrei, auch wenn sie über die Karte laufen.
Ein Extra kommt über unseren Link dazu: 0,25 Prozent Cashback. Berechnet wird es auf dein Nettoguthaben am 90. Kalendertag nach der Identitätsbestätigung, gedeckelt bei 625 Euro. Diese Zahl steht in den verbindlichen Bonusbedingungen, das Hilfezentrum von Monefit nennt an einer Stelle 1.250 Euro. Wir führen die 625 Euro, weil im Zweifel die Bedingungen gelten. Praktisch bleibt das eine Randnotiz: Der Deckel greift rechnerisch erst bei einem Guthaben von 250.000 Euro und spielt für normale Anleger damit keine Rolle. Konkret heißt das: bei 2.000 Euro Guthaben sind es 5 Euro, bei 10.000 Euro 25 Euro und bei 50.000 Euro 125 Euro. Einen Code musst du nicht eingeben, der Link übernimmt das.
Ausgeschlossen ist der Bonus in drei Fällen: wenn du deinen eigenen Affiliate-Code verwendest, wenn du ein naher Verwandter des Werbenden bist, also Elternteil, Kind, Ehepartner, Stiefkind oder Schwiegerkind, und wenn das Konto tatsächlich vom Werbenden selbst geführt oder finanziert wird. Dazu kommt eine Teilnahmevoraussetzung: Der Bonus gilt nur für neue Konten, ein früheres SmartSaver-Konto schließt die Teilnahme aus, auch wenn es unter einer anderen E-Mail-Adresse lief. Wie die beiden Bonus-Kampagnen von Monefit zusammenspielen, haben wir im Monefit Bonus im Detail aufgeschlüsselt.
Für alle, die einfach über den Link starten, bleibt es unkompliziert: Konto anlegen, Identität bestätigen, per Überweisung einzahlen. Berechnet wird der Bonus aus dem Nettoguthaben, das am 90. Kalendertag nach der Identitätsbestätigung auf deinem Konto steht, wer bis dahin nichts abzieht, hat die volle Bemessungsgrundlage. Mehr ist für den Bonus nicht zu tun.
0,25 Prozent Cashback auf dein Nettoguthaben am 90. Kalendertag nach der Identitätsbestätigung.
Was Monefit kostet
Was Monefit berechnet, steht vollständig in der Preisliste, die seit dem 6. Januar 2026 gilt. Sie ist übersichtlich, hat sich aber zu Jahresbeginn in einem Punkt geändert, und genau der ist für deine Planung der wichtige.
Gebührenfrei sind drei Wege: die Einzahlung per Banküberweisung, die Auszahlung auf dein Bankkonto und die wiederkehrenden Auto-Invest-Überträge. Eine Kontoführungsgebühr taucht in der Preisliste nicht als Position auf.
1 Prozent kostet der Kartenweg, und zwar in beide Richtungen. Seit dem 6. Januar 2026 berechnet Monefit 1 Prozent des Transaktionsbetrags auf Kartenzahlungen inklusive Apple Pay und Google Pay, beim Einzahlen auf das SmartSaver-Hauptkonto und beim Auszahlen. Monefit rechnet das im Hilfezentrum selbst vor: Überweist du 1.000 Euro per Karte, sind 10 Euro Gebühr fällig und 990 Euro landen auf dem Konto. Die Gebühr hängt nicht an der Geschwindigkeit, sie fällt auch bei Sofortauszahlungen per Karte an. In den ersten sieben Tagen nach der Verifizierung deines Kontos entfällt sie komplett.
Praktisch handhabst du das mit einer einzigen Entscheidung: Nutze für Ein- und Auszahlungen dein Bankkonto, dann sind laut Preisliste beide Wege gebührenfrei, und eine Kontoführungsgebühr führt die Liste ohnehin nicht. Die Karte ist bequem, kostet aber bei jedem Weg 1 Prozent, und bei einer Zielrendite von 7,50 Prozent ist zweimal 1 Prozent Transaktionsgebühr für Hin- und Rückweg spürbar. Wer per SEPA arbeitet, lässt seine Erträge unangetastet.
Ein- und Auszahlung per Bankkonto kosten bei Monefit nichts.
Wie schnell du an dein Geld kommst
Das ist der Punkt, an dem sich Flexibilität entscheidet, und Monefit legt die Wege dafür offen.
Vom Hauptkonto kannst du dir bis zu 1.000 Euro pro Kalendermonat sofort auszahlen lassen, auf dein Bankkonto oder deine Karte. Das Limit setzt sich zum Monatsanfang zurück. Größere Beträge laufen über die Standardauszahlung, die laut Nutzungsbedingungen innerhalb von zehn Werktagen erfolgt, danach kommen je nach Bank und Feiertagen noch ein bis drei Werktage Laufzeit dazu. Alternativ legst du ein Datum zwischen 11 und 365 Tagen in der Zukunft fest.
Drei Details, die deine Planung leichter machen: Die Mindestauszahlung liegt bei 50 Euro, und liegt dein gesamter Kontowert darunter, kannst du genau diesen Restbetrag auszahlen. Der Höchstbetrag je einzelner Auszahlung liegt bei 50.000 Euro, und die Anzahl der Auszahlungen pro Tag ist nicht begrenzt. Wer mehr herausnehmen will, stellt einfach mehrere Anträge. Außerdem kannst du eine Auszahlung bis zu neun Tage nach dem Auftrag noch stornieren, falls du es dir anders überlegst.
Angenehm: Deine Verzinsung läuft während der Bearbeitung weiter. Monefit schreibt selbst, dass du für die Tage zwischen Antrag und Ausführung weiter Renditen erhältst. Diese Erträge werden allerdings nicht mit überwiesen, sie bleiben auf deinem SmartSaver-Hauptkonto liegen. Auszahlen kannst du nur auf ein Bankkonto oder eine Karte, die du vorher schon für eine Einzahlung genutzt hast, oder auf eine neue IBAN nach einer Verifizierung. Guthaben, das per Apple Pay eingezahlt wurde, kann nicht über Apple Pay zurückfließen.
Ein Punkt aus den Nutzungsbedingungen gehört dazu, damit du die Flexibilität richtig einschätzt: Reicht das verfügbare Guthaben im System einmal nicht aus, können alle fälligen Auszahlungen ausgesetzt und danach an jedem Werktag in anteiligen Teilzahlungen geleistet werden, bis der Betrag vollständig ausgezahlt ist. Im Ernstfall kann sich eine Auszahlung damit verzögern. Monefit weist für die bisherige Laufzeit der Plattform eine Quote von 100 Prozent pünktlich bearbeiteter Auszahlungen aus und schreibt dazu selbst, dass das der bisherige Verlauf ist und keine Zusage für die Zukunft, Auszahlungen seien an Bedingungen geknüpft und nicht garantiert. Handhaben kannst du das, indem du deinen Notgroschen bewusst woanders liegen lässt und bei Monefit nur Geld einsetzt, das ein paar Wochen Puffer verträgt.
Vaults vorzeitig auflösen
Das ist der Teil, der vor der Entscheidung für einen Vault auf den Tisch gehört, und er steht nicht in der App, sondern im Hilfezentrum und in den Vault-Bedingungen.
Ein Vault ist regulär bis zum Laufzeitende gebunden. Ein vorzeitiger Ausstieg ist möglich, läuft aber nicht per Klick in der App, sondern über einen Antrag beim Support. Danach beginnt eine Sperrfrist von 30 Tagen, gerechnet ab der Bestätigung deines Antrags. Erst danach wandert das Geld automatisch zurück auf dein SmartSaver-Hauptkonto. Monefit rechnet das im Hilfezentrum an einem Beispiel vor: Beantragst du die Auflösung am 25. Juli, steht das Geld am 24. August im Hauptkonto.
Wichtig ist die Reihenfolge: Diese 30 Tage sind noch nicht die Auszahlung. Erst wenn das Geld im Hauptkonto liegt, startet der normale Weg, also sofort bis 1.000 Euro pro Kalendermonat und darüber die zehn Werktage. Für die Planung rechnest du bei einem größeren Betrag also eher mit sechs Wochen als mit einer.
Beim Umfang des Renditeverlusts beschreibt Monefit die Sache an zwei Stellen unterschiedlich, und da hängt echtes Geld dran. Das Hilfezentrum schreibt, bei einer vorzeitigen Schließung verfallen alle bis dahin erzielten Erträge. Die Vault-Bedingungen in der Fassung 4.0, gültig seit dem 2. September 2026, formulieren es in Klausel 2.8 enger: Dort verfallen die "Additional Returns", also nur der Aufschlag über die normale SmartSaver-Rendite hinaus. Nach dieser Lesart bliebe dir der Basisertrag erhalten, nach der Lesart des Hilfezentrums nicht.
In unserer Einordnung setzen wir die strengere Variante an, also den vollständigen Verlust der aufgelaufenen Rendite. So kann dich nur eine positive Abweichung überraschen. Wenn du konkret vor der Entscheidung stehst, klärt eine kurze Anfrage beim Monefit-Support, welcher Betrag für deinen Vault abgezogen wird. Wer beim Vault ohnehin nur Geld einsetzt, das er für die volle Laufzeit entbehren kann, umgeht die Frage komplett und bleibt bei der erwarteten Rendite von 9,42 bis 10,52 Prozent.
Wer hinter Monefit steht
Hinter der Plattform steht die Creditstar Group, aktiv seit 2006. Das Unternehmen vergibt Konsumkredite über acht Kreditgesellschaften in acht europäischen Märkten und zählt zum 31. Dezember 2025 1,70 Millionen registrierte Nutzer, ein Plus von 280.000 gegenüber dem Vorjahresstichtag. Das sind Nutzer auf der Kreditseite, nicht die über 48.000 SmartSaver-Anleger, die beiden Zahlen werden oft durcheinandergeworfen. Monefit ist damit keine Neugründung ohne Substanz, sondern das Anleger-Frontend eines etablierten Kreditgebers.
Der Konzernabschluss 2025 ist der erste nach IFRS und wurde von KPMG Baltics geprüft, der Vorstand hat ihn am 22. Juni 2026 freigegeben. Die Zahlen zum Stichtag 31. Dezember 2025 lesen sich stark: Nettogewinn 13,5 Millionen Euro, ein Plus von 85,9 Prozent, Zinsertrag 110,9 Millionen Euro nach 74,0 Millionen im Vorjahr, Eigenkapital 85,1 Millionen Euro und 46,8 Millionen Euro liquide Mittel. Das Nettokreditportfolio nach Wertberichtigungen liegt bei 482,2 Millionen Euro. Das ist der Bestand zum Stichtag, nicht ein aufaddiertes Vergabevolumen, und er ist gegenüber dem Vorjahr um 130,9 Millionen Euro gewachsen.
Zwei Kennzahlen daraus gehören zur ehrlichen Einordnung. Die P2P-Verbindlichkeiten haben sich auf 285,2 Millionen Euro fast verdoppelt, nach 145,1 Millionen Euro ein Jahr zuvor, die gesamten Finanzverbindlichkeiten liegen bei 454,3 Millionen Euro. Entsprechend ist die Kennzahl Net Debt to Equity von 4,1x auf 4,9x gestiegen. Creditstar wächst also profitabel, finanziert dieses Wachstum aber stärker über Fremdkapital als im Vorjahr. Für dich als Anleger heißt das: Die Rendite hängt daran, dass die Refinanzierung weiter funktioniert. Gleichzeitig verbesserte sich die Nettozinsmarge von 11,7 auf 14,4 Prozent, und 2025 nahm der Konzern über zwei Anleihen 53 Millionen Euro auf. Für die Note zu Ereignissen nach dem Stichtag hält das Management fest, dass bis zur Freigabe des Abschlusses keine Kündigungen von Investoren zu Verbindlichkeiten mit automatischer Verlängerung eingegangen sind.
Beim Thema Aufsicht ist die Lage klarer, als sie oft dargestellt wird: In sieben der acht Kreditmärkte steht die jeweilige Creditstar-Gesellschaft unter Aufsicht oder ist registriert, in Spanien besteht laut Geschäftsbericht keine Lizenzpflicht. Großbritannien ist seit Januar 2026 neu dabei, dort hat Creditstar UK die Zulassung der Financial Conduct Authority als Verbraucherkreditgeber erhalten, Registernummer 675392. Diese Aufsicht schützt allerdings die Kreditnehmer, nicht dich als Anleger. Wie Monefit im direkten Vergleich zum bekanntesten Konkurrenten dasteht, haben wir in Monefit vs. Bondora Go and Grow gegenübergestellt.
Neue Zahlen seit dem Video
Unser Video zu Monefit ist eine Weile draußen, und ein paar Dinge haben sich seither bewegt. Damit du weißt, was heute noch gilt, hier der Abgleich Punkt für Punkt.
Das Vault-Raster ist kleiner geworden. Im Video zeigen wir vier Stufen: 6 Monate mit 8,33 Prozent, 12 Monate mit 9,42, 18 Monate mit 9,96 und 24 Monate mit 10,52 Prozent. Heute gibt es nur noch 12 bis 24 Monate mit 9,42 bis 10,52 Prozent. Die 6-Monats- und die 18-Monats-Stufe sind aus dem Angebot verschwunden. Dass es die kurze Variante einmal gab, bestätigt Monefit im eigenen Blog vom Oktober 2025, wo es heißt, Vaults starteten normalerweise ab sechs Monaten. Die beiden verbliebenen Sätze sind unverändert.
Die Aufsicht deckt jetzt sieben statt sechs Märkte ab. Im Video sprechen wir von sechs von acht Ländern. Seit der FCA-Zulassung von Creditstar UK im Januar 2026 sind es sieben, ohne Lizenzpflicht bleibt nur Spanien.
Die Kartengebühr gilt seit dem 6. Januar 2026 auch für Auszahlungen. Im Video ist die Karte nur beim Einzahlen ein Thema, seit Jahresbeginn kostet auch der Weg zurück 1 Prozent. Wer den Bankweg nutzt, merkt davon nichts.
Trustpilot ist gewachsen. Im Video nennen wir über 1.000 Bewertungen, am 5. September 2026 sind es 1.624 bei unverändert 4,7 von 5 Sternen.
Die Creditstar-Zahlen sind jetzt geprüft. Im Video stützen wir uns auf eine Unternehmenspräsentation von Juni 2025. Inzwischen liegt der von KPMG geprüfte Konzernabschluss für das Geschäftsjahr 2025 vor, und alle Creditstar-Konzernzahlen in diesem Artikel stammen daraus.
Unverändert geblieben sind die Kernpunkte: 7,50 Prozent auf dem Hauptkonto, tägliche Zinsgutschrift, 1.000 Euro Sofortlimit pro Kalendermonat, zehn Werktage für größere Beträge und die 30-tägige Sperrfrist beim vorzeitigen Auflösen eines Vaults.
Was andere Anleger berichten
Unsere eigene Erfahrung ist überschaubar und ehrlich: Wir haben im Januar 2025 100 Euro eingezahlt, inzwischen zeigt unsere Kontoübersicht 114 Euro. Die tägliche Zinsgutschrift liegt bei unserem kleinen Betrag bei rund 2 Cent pro Tag, und genau das ist der psychologische Trick der Plattform: Du siehst jeden Tag eine Bewegung, statt einmal im Jahr eine Zahl.
Bei den Fremdstimmen steht Monefit auf Trustpilot am 5. September 2026 bei 4,7 von 5 Sternen aus 1.624 Bewertungen. Die Verteilung ist deutlich: 75 Prozent vergeben fünf Sterne, 19 Prozent vier, 3 Prozent drei, unter 1 Prozent zwei und 2 Prozent einen Stern. Gelobt werden vor allem die einfache Bedienung, die pünktlichen Zinsgutschriften und die schnellen Sofortauszahlungen.
Monefit selbst veröffentlicht auf einer eigenen Transparenzseite drei Kennzahlen, Stand 1. Juli 2026: eine Durchschnittsrendite von 8,90 Prozent über alle Anleger, 77,61 Prozent wiederholte Investitionen und eine Auszahlungsquote von 100 Prozent. Die drei Werte gibt Monefit selbst an, sie ergänzen die Fremdstimmen auf Trustpilot.
Ein Bewertungsschnitt ist kein Beleg für Auszahlungsfähigkeit, und Monefit setzt unter die eigenen Trustpilot-Zitate den Hinweis, dass Erfahrungsberichte keine Garantie für die Zukunft sind. Wir lesen den Schnitt deshalb als das, was er ist: ein starkes Zeichen für den Alltag mit der Plattform. Dazu passt unser eigener Eindruck seit Januar 2025, die Zinsgutschrift kommt jeden Tag, die Oberfläche zeigt den Stand ohne Umwege, und Auszahlungen im Sofortlimit gehen nach Angaben von Monefit üblicherweise innerhalb von Minuten raus.
7,50 Prozent erwartete Rendite, täglich gutgeschrieben, Einstieg ab 10 Euro.
Was du vor dem Start wissen solltest
Damit du die Rendite richtig einordnest, gehören ein paar Punkte dazu. Sie entscheiden vor allem darüber, mit welchem Anteil deines Vermögens du hier sinnvoll dabei bist.
Es ist kein Sparkonto. In der Risikoaufklärung schreibt Monefit ausdrücklich, dass die Anlage weder von Einlagensicherungssystemen nach der Richtlinie 2014/49/EU noch von Anlegerentschädigungssystemen nach der Richtlinie 97/9/EG gedeckt ist und ein teilweiser oder vollständiger Verlust des eingesetzten Geldes möglich ist. Auf Deutsch steht im Hilfezentrum, dass Monefit SmartSaver keine Bank, Bausparkasse oder Kreditgenossenschaft ist und die Gelder weder durch die dort üblichen Garantien geschützt noch staatlich versichert sind. Die 100.000 Euro Einlagensicherung, die du von der Bank kennst, gibt es hier nicht. Handhabung: Die gesetzliche Einlagensicherung gibt es auf dem Tagesgeld- oder Girokonto, Monefit steht als renditeorientierter Baustein daneben. Wer diese Rollenverteilung einmal festlegt, kann die 7,50 Prozent danach entspannt laufen lassen.
Die Anlageplattform selbst untersteht keiner Finanzaufsicht. Reguliert oder registriert sind die Kreditgesellschaften der Gruppe in sieben der acht Märkte, die Betreibergesellschaft Monefit Investments OÜ ist weder im estnischen Kreditgeberregister noch als Crowdfunding-Dienstleister gelistet. Dazu passt ein Hinweis, den Monefit auf der deutschen Registrierungsseite selbst gibt: Das Unternehmen bietet in Deutschland den Erwerb einzelner Kreditforderungen nicht öffentlich an, weshalb nach Paragraf 2 Absatz 1 Nummer 3 des Vermögensanlagengesetzes keine Prospektpflicht besteht. Nach dieser Einordnung muss für das Angebot in Deutschland also kein Verkaufsprospekt geprüft und hinterlegt werden. Kein Skandal, aber ein Fakt: Du bekommst kein behördlich geprüftes Prospekt, sondern stützt dich auf die Vertragsdokumente und die Zahlen des Konzerns. Die Dokumente und Konzernzahlen, die wir in diesem Artikel verwenden, sind öffentlich abrufbar.
Es gab eine Aufsichtsmaßnahme gegen die estnische Kreditgesellschaft. Die estnische Finanzaufsicht Finantsinspektsioon hat am 27. September 2024 eine Anordnung gegen die Creditstar Estonia AS erlassen. Grund waren Mängel in den internen Regeln zur Prüfung der Kreditwürdigkeit von Verbrauchern und in der Bewertung ihrer Kreditfähigkeit, die Behörde setzte eine Frist zur Behebung. Eine Geldbuße nennt die Behörde in ihrer Mitteilung nicht. In den Veröffentlichungen der Finantsinspektsioon steht zu Creditstar und Monefit diese eine Anordnung, weitere Maßnahmen wie eine Warnmeldung oder ein Lizenzentzug sind dort nicht veröffentlicht. Einordnung: Das betrifft die Kreditvergabe der operativen Gesellschaft, nicht dein Anlegergeld unmittelbar, ist aber ein Signal zur Qualität des Kreditbuchs. Handhabung: Die Abschreibungsquote im Geschäftsbericht ist der Wert, an dem du das nachverfolgst, sie lag 2025 bei 3,9 Prozent nach 3,4 Prozent im Vorjahr.
Zum Stand bei Mintos halten wir uns an das, was der Marktplatz öffentlich ausweist. Mintos führt Creditstar weiterhin als aktive Lending Company. Die letzte Änderung am Mintos Risk Score für Creditstar stammt vom 14. Juli 2025 und war eine Verbesserung, angehoben wurden die Teilbewertungen für Servicing-Effizienz, Portfolio-Performance und Kooperationsstruktur. In den drei Quartalsupdates seit Januar 2026 weist Mintos für Creditstar keine Herabstufung, keine Suspendierung und keinen Entzug des Scores aus, während Mintos anderen Kreditgesellschaften im selben Zeitraum den Score ausdrücklich entzogen hat. Wenn du das selbst verfolgen willst, sind die Risk-Score-Updates von Mintos und unser Mintos Gutschein der passende Einstieg.
Die Plattform ist jung. SmartSaver ist erst wenige Jahre am Markt und hat als Anlegerplattform noch keine ausgewachsene Finanzkrise durchlaufen. Handhabung: Du behandelst die 100-Prozent-Auszahlungsquote als Verlauf, nicht als Versprechen, und schaust einmal im Jahr in den Geschäftsbericht.
Zur Risikoklasse insgesamt. In der P2P-Szene kursiert die Faustregel, höchstens rund 10 Prozent des Anlagevermögens in diese Anlageklasse zu geben. Wichtig ist dabei zweierlei: Sie meint alle P2P-Plattformen zusammen und nicht je Plattform, und sie ist keine Allokationsempfehlung von uns. Sie ist ein Risikohinweis, der daran erinnert, dass hier keine Einlagensicherung greift und eine einzelne Position im Ernstfall vollständig ausfallen kann. Wie viel davon zu dir passt, hängt von deiner Situation ab.
Die Steuer liegt bei dir. Monefit schreibt selbst, dass alle Rückzahlungen ohne Steuerabzug an der Quelle auf dein Konto gehen und du für die Versteuerung selbst verantwortlich bist. Deine Erträge gibst du in der Anlage KAP deiner Steuererklärung an, fällig werden dort in der Regel 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag, zusammen rund 26,375 Prozent. Kontoauszug und Steuerreport findest du direkt in deinem SmartSaver-Konto, das macht die Erklärung überschaubar. Das ist keine Steuerberatung, für deinen Einzelfall sprich mit deinem Steuerberater oder Finanzamt.
Einordnung: Monefit ist als ein Baustein in einem gestreuten Portfolio angelegt, nicht als Einzelposition für dein gesamtes Vermögen. Wer breiter streuen will, findet bei Debitum, Esketit und Bondora Go and Grow drei Plattformen mit anderen Modellen, und im P2P-Vergleich stehen sie nebeneinander.
Vor- und Nachteile von Monefit SmartSaver
Nach unserem Durchgang sortiert sich das Bild klar.
Was Monefit gut löst
- 7,50 Prozent erwartete Rendite auf dem Hauptkonto, ganz ohne Bindungsfrist
- Zinsen werden täglich gutgeschrieben, in unserem Konto sichtbar ab dem ersten Tag
- Einstieg schon ab 10 Euro, Vaults ab 100 Euro
- Bis zu 1.000 Euro pro Kalendermonat sofort auszahlbar, üblicherweise in Minuten
- Ein- und Auszahlung per Bankkonto sind gebührenfrei, ebenso Auto-Invest
- Bis zu 10,52 Prozent erwartete Rendite mit den Vaults, Satz bei Einzahlung fixiert
- Verzinsung läuft während der Auszahlungsbearbeitung weiter
- Mutterkonzern seit 2006 aktiv, 13,5 Millionen Euro Gewinn und 85,1 Millionen Euro Eigenkapital 2025
- Konzernabschluss 2025 erstmals nach IFRS und von KPMG geprüft
- 4,7 von 5 Sternen auf Trustpilot aus 1.624 Bewertungen
- Sparplan möglich, täglich, wöchentlich oder monatlich
Was du beim Anlegen mitdenkst
- Keine staatliche Einlagensicherung, das Kapital ist einem Risiko ausgesetzt
- Renditen sind erwartete Werte und nicht garantiert
- Die Anlageplattform selbst untersteht keiner Finanzaufsicht, es gibt kein geprüftes Prospekt
- Vorzeitige Vault-Auflösung nur über den Support, danach 30 Tage Sperrfrist vor der Rückbuchung
- Umfang des Renditeverlusts bei vorzeitiger Vault-Auflösung wird von Monefit unterschiedlich beschrieben
- Karte und Apple Pay kosten seit Januar 2026 auch beim Auszahlen 1 Prozent
- Net Debt to Equity von Creditstar 2025 von 4,1x auf 4,9x gestiegen
- Anordnung der estnischen Finanzaufsicht gegen Creditstar Estonia AS vom 27. September 2024
- Auszahlungen können laut Bedingungen ausgesetzt und in Teilzahlungen geleistet werden
- Steuern musst du selbst in der Anlage KAP erklären
Fazit: Für wen sich Monefit lohnt
P2P-Kredite sind eine Risikoklasse, und das bleibt der Rahmen für alles, was hier steht: keine Einlagensicherung, erwartete statt garantierter Renditen, ein Ausfall der Einzelposition ist möglich. Wer das akzeptiert, bekommt bei Monefit SmartSaver eine der bequemsten Umsetzungen dieser Klasse.
Es passt gut, wenn du dein Portfolio breiter aufstellen willst und einen Teil deines Geldes renditeorientiert anlegst. Die Kombination aus 7,50 Prozent erwarteter Rendite ohne Bindungsfrist, täglicher Gutschrift, gebührenfreiem Bankweg und dem Einstieg ab 10 Euro macht den Start leicht. Für 12 bis 24 Monate Bindung weisen die Vaults eine erwartete Rendite von 9,42 bis 10,52 Prozent aus, dazu gehört dann die 30-tägige Sperrfrist bei vorzeitiger Auflösung in die Planung.
Weniger passend ist es, wenn du einen Ersatz fürs Tagesgeld für deinen Notgroschen suchst, denn dafür gehört Geld auf ein Konto mit gesetzlicher Einlagensicherung, etwa aus unserem Girokonto-Vergleich. Ebenso wenig eignet es sich, wenn dein gesamtes Vermögen auf einer einzigen Plattform liegen soll.
Vier Punkte entscheiden, ob das zu dir passt: ob eine Anlage ohne gesetzliche Einlagensicherung in dein Portfolio gehört, ob du den eingesetzten Betrag für die geplante Dauer entbehren kannst, ob du bei einem Vault die 30-tägige Sperrfrist vor der Auszahlung einplanen willst und ob du Ein- und Auszahlungen über den gebührenfreien Bankweg abwickelst. Wir selbst nutzen Monefit seit Januar 2025 mit einer kleinen Position von 100 Euro und sehen die tägliche Zinsgutschrift seither im Konto.
Über unseren Link kommen 0,25 Prozent Cashback auf dein Nettoguthaben am 90. Kalendertag nach der Identitätsbestätigung dazu. Weitere aktuelle Startprämien im Bereich findest du in unserer Übersicht der P2P-Neukundenboni.
7,50 Prozent erwartete Rendite plus 0,25 Prozent Cashback auf dein Nettoguthaben am 90. Kalendertag.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Weitere Artikel zu P2P-Kredite
- Esketit Bonus: 0,5 % in 90 Tagen
0,5 Prozent Cashback auf deine Käufe der ersten 90 Tage. Wie Esketit rechnet, was der Empfehlungsbonus zusätzlich bringt und warum die Lizenz fehlt.
- Hive5 Erfahrungen: Zinsen, Cashback, Auszahlung
Hive5 im Überblick: Zinsen je Kreditgeber, Treueprogramm, Cashback für Neuinvestoren und Sekundärmarkt. Einstieg ab 10 Euro, derzeit ohne Anlegergebühren.
- Mintos Erfahrungen: Rendite, Kosten, Sicherheit
Mintos Erfahrungen: 9,3 Prozent Nettorendite 2024, 2022 dagegen minus 1,2 Prozent. Dazu jede Gebühr und warum die Entschädigung 90 Prozent deckt, nicht 100.
- Mintos Gutschein: Bonus und Bedingungen
Mintos Gutschein: Die Aktion hinter unserem Link zahlt bis zu 350 Euro Bonus für Anlagen bis 31.10.2026. Alle Stufen, Haltefrist und Auszahlung im Überblick.
- Bondora Go & Grow: Erfahrungen und Bedingungen
Go & Grow zahlt täglich Zinsen und sieht aus wie Tagesgeld. Was du rechtlich kaufst, wie die 6 Prozent zustande kommen und was im Kleingedruckten steht.
- Maclear Bonus: 3 % Cashback für 90 Tage
3 Prozent Cashback ab 50 Euro auf Primary-Market-Investitionen der ersten 90 Tage, ohne Code. Die Bedingung bei der Registrierung und was 5.000 Euro einbringen.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich auf Neukunden, sofern nicht anders angegeben.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft, bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Diese Website finanziert sich über Werbe- bzw. Affiliate-Links. Das betrifft insbesondere die Buttons und Anbieter-Links in unseren Artikeln, Vergleichen und Bonus-Übersichten. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision, ohne Mehrkosten für dich. Auf unsere redaktionelle Bewertung hat das keinen Einfluss.