Eine Metallkarte, die schwerer ist als die schwarze Amex, dir ein Prozent deiner Ausgaben in den Sparplan legt und beim Bezahlen im Ausland ohne Aufschlag auskommt. Klingt zu gut, um wahr zu sein. Wir nutzen Trade Republic seit Jahren und haben uns alle drei Karten angesehen. Das Ergebnis vorweg: eine davon brauchst du nicht.
Was ist die Trade Republic Karte?
Die Trade Republic Karte ist die Zahlungskarte zum Trade-Republic-Konto. Sie kommt in drei Varianten, und alle drei sind praktisch dieselbe Visa Debitkarte. Der Unterschied liegt im Material und im einmaligen Preis. Das Konto dazu mit Gehaltseingang, Echtzeit-Überweisung und Zinsen stellen wir im Beitrag zum Trade Republic Girokonto vor.
Debitkarte heißt: Jede Zahlung wird sofort vom Konto abgebucht. Es gibt keinen Kreditrahmen, keine spätere Abrechnung und keinen Dispo. Du kannst nur ausgeben, was tatsächlich auf dem Konto liegt. Für die einen ist das ein Sicherheitsnetz, für die anderen später im Urlaub ein Problem. Dazu kommen wir noch.
Auf der Kartenseite von Trade Republic steht am 29. August 2026 klar: keine monatlichen Kosten. Das gilt für alle drei Varianten. Darüber hinaus fällt auch keine jährliche Gebühr an, das deckt sich mit unserer Prüfung vom 18. August 2026.
Kurz zur Einordnung, weil danach oft gefragt wird: Trade Republic ist nach eigener Aussage eine Vollbank und wird von der BaFin sowie der Deutschen Bundesbank beaufsichtigt. Kundengelder liegen teilweise auf Treuhandkonten bei Partnerbanken und sind dort über die Einlagensicherung der jeweiligen Partnerbank bis zu 100.000 Euro pro Kunde geschützt. Bei höheren Beträgen diversifiziert Trade Republic zusätzlich in den Geldmarkt.
Wir nutzen Trade Republic selbst seit mehreren Jahren und wechseln Konten und Karten regelmäßig, um bei den Konditionen nicht liegenzubleiben. Den kompletten Praxistest siehst du hier im Video:
Die drei Karten im Vergleich
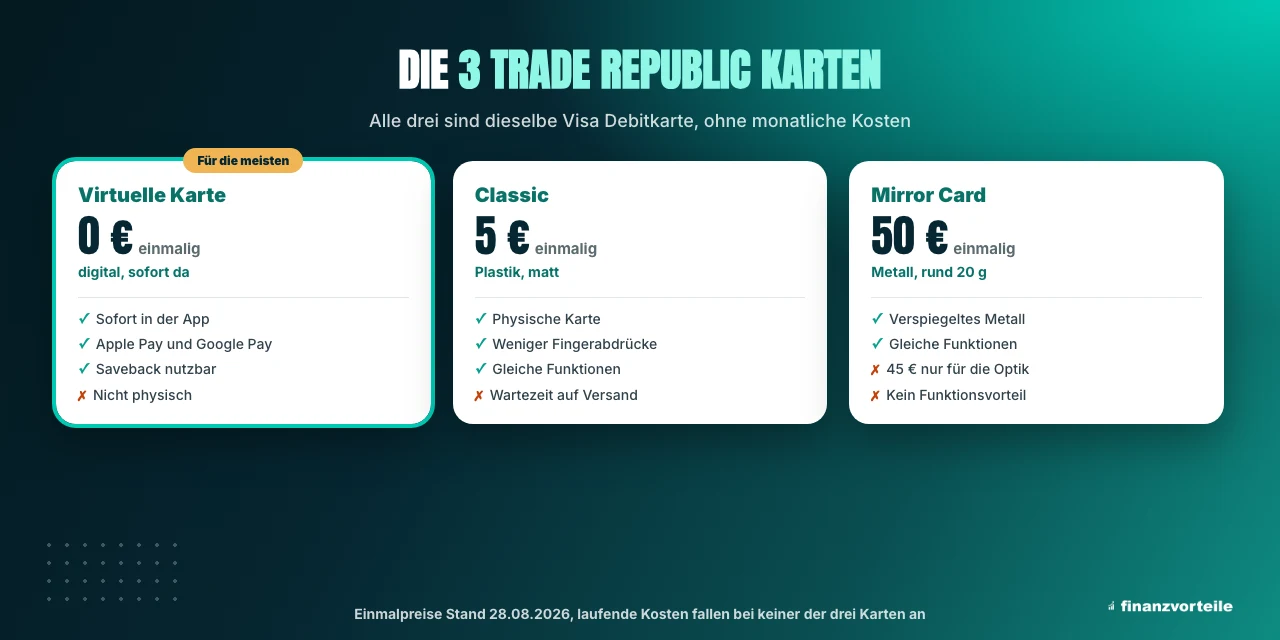
Die virtuelle Karte ist kostenlos und sofort in der App verfügbar. Du verbindest sie direkt mit Apple Pay oder Google Pay und kannst loslegen, ohne auf Post zu warten. Für die meisten Alltagsfälle reicht das vollständig aus.
Die Classic ist die physische Plastikkarte für einmalig 5 Euro. Das Plastik hat ein mattes Finish, dadurch bleiben weniger Fingerabdrücke sichtbar.
Die Mirror Card ist die Metallvariante für einmalig 50 Euro. Verspiegeltes Metall, rund 20 Gramm, nach Angaben von Trade Republic eine der schwersten Karten der Welt. Gegenüber der Classic bietet sie funktional nichts Zusätzliches.
Die einmaligen Kartenpreise nennt Trade Republic selbst. In den FAQ auf der Kartenseite und in der Entgeltinformation sind die virtuelle Karte mit 0 Euro, die Classic mit einmalig 5 Euro und die Mirror Card mit einmalig 50 Euro angegeben. Dass bei keiner der drei Varianten monatliche Kosten anfallen, bestätigt die Kartenseite ebenfalls.
Keine monatlichen Kosten, egal welche der drei Kartenvarianten du nimmst.
Virtuell, Classic oder Mirror: Der Direktvergleich
Der schnelle Überblick, wenn du nur wissen willst, was sich unterscheidet.
Für die meisten Virtuell | Classic | Mirror Card | |
|---|---|---|---|
| Einmaliger Preis | 0 € | 5 € | 50 € |
| Laufende Kosten | keine | keine | keine |
| Material | digital | Plastik, matt | Metall, rund 20 g |
| Sofort verfügbar | |||
| Mit Apple Pay nutzbar | |||
| Saveback nutzbar | |||
| Round up nutzbar | |||
| Abheben weltweit ab 100 € | |||
| Zusätzliche Funktion gegenüber virtuell | entfällt |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Saveback: Was dabei realistisch herauskommt
Saveback ist das Hauptargument der Karte, und es funktioniert anders als klassisches Cashback. Du bekommst 1 Prozent deiner Kartenzahlungen nicht ausgezahlt, sondern in deinen Sparplan investiert. Das steht so auch auf der Kartenseite von Trade Republic.
Es gibt zwei Bedingungen, die du kennen solltest. Der Saveback ist auf maximal 15 Euro pro Monat gedeckelt, das entspricht 1.500 Euro Kartenumsatz. Und du bekommst ihn nur, wenn du mindestens 50 Euro pro Monat in einen Sparplan investierst. Beide Bedingungen nennt Trade Republic selbst: in der Kundenvereinbarung im Abschnitt zum Saveback Benefit und im Hilfe-Center. Nicht mitgezählt werden Überweisungen, Bargeldabhebungen, Glücksspiel und Investments.
Jetzt der ehrliche Teil, denn hier trennt sich Werbung von Alltag. Die vollen 15 Euro haben wir in einem 30-Tage-Zeitraum nur erreicht, als in diesem Monat eine Urlaubsbuchung über die Karte lief. Im normalen Alltag landest du eher bei 5 bis 10 Euro pro Monat, also grob 60 bis 120 Euro im Jahr. Ein netter Bonus, aber kein Nebeneinkommen.
Wichtig zur Erwartung: Der Saveback ist nicht garantiert. Laut Kundenvereinbarung besteht kein Anspruch auf den Saveback, und Trade Republic kann das Programm mit einer Frist von zwei Wochen beenden. Und Trade Republic schreibt selbst auf der Kartenseite: "Saveback, Round up und Zinsen lassen dein Geld wachsen, sind aber Investments mit Kursrisiken." Dein Saveback landet im Sparplan und schwankt damit wie jedes Investment.
1 Prozent Saveback auf Kartenzahlungen, maximal 15 Euro im Monat.
Round up: Die unterschätzte Funktion
Round up bekommt deutlich weniger Aufmerksamkeit als der Saveback, hat bei uns im Test aber mehr bewegt.
Die Mechanik ist simpel: Deine Kartenzahlungen werden auf einen glatten Betrag aufgerundet und die Differenz wandert in deinen Sparplan. Zahlst du 4,30 Euro, rundet die Karte auf 5 Euro auf und legt 70 Cent an. Dazu lässt sich ein Multiplikator setzen, bei Faktor 2 werden aus den 70 Cent eben 1,40 Euro.
In unserem Praxistest kamen mit Multiplikator in einem Monat 18 Euro zusammen, zusätzlich zum Saveback. Ein Unterschied zum Saveback muss aber klar sein: Beim Round up wird dein eigenes Geld investiert, du bekommst nichts geschenkt. Es ist eine Spar-Gewohnheit, die im Alltag kaum auffällt, kein Bonus.
Kartenzahlungen aufrunden und die Differenz automatisch anlegen.
Bargeld und Bezahlen im Ausland
Hier spielt die Karte ihre beiden größten Stärken aus, und für Vielreisende wird sie damit richtig interessant.
Abheben ist ab 100 Euro weltweit gebührenfrei, und zwar unbegrenzt oft. Das bestätigt Trade Republic auf der Kartenseite. Hebst du weniger als 100 Euro ab, kostet das laut Entgeltinformation von Trade Republic einen Euro. Bei einer Abhebung von 50 Euro sind das umgerechnet 2 Prozent, also lohnt es sich, größere Beträge auf einmal zu ziehen.
Beim Bezahlen in Fremdwährung bekommst du den Visa-Wechselkurs ohne Auslandsaufschlag. Trade Republic wirbt mit marktführenden Wechselkursen und keinen versteckten Gebühren für Ausgaben im Ausland. Das ist ein echter Vorteil, denn andere Karten schlagen hier teilweise 1 bis 2 Prozent auf, was im Urlaub spürbar ins Geld geht.
Eine klare Schwäche gibt es trotzdem: Bargeld einzahlen geht nicht, auch nicht gegen Gebühr. Wer regelmäßig Bargeld bekommt und einzahlen will, braucht dafür ein zweites Konto, etwa aus unserem Girokonto-Vergleich.
Praktisch im Alltag sind außerdem die Sicherheitsfunktionen, die Trade Republic auf der Kartenseite nennt: Du kannst die Karte in der App sperren und bekommst Benachrichtigungen in Echtzeit. Verlierst du die Karte, sperrst du sie in der App auf Knopfdruck und kannst sie genauso wieder entsperren, praktisch wenn sie doch nur verlegt war. Zusätzlich kannst du eigene Ausgabenlimits setzen, etwa fürs Onlineshopping oder für Reisen, damit bei Betrug der Schaden begrenzt bleibt.
Worauf du im Urlaub achten solltest
Einen Punkt solltest du vor der ersten Reise kennen, wir sind selbst darauf hereingefallen.
Die Trade Republic Karte ist eine Visa Debitkarte, keine echte Kreditkarte. Bei vielen alltäglichen Kartenzahlungen fällt der Unterschied nicht auf. Kritisch wird es vor allem an einer Stelle: Mietwagenfirmen und Hotels im Ausland akzeptieren teilweise nur echte Kreditkarten. Mit einer Debitkarte stehst du dann am Schalter und kommst nicht weiter.
Die Lösung ist unspektakulär und funktioniert zuverlässig: Nimm im Urlaub zusätzlich eine echte Kreditkarte als Backup mit, besonders wenn ein Mietwagen geplant ist. Damit bist du überall abgesichert, und für alles andere bleibt die Trade Republic Karte die bessere Karte im Portemonnaie. Passende Karten findest du in unserem Kreditkarten-Vergleich.
Kalkuliere außerdem Wartezeit ein: Eine physische Karte kann nach der Bestellung einige Wochen dauern. Die virtuelle Karte ist sofort da und überbrückt diese Zeit problemlos.
Vor- und Nachteile der Trade Republic Karte
Nach unserem Test sortiert sich das Bild klar.
Das spricht für die Karte
- Keine monatlichen oder jährlichen Gebühren, bei allen drei Varianten
- 1 Prozent Saveback wandert automatisch in den Sparplan
- Round up spart im Alltag nebenbei, mit Multiplikator spürbar
- Weltweit unbegrenzt kostenlos abheben ab 100 Euro
- Visa-Wechselkurs ohne Auslandsaufschlag beim Bezahlen
- Karte in der App sperren und entsperren, Benachrichtigungen in Echtzeit
- Virtuelle Karte sofort verfügbar, ohne Wartezeit
Das spricht dagegen
- Keine echte Kreditkarte, Probleme bei Mietwagen und Hotels im Ausland
- Bargeld einzahlen ist nicht möglich
- Saveback nur mit laufendem Sparplan ab 50 Euro im Monat
- Saveback ist gedeckelt und nicht garantiert, Trade Republic kann ihn mit zwei Wochen Frist beenden
- Abheben unter 100 Euro kostet 1 Euro
- Physische Karte kann einige Wochen dauern
Kundenservice: Was sich seit unserem Video geändert hat
In unserem Video sprechen wir noch von einem entscheidenden Nachteil: Trade Republic habe den eigenen Kundenservice im Juni 2024 eingestellt, Support laufe seither ausschließlich über externe Dienstleister und nur per Chat in der App, ohne Telefon oder E-Mail. Das war zum Zeitpunkt der Aufnahme so.
Seit dem 15. April 2026 hat sich das geändert. Trade Republic bietet jetzt echten Telefon- und Live-Chat-Support an, rund um die Uhr, direkt aus der App, nach eigener Aussage mit "echten Servicemitarbeitern, nicht mit einem Chatbot". Auf der Support-Seite von Trade Republic steht dazu am 17. September 2026 weiterhin der Hinweis, der Service werde "in den kommenden Wochen für alle ausgerollt", der Rollout also noch nicht bei jedem Kunden abgeschlossen ist. Wenn du bei dir noch keine Telefonoption siehst, ist das kein Fehler auf deiner Seite, sondern der laufende Rollout.
Für die Karte selbst ändert das nichts an Saveback, Round up oder den Auslandskonditionen. Es ändert aber die Antwort auf die Frage, was passiert, wenn mit der Karte oder dem Konto einmal etwas nicht funktioniert: Du kommst inzwischen an einen echten Ansprechpartner, nicht nur an den App-Chat.
Fazit: Welche Karte für wen?
Unser Fazit nach dem Test: Die Trade Republic Karte ist im Alltag stark, vor allem wegen Saveback und Round up. Beides investiert automatisch, ohne dass du daran denken musst. Dazu kommen die Auslandskonditionen, die nicht jede Karte in dieser Form bietet.
Für die meisten reicht die kostenlose virtuelle Karte. Sie kostet nichts, ist sofort da, lässt sich mit Apple Pay und Google Pay verbinden und deckt die Alltagsfälle ab. Willst du zusätzlich etwas Physisches im Portemonnaie, ist die Classic für einmalig 5 Euro die vernünftige Wahl.
Und die Mirror Card? Die ist ein reines Statement-Produkt. Sie liegt schwer in der Hand und sieht beim Bezahlen ungewöhnlich aus, bietet funktional aber nichts, was die Classic nicht auch könnte. Du zahlst 45 Euro Aufpreis allein für die Optik. Wenn dir das die Sache wert ist, spricht nichts dagegen. Brauchen tut sie niemand.
Richtig aufgeht die Karte vor allem dann, wenn bei Trade Republic ohnehin ein Sparplan läuft, denn ohne die 50 Euro im Monat fällt der Saveback weg. Wie sich so ein Sparplan über mehrere Depots hinweg entwickelt, siehst du mit einem Portfolio-Tracker, etwa in unserem Parqet-Test. Für Mietwagen oder Hotelbuchungen im Ausland packst du zusätzlich eine echte Kreditkarte ein, dann bist du überall abgesichert. Weitere Depots findest du im Broker-Vergleich, aktuelle Kartenaktionen im Bonus-Bereich für Kreditkarten.
Für die meisten reicht die kostenlose virtuelle Karte vollständig aus.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Trade Republic Girokonto
Gehaltseingang, Echtzeit-Überweisung, Zinsen nach Aktivierung in der App und Visa-Karte im Überblick.
C24 vs Trade Republic
Karten, Bargeld, Zinsen und Kundenservice im direkten Vergleich.
Kreditkarten im Vergleich
Gebühren, Auslandseinsatz und Konditionen der wichtigsten Karten.
Broker und Depots im Vergleich
Kosten, Angebot und Konditionen der wichtigsten Broker im Überblick.
Weitere Artikel zu Kreditkarten
- Deutschland-Kreditkarte Classic: 0 € Jahresgebühr
Deutschland-Kreditkarte Classic im Check: 0 € Jahresgebühr dauerhaft, aktueller Zins Stand 24.09.2026, Bargeld-Regeln und Vergleich zur Hanseatic GenialCard.
- Hanseatic Bank GenialCard: 0 € Jahresgebühr
Hanseatic Bank GenialCard im Check: 0 € Jahresgebühr, weltweit ohne Auslandsentgelt, alle Umsatzarten mit 3 % Sondergebühr und wie du die Rückzahlung umstellst.
- American Express Platinum Card Bonus: 85.000 Punkte
Startguthaben der American Express Platinum Card: 40.000 Punkte ab 6.000 Euro, 85.000 ab 10.000 Euro in 6 Monaten. Alle Bedingungen und das Kartenentgelt.
- awa7 Bonus: 60 Euro und 3 Monate zinsfrei
60 Euro Geburtstags-Bonus bei Antrag bis 29.10.2026 und drei zinsfreie Monate ab Kartenerhalt. Bedingungen, Frist und die voreingestellte Teilzahlung.
- awa7 Kreditkarte: Was sie wirklich kostet
awa7 Visa im Check: 0 Euro Jahresgebühr, weltweit ohne Fremdwährungsgebühr. Dazu die 3 Prozent bei Krypto und Glücksspiel und das 500-Euro-Bargeldlimit.
- easybank Bonus: 60 € Startbonus für Neukunden
easybank Bonus: 60 Euro Startbonus für Neukunden bei 100 Euro Einkäufen in 4 Wochen ab Kontoeröffnung plus Einwilligung zu Produktinfos. Stand 17.10.2026.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich auf Neukunden, sofern nicht anders angegeben.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft, bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Diese Website finanziert sich über Werbe- bzw. Affiliate-Links. Das betrifft insbesondere die Buttons und Anbieter-Links in unseren Artikeln, Vergleichen und Bonus-Übersichten. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision, ohne Mehrkosten für dich. Auf unsere redaktionelle Bewertung hat das keinen Einfluss.