Die Visa Debitkarte gehört kostenlos zum DKB Girokonto und trägt deinen Alltag in Deutschland und im Euroraum. Die Visa Kreditkarte für 2,49 Euro im Monat lohnt sich, wenn ein Anbieter für Mietwagen oder Hotelkaution eine Kreditkarte verlangt oder du gesammelt zum 22. des Monats abrechnen willst. Die Girokarte für 0,99 Euro im Monat ist für Deutschland gedacht. Wir ordnen die drei DKB Karten nach deiner Situation ein, Stand 7. November 2026.
Debitkarte, Girokarte oder Kreditkarte: so wählst du
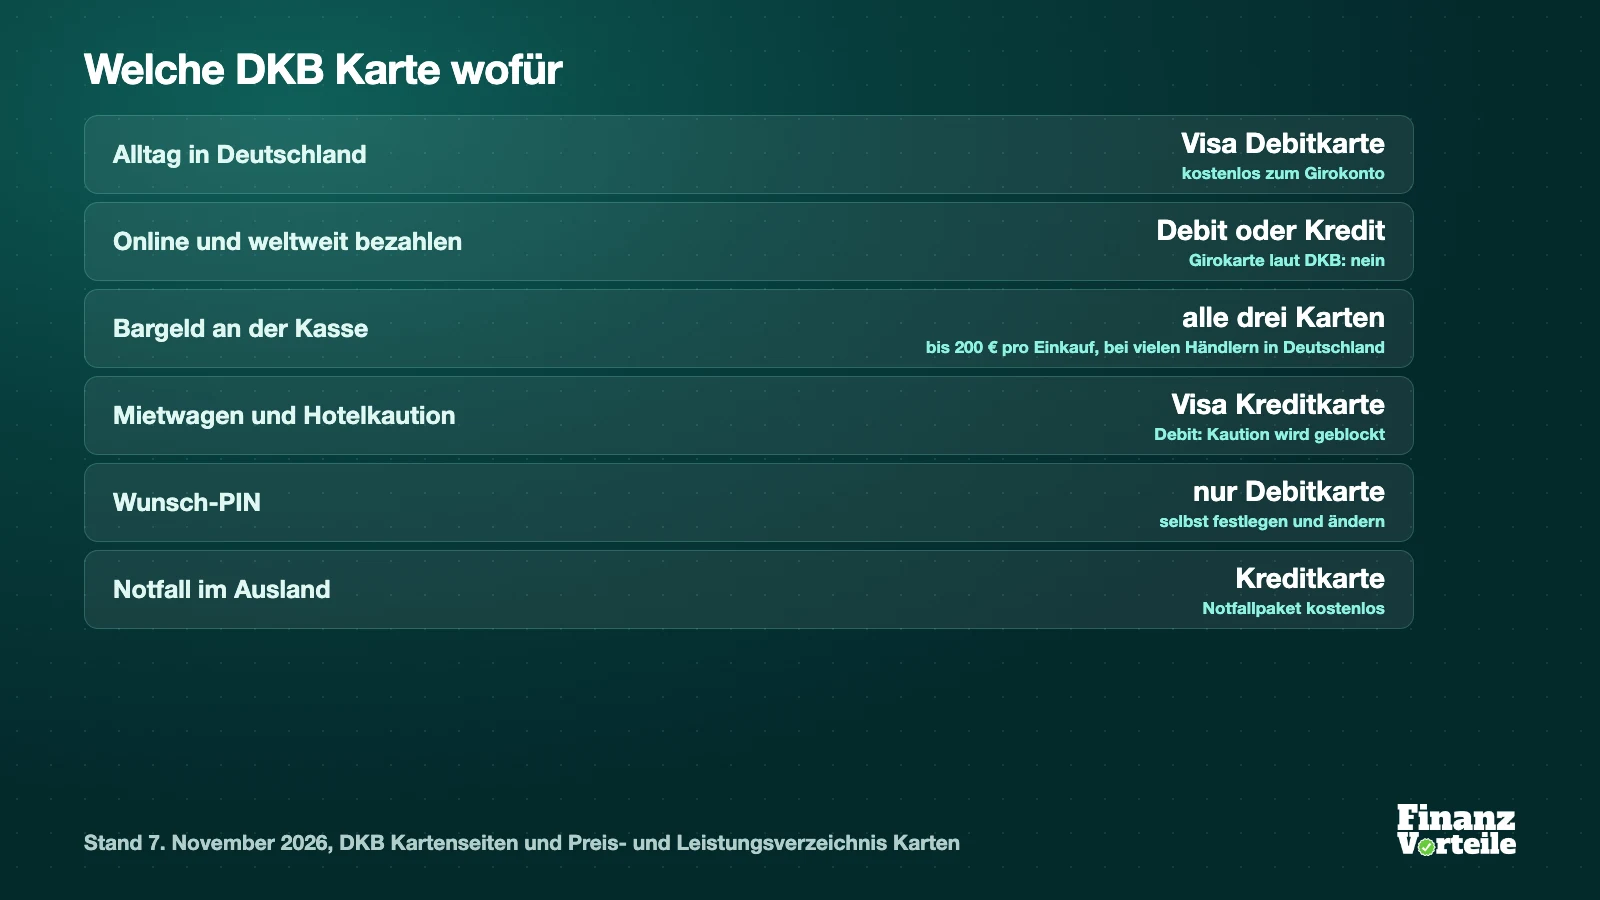
Für den Alltag in Deutschland und im Euroraum reicht dir die Visa Debitkarte, die kostenlos zum DKB Girokonto gehört. Du zahlst damit an der Kasse und online, und die DKB bucht jeden Betrag direkt nach der Zahlung von deinem Konto ab.
Die Visa Kreditkarte und die Girokarte kommen nur bei bestimmten Anlässen dazu. Wann sie ins Spiel kommen, siehst du an einer Reise:
Du verreist zwei Wochen in ein Land außerhalb des Euroraums und mietest dort ein Auto.
Unterwegs bezahlen: Du zahlst mit der Visa Debitkarte. Mit dem Aktivstatus der DKB (die Bedingungen stehen gleich unter der Tabelle) berechnet die DKB dafür in Fremdwährung nichts, ohne ihn sind es 2,20 Prozent.
Am Mietwagenschalter: Mit der Debitkarte ist die Kaution technisch möglich, die DKB blockt den Betrag dann auf deinem Girokonto, doch einige Mietwagenanbieter akzeptieren laut DKB ausschließlich Kreditkarten. Mit der Kreditkarte senkt die Kaution den verfügbaren Betrag der Karte.
Wenn eine Karte verloren geht: Die Notfallkarte kommt laut DKB in die meisten Länder weltweit in der Regel innerhalb von 72 Stunden, bei der Kreditkarte ohne Aufpreis. Die Girokarte bleibt auf so einer Reise zu Hause: Die DKB sieht sie laut ihrer Vergleichstabelle nicht fürs weltweite Bezahlen vor.
Die nächste Tabelle ordnet dir jede Situation der passenden Karte zu.
Welche Karte in welcher Situation
Links steht die Situation, rechts die Karte, die dafür gebaut ist. Grundlage sind das Preis- und Leistungsverzeichnis Karten der DKB (Stand 15. September 2026) und die Kartenseiten der Bank.
Passende Karte und Grund | |
|---|---|
| Alltag | Visa Debitkarte: Zahlen und Abheben in Euro berechnet die DKB nicht |
| Online-Kauf | Visa Debitkarte oder Visa Kreditkarte, Freigabe per Visa Secure |
| Euro-Urlaub | Visa Debitkarte: in Euro ohne Entgelt der DKB |
| Fernreise | |
| Aktivstatus | Visa Debitkarte: in Fremdwährung ohne Entgelt der DKB |
| Ohne Status | Visa Kreditkarte für Bargeld, Bezahlen siehe Abschnitt Fremdwährung |
| Kaution | Visa Kreditkarte, bei der Debitkarte blockt die DKB den Betrag |
| Weitere Fälle | |
| Bargeld Kasse | Alle drei Karten: bis 200 Euro bei vielen Händlern in Deutschland |
| Bargeld Inland | Visa Debitkarte; Girokarte ohne Entgelt der DKB im Deutschen Geldautomaten-System |
| chipTAN | Girokarte: für chipTAN und bei vielen Händlern in Deutschland |
| Notfall | Visa Kreditkarte: Notfallpaket ohne Aufpreis |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Der Aktivstatus und seine Wirkung auf die Karten
Mehrere Zeilen der Tabelle hängen am Aktivstatus, deshalb kurz dazu. Laut DKB erreichst du ihn auf drei Wegen. Der erste ist ein Geldeingang von mindestens 700 Euro im Monat. Als Bestandskunde brauchst du dafür drei Monate in Folge mit jeweils mindestens 700 Euro und danach dauerhaft den entsprechenden Geldeingang. Die DKB prüft monatlich die vergangenen drei Monate. Der zweite gilt für Neukunden, die in den letzten 12 Monaten kein anderes Girokonto bei der DKB hatten: Sie bekommen ihn für 3 Monate geschenkt. Der dritte ist das u18 Girokonto, bei dem der Geldeingang keine Rolle spielt. „Unter 28“ nennt die DKB für die kostenlose Kontoführung. Unter den Wegen zum Aktivstatus auf ihrer Aktivstatus-Seite steht es nicht.
Bei der Visa Debitkarte wirkt der Status direkt: Zahlungen und Abhebungen in Fremdwährung kosten mit Aktivstatus nichts, ohne ihn 2,20 Prozent, und beim Notfallpaket gilt eine eigene Bedingung, die der Abschnitt zum Notfall nennt. Für die Visa Kreditkarte schreibt die DKB auf ihren Seiten „unabhängig vom Aktivstatus“. Welche Eingänge als Geldeingang zählen und wie die monatliche Prüfung abläuft, beschreibt der Erfahrungsbericht zum DKB Girokonto. Als Neukunde startest du mit 3 Monaten Aktivstatus, in denen die Debitkarte auch in Fremdwährung nichts kostet.
Die Visa Debitkarte gehört kostenlos zum DKB Girokonto, Neukunden erhalten den Aktivstatus für 3 Monate.
Der Steckbrief der drei Karten
Der Steckbrief folgt der Vergleichstabelle der DKB und ergänzt die Preise aus dem Preis- und Leistungsverzeichnis Karten vom 15. September 2026.
Laut DKB | |
|---|---|
| Visa Debit | |
| Preis | Kostenlos zum Girokonto |
| Abbuchung | Direkt nach der Zahlung |
| Online | Ja |
| Weltweit | Ja, bezahlen und abheben |
| Eigenes Limit | Nein, es gelten Tageslimits, verfügbar sind Guthaben plus Dispo |
| Wunsch-PIN | Ja |
| Girokarte | |
| Preis | 0,99 € im Monat, im Voraus fürs Kalenderjahr |
| Abbuchung | Direkt nach der Zahlung |
| Online | Nein |
| Weltweit | Nein, gedacht für Deutschland |
| Eigenes Limit | Nein, es gelten Tageslimits |
| Wunsch-PIN | Nein |
| Visa Kredit | |
| Preis | 2,49 € im Monat, optional zum Girokonto |
| Abbuchung | Einmal im Monat, Abrechnung zum 22. |
| Online | Ja |
| Weltweit | Ja, bezahlen und abheben |
| Eigenes Limit | Ja, mit separater Abrechnung |
| Wunsch-PIN | Nein |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Wann die Debitkarte reicht und wann du eine zweite wählst
Die beiden Listen helfen bei der Kartenwahl: Die erste zeigt die Fälle, in denen die Visa Debitkarte allein genügt, die zweite die Anlässe, zu denen eine zweite Karte passt.
Wo die Visa Debitkarte reicht
- Zahlungen in Euro ohne Entgelt der DKB, an der Kasse und online
- Bargeld am Automaten in Euro ohne Entgelt der DKB
- Mit Aktivstatus zahlst du weltweit und hebst am Geldautomaten weltweit ohne Entgelt der DKB ab
- Wunsch-PIN selbst festlegen und jederzeit ändern
- Apple Pay und Google Pay, online dazu Click to Pay
- Bargeld bei vielen Händlern in Deutschland bis 200 Euro pro Einkauf
Wo sich eine zweite Karte lohnt
- Mietwagen, bei denen der Vermieter nur Kreditkarten akzeptiert
- Kreditkarte: Kaution, die nicht auf dem Girokonto geblockt werden soll
- Zahlungen, die einmal im Monat gesammelt abgerechnet werden sollen
- Kreditkarte: Notfallpaket ohne Aufpreis, auch ohne Aktivstatus
- Reiseausgaben mit eigenem Kartenlimit und separater Abrechnung
- Girokarte für chipTAN und für Zahlungen bei vielen Händlern in Deutschland
Für die Anlässe der zweiten Liste ergänzt du bei Bedarf nachträglich eine Karte: Visa Kreditkarte und Girokarte buchst du optional zu deinem bestehenden Girokonto dazu.
Was die drei Karten im Jahr kosten
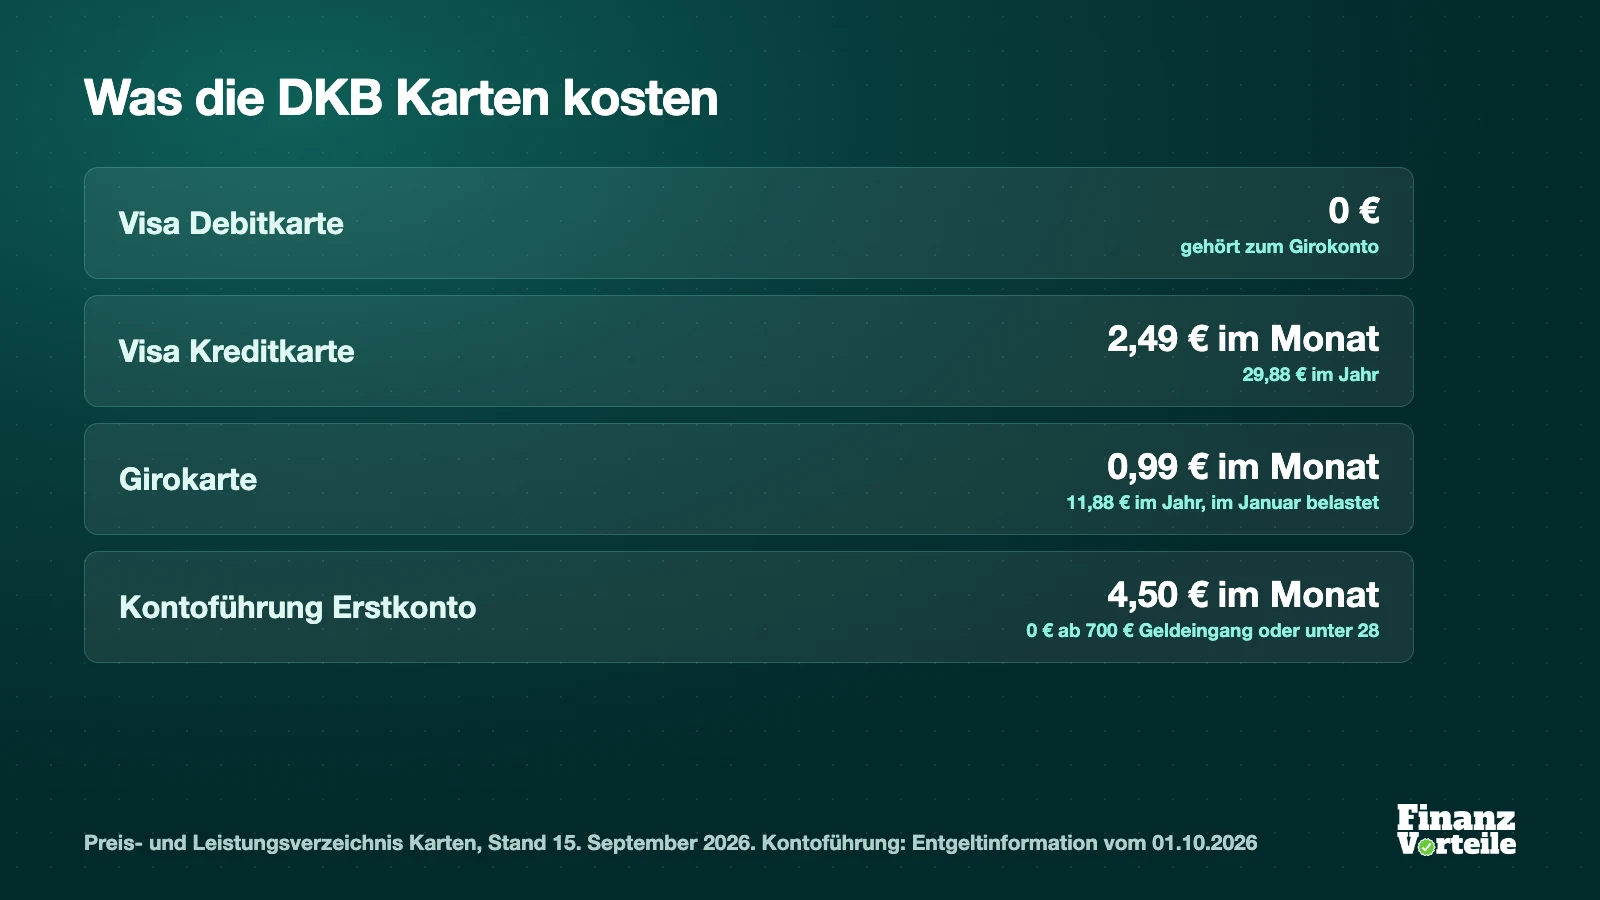
Die Visa Debitkarte kostet nichts: Die DKB führt sie mit und ohne Aktivstatus als kostenlos. Die Visa Kreditkarte kostet 2,49 Euro im Monat, das sind 29,88 Euro im Jahr. Bei der Girokarte sind es 0,99 Euro im Monat, doch die DKB bucht den Jahresbetrag von 11,88 Euro im Voraus für das gesamte Kalenderjahr, jeweils im Januar. Hältst du Kreditkarte und Girokarte ein volles Kalenderjahr, summieren sich beide auf 41,76 Euro (29,88 Euro plus 11,88 Euro).
Die Kontoführung kommt getrennt dazu. Das erste Girokonto kostet 4,50 Euro im Monat, also 54,00 Euro im Jahr. Die Gebühr entfällt bei mindestens 700 Euro Geldeingang im Monat oder für Kontoinhaber unter 28 Jahren. Ein vor dem 14. September 2022 eröffnetes Erstkonto führt die DKB laut Webseite weiterhin kostenlos. Ein weiteres Girokonto kostet 2,50 Euro im Monat. Kreditkarte und Girokarte gibt es nur mit einem DKB Girokonto: Die Kreditkarte nicht mit dem Basiskonto, die Girokarte weder mit dem Basiskonto noch mit dem Girokonto u18. Die Kreditkarte rechnet zudem immer über dieses Konto ab.
Dazu kommt ein Posten, den du nur im Einzelfall zahlst: Für eine Ersatzkarte führt das Preisverzeichnis Karten 3,15 Euro (Visa Debitkarte), 4,98 Euro (Visa Kreditkarte) und 7,32 Euro (Girokarte) auf. Die Kartenpreise gelten laut Preisverzeichnis Karten vom 15. September 2026, die Kontoführung laut Entgeltinformation vom 1. Oktober 2026.
Ab welchem Fremdwährungsumsatz sich die Kreditkarte gegenüber der Debitkarte ohne Aktivstatus rechnet, zeigt der Erfahrungsbericht zum DKB Girokonto.
Die Visa Kreditkarte im Detail
Die Visa Kreditkarte hat ein Limit, das die DKB mit dir vereinbart. Verfügbar ist dein vereinbartes Limit plus das Guthaben, das du zusätzlich auf die Karte gebucht hast. Das Guthaben auf deinem Girokonto zählt dafür nicht.
Wie hoch dein Limit ausfällt, hängt laut DKB auch von deinen regelmäßigen Gehaltseingängen ab, eine feste Zahl nennt sie nicht. Du änderst das Limit im Banking unter Karten bei Limite ändern.
Die DKB rechnet die Karte zum 22. eines Monats ab, fällt der Tag auf einen Samstag, Sonntag oder Feiertag, am vorausgehenden Bankarbeitstag. Den offenen Betrag (Sollsaldo) belastet sie wenige Tage später in einer Summe deinem Girokonto, ein Konto einer anderen Bank kannst du als Abrechnungskonto nicht hinterlegen. Sorge deshalb für ausreichend Deckung auf dem Girokonto.
Dazu kommen kleine Extras: Guthaben überträgst du kostenlos per Auftrag im Banking vom Girokonto auf die Karte, und der digitale Kiosk bringt dir 3 digitale Zeitungen oder Zeitschriften pro Monat ohne Extrakosten. Eine Wunsch-PIN führt die DKB nur bei der Debitkarte auf, für die Ersatz-PIN der Kreditkarte nennt das Preisverzeichnis 5,00 Euro.
Kreditkarten ohne Girokonto-Bindung findest du in unseren Berichten zur Hanseatic Bank GenialCard und zur Advanzia Mastercard Gold. Wie die ING ihre Karten ordnet, zeigt unser Vergleich der ING Karten.
Der Bonus zur ersten Visa Kreditkarte
Zur ersten Visa Kreditkarte gibt es 30 Euro Bonus, wenn du sie bis zum 31. Dezember 2026 beantragst. Die DKB schreibt dazu, sie übernehme damit den Kartenpreis im ersten Jahr. Die Bedingungen stehen in den Aktionsbedingungen der DKB, Stand 17. August 2026: Du brauchst innerhalb von sechs Wochen nach Vertragsschluss drei Zahlungen von je mindestens 5 Euro im Handel oder online. Bargeldabhebungen an Geldautomaten und Glücksspiel zählen nicht, ebenso wenig Umsätze für Finanz- und Versicherungsleistungen und Zahlungen, die storniert oder erstattet werden. Der Bonus wird zum Ende des dritten Monats nach Vertragsschluss gutgeschrieben. Die Karte muss mindestens 365 Tage bestehen, kündigst du früher, kann die DKB den Bonus zurückfordern. Plane die Karte deshalb für mindestens ein Jahr ein und erledige die drei Zahlungen gleich zu Beginn.
Teilnehmen dürfen volljährige Privatkunden, die in den letzten 12 Monaten keine Visa Kreditkarte bei der DKB hatten. Alle Details und ein Rechenbeispiel stehen im Artikel DKB Bonus: 30 Euro für die Visa Kreditkarte.
30 Euro Bonus zur ersten Visa Kreditkarte bei Antrag bis 31.12.2026, Visa Debitkarte kostenlos zum Girokonto, Kreditkarte optional für 2,49 Euro im Monat.
Bargeld abheben: Automat, Kasse und Schalter
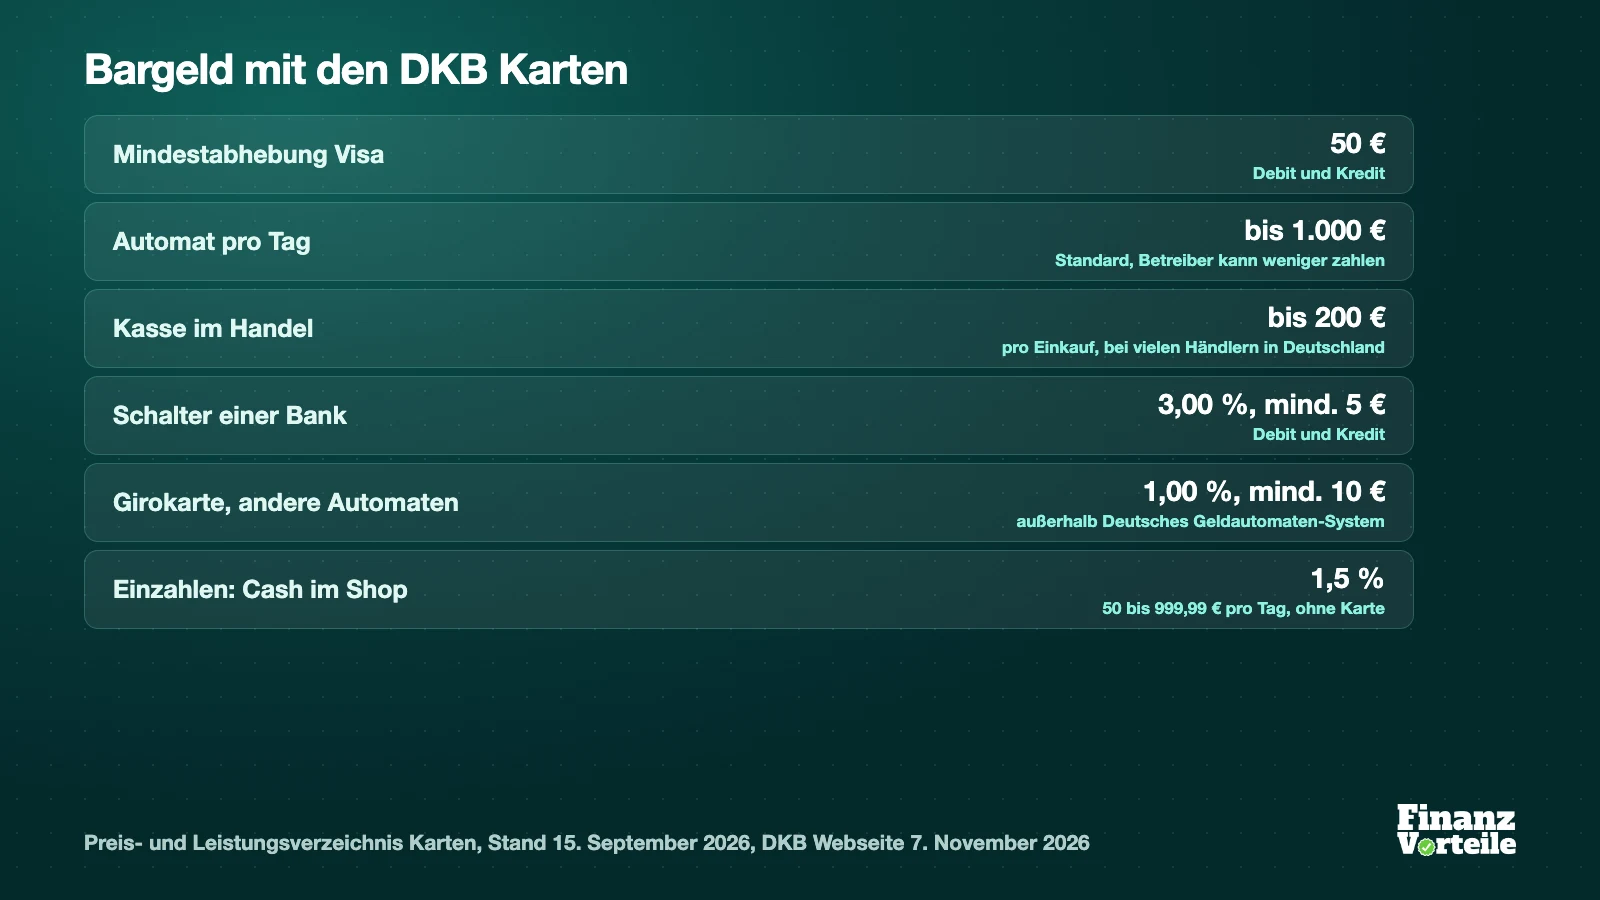
Beim Bargeld gehen die Wege der drei Karten auseinander:
- •Automat: mindestens 50 Euro mit den beiden Visa Karten, am Tag standardmäßig bis zu 1.000 Euro mit jeder der drei Karten, sofern du nichts anderes vereinbart hast. Der Betreiber kann den auszahlbaren Betrag niedriger begrenzen und ein eigenes Entgelt verlangen, das die DKB nicht erstattet.
- •Kasse im Handel: bei vielen Händlern in Deutschland mit allen drei Karten bis zu 200 Euro pro Einkauf kostenlos, den Mindesteinkaufswert legt der Händler fest.
- •Bankschalter: mit den beiden Visa Karten immer 3,00 Prozent vom Betrag, mindestens 5,00 Euro.
Ein Entgelt der DKB selbst fällt bei der Visa Debitkarte in Euro am Automaten nicht an. In Fremdwährung berechnet sie ohne Aktivstatus 2,20 Prozent, mit Aktivstatus nichts. Die Visa Kreditkarte hebt in Euro und in jeder Fremdwährung ohne Entgelt der DKB ab.
Mit der Girokarte hebst du im Deutschen Geldautomaten-System ohne Entgelt der DKB ab, auch hier kann der Betreiber ein eigenes Entgelt verlangen und zeigt es dir vor der Auszahlung an. An allen anderen Automaten berechnet die DKB 1,00 Prozent vom Betrag, mindestens 10,00 Euro, und das auch in Deutschland. Bei 200 Euro sind es 10,00 Euro, denn 1,00 Prozent wären nur 2,00 Euro und das Minimum greift. Du vermeidest das, indem du für Bargeld die Visa Debitkarte nimmst.
Ein Beispiel für den Schalter: Auf 300 Euro berechnet die DKB 9,00 Euro (300 Euro mal 0,03). Bei der Debitkarte kommen ohne Aktivstatus in Fremdwährung 2,20 Prozent dazu. Der Automat ist damit der günstigere Weg, und bei vielen Händlern ist das Bargeld an der Kasse kostenlos.
Bargeld aufs Konto einzahlen: Cash im Shop und Reisebank
Bargeld zahlst du bei der DKB auf zwei Wegen ein. Mit Cash im Shop zahlst du ohne Karte per App in Partnershops ein: 1,5 Prozent vom Einzahlungsbetrag, zwischen 50 und 999,99 Euro pro Tag, der Barcode gilt 1 Stunde. In den Filialen der Reisebank kostet die Einzahlung bis 999,99 Euro 9,90 Euro, ab 1.000 Euro 1 Prozent, mindestens 12 Euro, Preisstand November 2025. Höchstens sind 25.000 Euro möglich, über 2.500 Euro brauchst du einen Herkunftsnachweis. Eigene Geldautomaten hat die DKB laut ihrer Webseite nicht.
Für gelegentliche Einzahlungen reicht das gut aus, bei größeren Beträgen lohnt ein Blick auf den aktuellen Preis der Reisebank. Wie sich die DKB mit Konto, Karten und Ausland gegen die ING schlägt, steht im Vergleich DKB oder ING Girokonto.
Bezahlen im Ausland und in Fremdwährung
Beim Bezahlen entscheidet bei der Visa Debitkarte der Aktivstatus. In Euro zahlst du kostenlos, in Fremdwährung berechnet die DKB ohne Aktivstatus 2,20 Prozent vom Zahlungsbetrag, mit Aktivstatus nichts. Das gilt auch für EWR-Währungen außer dem Euro, zum Beispiel Zloty oder Kronen. Bei 500 Euro Umsatz in Fremdwährung sind das ohne Aktivstatus 11,00 Euro (500 Euro mal 0,022). Für die Girokarte nennt das Preisverzeichnis in Fremdwährung ebenfalls 2,20 Prozent, die DKB sieht sie aber für Deutschland vor. Bei Lotterien, Casinos und Wettanbietern berechnet die DKB bei den beiden Visa Karten 3,00 Prozent vom Umsatz, bei der Debitkarte ohne Aktivstatus zusätzlich zu den 2,20 Prozent.
Für die Umrechnung gilt im EWR bei EWR-Währungen außer Euro der zuletzt verfügbare Referenzkurs der EZB. Bei allen anderen Währungen nutzt die DKB für die beiden Visa Karten den Kurs, den Visa für den Buchungstag festlegt, und für die Girokarte den Kurs der Helaba. Apple Pay und Google Pay gibt es für die Visa Debitkarte und die Visa Kreditkarte, online zahlst du außerdem mit Click to Pay. Verlangt der Händler eine Freigabe, bestätigst du die Online-Zahlung per Visa Secure in der DKB-App.
Bei der Visa Kreditkarte in Fremdwährung nennen die DKB-Unterlagen zwei Stände. Das Preis- und Leistungsverzeichnis Karten vom 15. September 2026 und die Seiten der DKB führen das Bezahlen in jeder Währung als kostenlos. Die Entgeltinformation vom 1. Oktober 2026 nennt dafür „Standard“ mit 2,20 Prozent vom Umsatz, bei 500 Euro wären das 11,00 Euro. Wählst du am Terminal die Abrechnung in Euro, sind die Umrechnungskurse laut DKB zum Teil bis zu 10 Prozent schlechter, und die DKB erstattet den Unterschied nicht. Wähle deshalb die Landeswährung und prüfe die erste Abrechnung nach einer Auslandsreise gegen beide Stände, Preisverzeichnis Karten und Entgeltinformation.
Mietwagen und Hotelkaution
Eine Kaution kannst du bei der DKB technisch auch mit der Visa Debitkarte hinterlegen, die DKB blockt den Betrag dann auf deinem Girokonto. Allerdings akzeptieren einige Mietwagenanbieter laut DKB ausschließlich Kreditkarten und keine Debitkarten. In ihrem Ratgeber nennt die DKB die Kreditkarte beim Mietwagen und im Hotel den Standard.
Bei der Kreditkarte mindert die Kaution den verfügbaren Betrag, und ist er ausgeschöpft, kann eine weitere Zahlung abgelehnt werden. Für die DKB Visa Kreditkarte gilt: Frag vor der Buchung beim Vermieter, ob er die DKB Visa Kreditkarte akzeptiert, und prüfe dein Limit im Banking. Bei Bedarf überträgst du Guthaben vom Girokonto auf die Kreditkarte und kannst es sofort nutzen. Weitere Kreditkarten für Reisen stellen wir im Reisekreditkarten-Vergleich nebeneinander.
30 Euro Bonus zur ersten Visa Kreditkarte bei Antrag bis 31.12.2026, die Visa Debitkarte gehört kostenlos zum Girokonto.
Notfall im Ausland: so kommst du an Karte und Bargeld
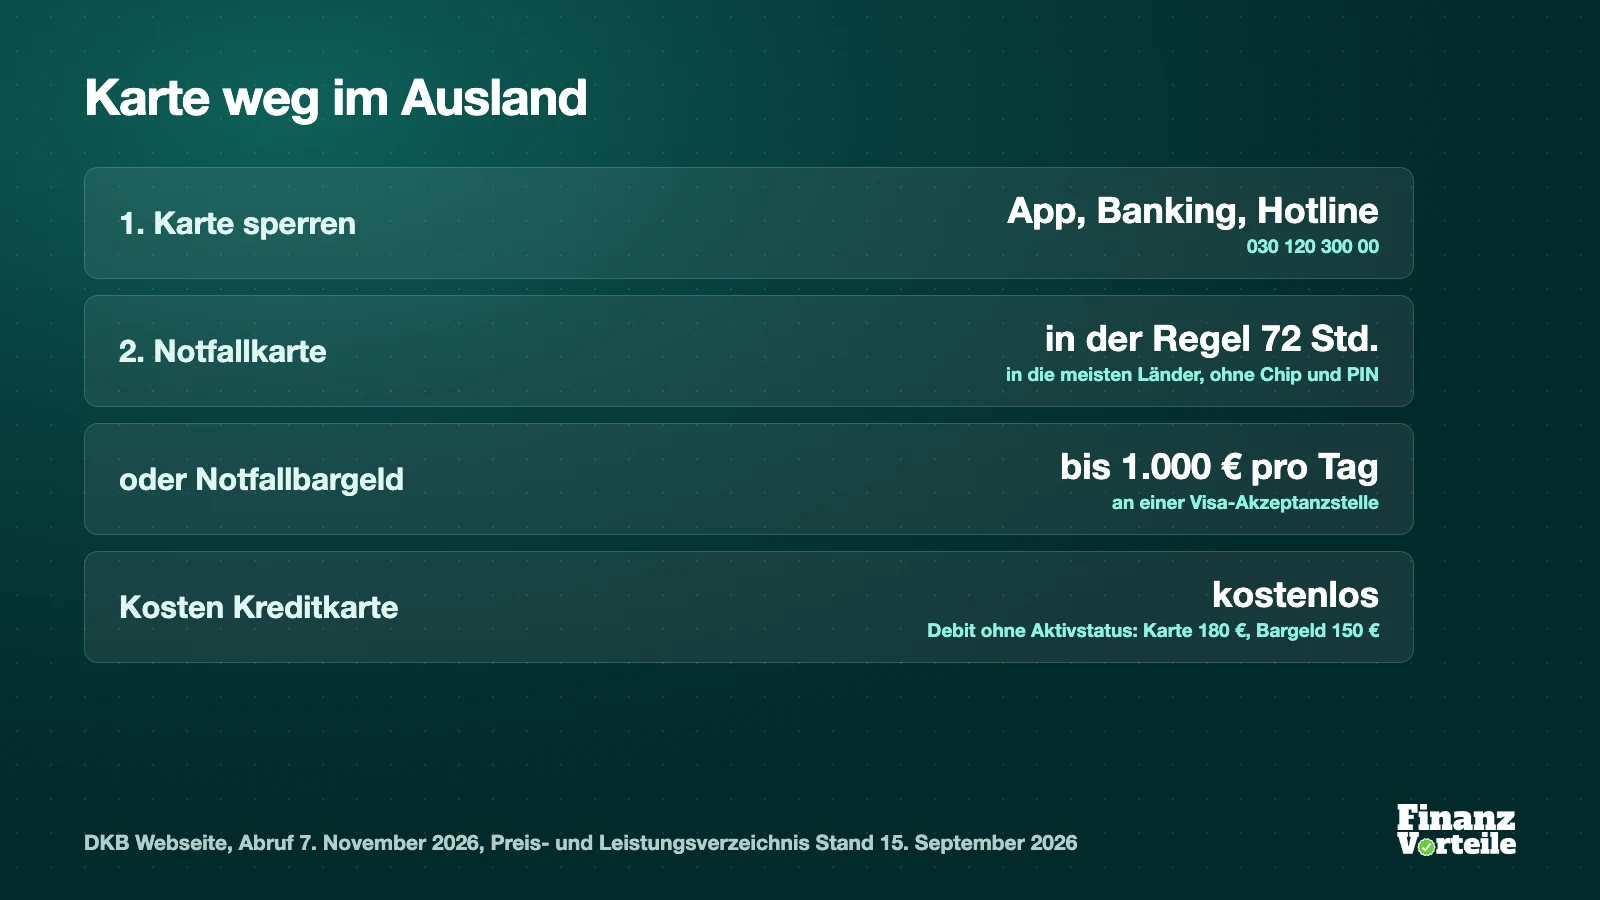
Ist eine Visa Karte verloren oder gestohlen, sperrst du sie zuerst in der App oder im Banking und rufst dann die Hotline 030 120 300 00 an. Sie ist täglich rund um die Uhr erreichbar. Das Notfallpaket besteht bei den beiden Visa Karten aus einer Notfallkarte oder aus Notfallbargeld, laut DKB bekommst du eines von beiden. Bei der Visa Debitkarte kosten sie ohne Aktivstatus 180 Euro (Notfallkarte) und 150 Euro (Notfallbargeld). Mit Aktivstatus sind beide kostenlos, laut Preisverzeichnis Karten aber nur, wenn der Tag, an dem dein Antrag bei der DKB eingeht, in den Zeitraum fällt, in dem das Preismodell Aktivstatus angewendet wird. Bei der Visa Kreditkarte kosten beide nichts.
Die DKB liefert die Notfallkarte per Kurier in die meisten Länder weltweit, in der Regel innerhalb von 72 Stunden. Die Karte ist sofort einsatzbereit, hat aber weder Chip noch PIN: Du zahlst im Handel mit Unterschrift und kommst damit nicht an den Geldautomaten.
Das Notfallbargeld holst du an einer Visa-Akzeptanzstelle ab, zum Beispiel in einem Hotel, einer Bank oder bei Western Union, bis zu 1.000 Euro pro Tag in Landeswährung. Voraussetzung ist Deckung: bei der Debitkarte Guthaben plus Dispo, bei der Kreditkarte dein Limit. Speichere die Hotline-Nummer vor der Reise in dein Handy, damit du sie im Ernstfall nicht suchen musst.
Sicherheit und Steuerung mit Card Control
Mit Card Control steuerst du Debitkarte und Kreditkarte selbst. Du blockst einzelne Umsatzarten wie Bargeldabhebungen oder Online-Zahlungen und ganze Länder, sperrst die Karte vorübergehend und bekommst bei der Debitkarte auf Wunsch bei jeder Zahlung eine Benachrichtigung. Für Reisen aktivierst du bei der Debitkarte das Land in Card Control, und die DKB empfiehlt, nicht genutzte Länder zu sperren.
Sperren kannst du selbst in der App oder im Banking, vorübergehend mit einem Schieberegler, den du selbst wieder aufhebst, oder dauerhaft. Die Girokarte lässt sich nur dauerhaft sperren und muss danach neu bestellt werden.
Bei einer verlorenen, gestohlenen oder missbräuchlich verwendeten Karte haftest du nach § 675v BGB bis zur Sperranzeige mit höchstens 50 Euro, bei grober Fahrlässigkeit gilt diese Grenze nicht. Sperre die Karte deshalb sofort. Bei doppelter Belastung oder nicht gelieferter Ware klärst du zuerst mit dem Händler und reklamierst danach bei der DKB im sogenannten Chargeback-Verfahren, bei Betrug wendest du dich direkt an die DKB. Für nicht gelieferte Ware nennt die DKB 120 Tage ab der Buchung, für nicht autorisierte Zahlungen gilt eine Frist von 13 Monaten nach der Belastungsbuchung, die nach § 676b BGB erst beginnt, wenn die DKB dich über die Belastung unterrichtet hat. Prüfe deshalb regelmäßig deine Umsätze im Banking und melde Auffälligkeiten sofort der DKB.
Das Video zu den DKB Karten
Die drei Karten haben wir auch im Video nebeneinandergestellt, mit Kosten, Bargeld, Fremdwährung und Notfallpaket, veröffentlicht am 18. November 2024.
Was die DKB seit dem Video geändert hat
Die Kernaussagen aus dem Video gelten weiter: Der Mindestbetrag am Automaten liegt mit den beiden Visa Karten bei 50 Euro, am Schalter berechnet die DKB 3 Prozent, mindestens 5 Euro, bei Glücksspiel 3 Prozent, und ohne Aktivstatus kosten die Notfallkarte 180 Euro und das Notfallbargeld 150 Euro. Fünf Punkte lesen sich mit dem Stand vom 7. November 2026 anders:
- •Inzwischen hat sich der Preis der Visa Kreditkarte geändert: Im Video nennen wir 2,99 Euro im Monat, heute sind es 2,49 Euro im Monat, also 29,88 Euro im Jahr.
- •Beim Einzahlen sprechen wir im Video vom DKB-Automaten. Auf ihrer Webseite schreibt die DKB heute, sie habe keine eigenen Geldautomaten, und nennt Cash im Shop und die Reisebank. Das Preisverzeichnis Karten führt für die Girokarte die Einzahlung an eigenen Geldautomaten noch auf.
- •Für die Girokarte nennen wir im Ausland 1 Prozent, mindestens 10 Euro. Laut Preisverzeichnis gilt das an allen Automaten außerhalb des Deutschen Geldautomaten-Systems, auch in Deutschland.
- •Als Weg zum Aktivstatus steht im Video „unter 28 Jahre“, die DKB nennt das heute für die Kontoführung, die drei Wege beschreibt der Erfahrungsbericht zum DKB Girokonto.
- •Im Video sagen wir, die Notfallkarte komme in die meisten Länder innerhalb von 72 Stunden. Die DKB schreibt heute „in die meisten Länder weltweit und in der Regel innerhalb von 72 Stunden“, also mit dem Zusatz „in der Regel“.
Unsere Einordnung aus dem Video bleibt bestehen: Im Alltag trägt die Debitkarte, die Kreditkarte ergänzt sie bei Bedarf.
Mit der Debitkarte starten und nach Bedarf ergänzen
Die Visa Debitkarte ist dein Startpunkt: Sie kostet nichts, zahlt in Euro ohne Entgelt der DKB und mit Aktivstatus auch weltweit. Die Visa Kreditkarte ergänzt sie für 2,49 Euro im Monat, wenn ein Anbieter für Mietwagen oder Hotelkaution eine Kreditkarte verlangt, du gesammelt zum 22. abrechnen oder ein Notfallpaket ohne Aufpreis willst. Die Girokarte für 0,99 Euro im Monat passt, wenn du in Deutschland chipTAN nutzt oder bei vielen Händlern zahlst.
In der Praxis gehst du so vor: Mit dem Girokonto bekommst du die Visa Debitkarte. Die Wunsch-PIN legst du im Banking oder in der App selbst fest und kannst sie jederzeit ändern. Danach stellst du in Card Control ein, in welchen Ländern die Karte zahlen darf und welche Umsatzarten du blockst. Eine zweite Karte buchst du später optional dazu, sobald ein Anlass da ist.
Unser Rat für dich: Starte mit der Visa Debitkarte und ergänze sie erst bei konkretem Bedarf. Für die erste Visa Kreditkarte gibt es bei Antrag bis 31.12.2026 einen Bonus von 30 Euro.
Visa Debitkarte kostenlos zum Girokonto, 30 Euro Bonus zur ersten Visa Kreditkarte bei Antrag bis 31.12.2026.
Häufig gestellte Fragen
Das könnte dich auch interessieren
DKB Girokonto Erfahrungen: Kosten, Aktivstatus
DKB Girokonto Erfahrungen: kostenlos ab 700 Euro Geldeingang im Monat, Aktivstatus mit Vorteilen im Ausland, Visa Debitkarte inklusive. Stand 05.10.2026.
DKB Bonus: 30 Euro für die Visa Kreditkarte
30 Euro Bonus für die erste DKB Visa Kreditkarte, Antrag bis 31.12.2026. Dazu die Fristen, die für die beendete 200-Euro-Aktion noch laufen. Stand 28.09.2026.
DKB oder ING Girokonto: 700 gegen 1.000 Euro
DKB oder ING Girokonto: Kontoführung gratis ab 700 Euro (DKB) oder 1.000 Euro (ING) Geldeingang, dazu Karten, Ausland, Dispo und Tagesgeld, Stand 05.11.2026.
Weitere Artikel zu Girokonten
- C24 vs ING: 0,75 % Zins gegen 3 Mio. Schutz
C24 Smart zahlt 0,75 Prozent p. a. auf dem Girokonto, die ING sichert bis zu 3 Mio. Euro je Kunde und verlangt 50 Euro Mindestabhebung. Vier Kriterien.
- ING App: Funktionen, Wero und Handywechsel
Alle Funktionen der ING App im Rundgang: Karten sperren, Wero, Kleingeld Plus, Handywechsel. Mit Mindestversion iOS 16 und Android 11, Stand 5.11.2026.
- ING Girokonto Bonus: Aktionen und Bedingungen
ING Girokonto Bonus: 200 Euro Gutschrift bei Antrag bis 30.11.2026 und 4,00 % p. a. für 4 Monate aufs Extra-Konto, Stand 4. November 2026.
- ING Girokonto Erfahrungen: Unser Test nach 3 Jahren
ING Girokonto Erfahrungen nach fast drei Jahren als Gemeinschaftskonto: Kosten, VISA Card, Dispo, App-Funktionen und Sicherheit, Stand 16. September 2026.
- Tomorrow Tagesgeld Bonus: 3,1 % für 90 Tage
Tomorrow zahlt Neukunden 3,1 % auf bis zu 50.000 Euro Tagesgeld für 90 Tage, bei Eröffnung ab 1. November 2026. Bedingungen, Rechnung, Kosten der drei Konten.
- Tomorrow Girokonto Erfahrungen: Konto, Karte, Nachhaltigkeit
Tomorrow im Test: Kontomodelle Now, Change und Plus, die Visa-Karte, Nachhaltigkeit, Kundenservice und was sich seit unserem Video wirklich geändert hat.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich auf Neukunden, sofern nicht anders angegeben.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft, bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Diese Website finanziert sich über Werbe- bzw. Affiliate-Links. Das betrifft insbesondere die Buttons und Anbieter-Links in unseren Artikeln, Vergleichen und Bonus-Übersichten. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision, ohne Mehrkosten für dich. Auf unsere redaktionelle Bewertung hat das keinen Einfluss.