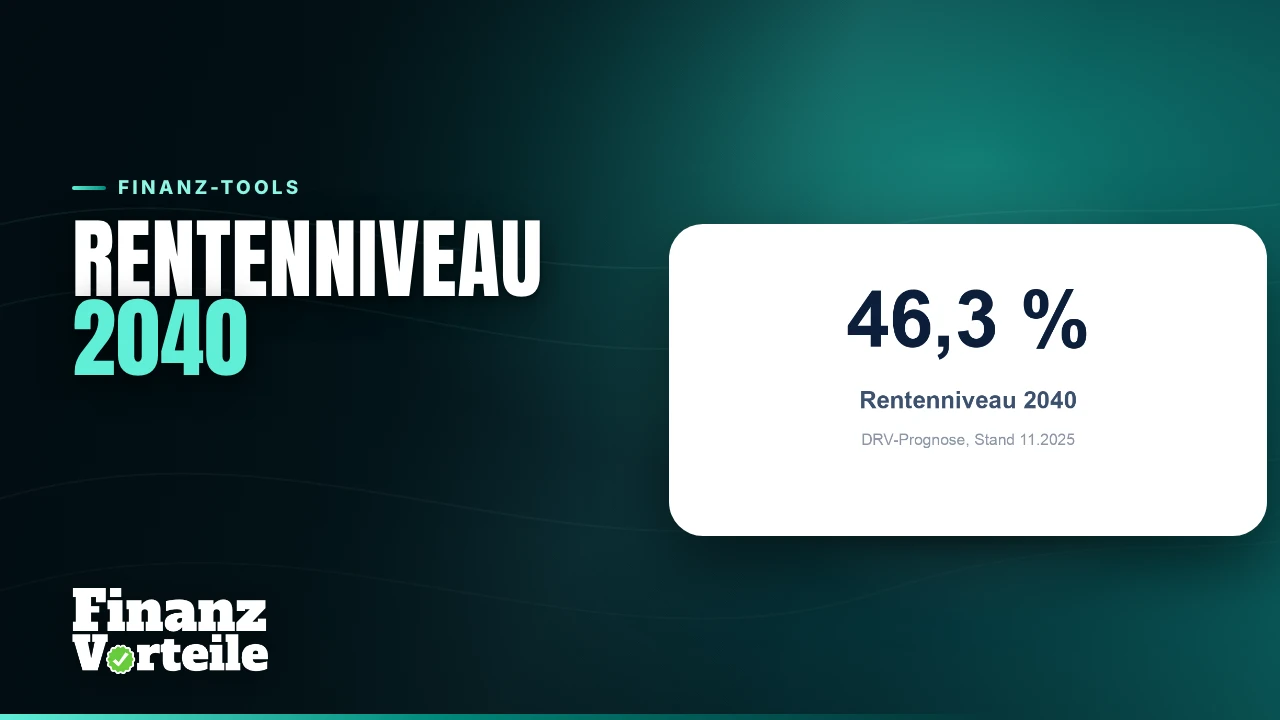
Die Deutsche Rentenversicherung Bund rechnet damit, dass der Beitragssatz zur gesetzlichen Rentenversicherung bis 2037 auf 21,2 Prozent steigt, während das Rentenniveau von 48,0 auf 46,3 Prozent sinkt. Das ist keine Vermutung, sondern die offizielle Herbstschätzung 2025, vorgestellt beim 21. Presseseminar der DRV Bund am 11. und 12. November 2025 in Würzburg. Wir zeigen die komplette Tabelle, ordnen sie international ein und rechnen durch, was eine ergänzende private Vorsorge daraus machen kann. Dieser Beitrag ist keine Anlageberatung.
Die DRV-Prognose: Beitragssatz und Rentenniveau bis 2040
Einmal im Jahr lädt die Deutsche Rentenversicherung Bund zum Presseseminar, und dort zeigt sie ihre eigene Schätzung, wie sich Beitragssatz und Rentenniveau in den nächsten anderthalb Jahrzehnten entwickeln. Beim 21. Presseseminar am 11. und 12. November 2025 in Würzburg hat Alexander Gunkel, der turnusmäßig amtierende Vorsitzende des Bundesvorstandes der Deutschen Rentenversicherung Bund, genau diese Zahlen vorgestellt.
Der Beitragssatz soll von aktuell 18,6 Prozent auf 21,2 Prozent im Jahr 2037 steigen und dort bis 2040 verharren. Gleichzeitig soll das Rentenniveau, also das Verhältnis der Standardrente zum Durchschnittsentgelt vor Steuern, von 48,0 Prozent auf 46,3 Prozent sinken. Beide Bewegungen laufen in dieselbe Richtung: mehr einzahlen, am Ende weniger im Verhältnis zum eigenen Einkommen herausbekommen.
Die 48,0 Prozent gelten dank der im Rentenpaket 2025 verlängerten Haltelinie noch bis 2031 als gesetzlich abgesichert. Erst danach beginnt der schrittweise Rückgang auf 46,3 Prozent bis 2039 und 2040.
Unser Video ordnet dieselbe Grafik ein, nennt an einigen Stellen aber Zahlen, die wir hier nachschärfen. Details dazu weiter unten im Abschnitt zum Video.
Der Beitragssatz Jahr für Jahr
Die komplette Reihe aus der DRV-Herbstschätzung 2025, vorgestellt am 11. November 2025. Zwischen 2031 und 2032 macht die Kurve den größten Sprung des ganzen Jahrzehnts, von 20,2 auf 20,6 Prozent. Das ist genau der Zeitraum, in dem die Haltelinie beim Rentenniveau ausläuft und die geburtenstarken Jahrgänge in die Rente wechseln.
DRV-Schätzung Beitragssatz | |
|---|---|
| 2025 bis 2027 | 18,6 % |
| 2028 | 19,8 % |
| 2029 | 20,0 % |
| 2030 | 20,1 % |
| 2031 | 20,2 % |
| 2032 | 20,6 % |
| 2033 | 20,8 % |
| 2034 | 20,9 % |
| 2035 | 21,0 % |
| 2036 | 21,1 % |
| 2037 bis 2040 | 21,2 % |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Was die Standardrente heute wert ist
Das Rentenniveau ist eine abstrakte Prozentzahl. Konkret wird sie erst über die sogenannte Standardrente: der Betrag, den jemand bekommt, der 45 Jahre lang genau das Durchschnittsentgelt verdient und ohne Abschlag in Rente geht.
Seit dem 1. Juli 2024 liegt der aktuelle Rentenwert bei 39,32 Euro je Entgeltpunkt. 45 Entgeltpunkte mal 39,32 Euro ergeben die Standardrente von 1.769,40 Euro brutto, das entspricht den 48 Prozent Rentenniveau von weiter oben. Zur Einordnung: Die Standardrente stieg zum 1. Juli 2025 auf 1.836 Euro und zum 1. Juli 2026 auf 1.913,40 Euro, jeweils brutto.
Wichtig ist der Unterschied zwischen dieser Modellgröße und dem, was Rentnerinnen und Rentner tatsächlich bekommen. Nur wer wirklich 45 Jahre lang genau durchschnittlich verdient hat, erreicht die Standardrente exakt. Die Deutsche Rentenversicherung weist für 2023 im Schnitt 1.007 Euro über alle Rentenarten hinweg aus, bei reinen Altersrenten waren es 1.102 Euro, aufgeteilt in 908 Euro bei Frauen und 1.348 Euro bei Männern. Für 2024 liegt der Wert bei Altersrenten inzwischen bei 1.154 Euro, diese Zahl ist längst veröffentlicht.
Die Differenz zwischen Standardrente und tatsächlichem Durchschnitt zeigt, wie viel von der Rentenhöhe an der eigenen Erwerbsbiografie hängt: Lücken durch Teilzeit, Arbeitslosigkeit oder ein Einkommen unter dem Durchschnitt schlagen direkt auf die spätere Rente durch.
Sparpläne bei Scalable Capital sind immer kostenlos, unabhängig vom Broker-Modell.
Wie Deutschland im Vergleich abschneidet
Nettoersatzquote für Durchschnittsverdiener, aus der OECD-Studie Pensions at a Glance 2025, veröffentlicht am 27. November 2025. Bei Portugal lohnt der genaue Blick: 68 Jahre kursieren häufig als Renteneintrittsalter, das ist aber der für heutige 22-jährige Berufseinsteiger künftig modellierte Wert. Aktuell liegt die Regelaltersgrenze in Portugal laut derselben OECD-Tabelle bei 65,3 Jahren.
Die Nettoersatzquote beschreibt, wie viel Prozent des letzten Nettoeinkommens die Rente eines Durchschnittsverdieners ausmacht. Deutschland liegt darin spürbar unter dem OECD-Schnitt, während Dänemark, Luxemburg und Portugal jeweils über 70 Prozent erreichen. Ein Grund, den die OECD selbst nennt, ist der hohe Anteil verpflichtender oder stark geförderter kapitalgedeckter Zusatzsysteme in diesen Ländern, während sich die gesetzliche Rente in Deutschland fast vollständig auf das Umlageverfahren stützt.
Nettoersatzquote | Renteneintrittsalter aktuell | |
|---|---|---|
| Deutschland | 53,3 % | 66,2 Jahre, im Schnitt der 2024 Verrenteten |
| OECD-Durchschnitt | 63,2 % | entfällt |
| Dänemark | 77,1 % | 67 Jahre, an Lebenserwartung gekoppelt |
| Luxemburg | 87,7 % | 62 Jahre |
| Portugal | 92,7 % | 65,3 Jahre |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Die Sozialabgaben insgesamt: was noch dazukommt
Der Rentenbeitrag ist nur ein Teil der Sozialabgaben. Das IGES Institut hat im Auftrag der DAK-Gesundheit die Entwicklung aller Sozialversicherungsbeiträge zusammen projiziert, inklusive der bereits beschlossenen Rentenpaket-II-Maßnahmen: Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zusammengerechnet.
Aktuell liegt der Gesamtbeitragssatz bei 42,5 Prozent des Bruttolohns. Bis 2035 reicht die Bandbreite der Szenarien von 46,7 Prozent im günstigen Fall über 49,7 Prozent im Basisszenario bis zu 53,9 Prozent im ungünstigen Fall. In der Mitte gerechnet, trägt ein Arbeitnehmer davon die Hälfte, ergänzt um den Arbeitgeberanteil auf der anderen Seite.
Diese Bandbreite ist eine Projektion, keine Festlegung, und sie hängt maßgeblich davon ab, welche der politisch diskutierten Reformen tatsächlich kommen. Sie zeigt aber, in welcher Größenordnung sich die Debatte bewegt, wenn Politik und Sozialversicherungsträger über die kommenden zehn Jahre sprechen.
Wirtschaftlicher Hintergrund: warum der Druck steigt
Sozialabgaben werden von Löhnen finanziert, und genau bei den Arbeitsplätzen großer Industriearbeitgeber ist zuletzt einiges in Bewegung geraten. Drei Beispiele, alle aus offiziellen Unternehmensmitteilungen:
Volkswagen hatte sich mit den Arbeitnehmervertretungen bereits am 20. Dezember 2024 auf einen sozialverträglichen Abbau von mehr als 35.000 Stellen an deutschen Standorten bis 2030 verständigt. Der Aufsichtsrat hat diesen Plan am 3. September 2026 mit dem "Zukunftsplan 2030" noch einmal verschärft: rund 50.000 weitere Stellen weltweit, für die Werke Hannover, Emden, Neckarsulm und Zwickau wird eine "alternative Nutzung" geprüft, weil ab 2031 keine Anschlussbeschäftigung garantiert werden kann. thyssenkrupp Steel kündigte am 25. November 2024 einen Abbau von rund 11.000 Stellen bis 2030 an, aufgeteilt in etwa 5.000 durch Anpassungen in Produktion und Verwaltung und rund 6.000 durch Ausgliederung und Verkauf von Bereichen. Continental hat in zwei getrennten Ankündigungen, im Februar 2024 und im Jahresverlauf 2025, zusammen rund 10.000 Stellen im Bereich Automotive und Forschung angekündigt.
Das sind Entscheidungen einzelner Unternehmen mit ihren eigenen Gründen, von Energiekosten bis Standortverlagerung, und keine direkte Ursache für die Beitragssatz-Prognose oben. Sie zeigen aber denselben Trend von einer anderen Seite: Wenn die Zahl sozialversicherungspflichtiger Arbeitsplätze in der Industrie sinkt, während gleichzeitig mehr Menschen in Rente gehen, wächst der Druck auf die verbleibenden Beitragszahler von zwei Seiten gleichzeitig.
Was vom Gehalt und von der Rendite übrig bleibt
Zwei weitere Abzüge gehören in die Rechnung, wenn du selbst vorsorgen willst.
Nach der amtlichen Einkommensteuertabelle 2026 für Alleinstehende ergibt sich bei einem zu versteuernden Einkommen von 56.000 Euro ein Durchschnittssteuersatz von rund 23 Prozent. Das ist eine vereinfachte Modellrechnung: In der Praxis mindern der Arbeitnehmer-Pauschbetrag, Sonderausgaben und vor allem die abziehbaren Vorsorgeaufwendungen für Kranken-, Pflege- und Rentenversicherung das zu versteuernde Einkommen deutlich unter das Bruttogehalt, wodurch der tatsächliche Durchschnittssteuersatz meist niedriger ausfällt. Zum Vergleich: Das Statistische Bundesamt weist für 2024 einen mittleren Bruttojahresverdienst in Vollzeit von 62.235 Euro aus, der Median liegt bei 52.159 Euro.
Bei Kapitalerträgen aus ETFs und Aktien ist die Rechnung dagegen exakt: 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag von 5,5 Prozent auf die Steuer ergeben 26,375 Prozent. Anders als bei der Lohn- und Einkommensteuer gibt es beim Soli auf Kapitalerträge keine Freigrenze, er fällt unabhängig vom sonstigen Einkommen in voller Höhe an. Was innerhalb des Sparerpauschbetrags von 1.000 Euro im Jahr (2.000 Euro bei gemeinsam veranlagten Paaren) bleibt, ist davon ausgenommen.
Zwei Rechnungen, die den Unterschied zeigen
Zwei einfache Rechnungen machen greifbar, worüber wir hier eigentlich sprechen: Kaufkraft und Zinseszins.
Die Kaufkraft-Rechnung: Wer heute 1.000.000 Euro besitzt und die Kaufkraft bei einer Inflationsrate von 2 Prozent pro Jahr über 40 Jahre gleich bliebe, hätte am Ende real nur noch eine Kaufkraft von rund 452.890 Euro. Eine Million Euro heute ist also nicht dasselbe wie eine Million Euro in 40 Jahren, und dieselbe Rechnung gilt für jede Rente, die nominal gleich bleibt.
Die Zinseszins-Rechnung: Der durchschnittliche Arbeitnehmer zahlt derzeit über 400 Euro im Monat in die gesetzliche Rentenversicherung ein. Würde derselbe Betrag stattdessen 40 Jahre lang monatlich in einen breit gestreuten ETF-Sparplan mit einer angenommenen Rendite von 7 Prozent pro Jahr fließen, ergäbe das rechnerisch rund 1,05 Millionen Euro, brutto vor Steuern und Gebühren. Die 7 Prozent sind der historische Durchschnitt breiter Aktienindizes über sehr lange Zeiträume, keine garantierte künftige Rendite, und Kursschwankungen zwischendurch sind bei dieser Rechnung nicht eingepreist.
Beide Rechnungen ersetzen keine individuelle Beratung. Sie zeigen aber, warum viele Finanzplaner eine gesetzliche Rente als Grundabsicherung behandeln und eine ergänzende, breit gestreute private Vorsorge dazu empfehlen, statt sich allein auf die gesetzliche Rente zu verlassen.
FREE Broker ohne Grundgebühr, Sparpläne immer kostenlos, PRIME-ETF-Käufe ab 250 Euro ohne Ordergebühr.
Unser Video und was wir nachschärfen
Das Video ordnet dieselbe DRV-Grafik ein und trifft dabei einige Aussagen, die wir hier präzisieren:
Alexander Gunkel wird im Video als Vorstandsvorsitzender der Rentenversicherung bezeichnet. Korrekt ist der turnusmäßig wechselnde Vorsitz des Bundesvorstandes, eines Selbstverwaltungsorgans, das nicht mit der operativen Geschäftsführung der DRV Bund zu verwechseln ist. Die durchschnittliche Rente 2023 nennt das Video mit 1.209 Euro, offiziell ausgewiesen sind für diesen Zeitraum 1.007 Euro über alle Rentenarten beziehungsweise 1.102 Euro bei reinen Altersrenten. Die Aussage, die Werte für 2024 und 2025 seien noch nicht veröffentlicht, stimmt für 2024 nicht mehr: 1.154 Euro bei Altersrenten stehen längst in der amtlichen Statistik. Und beim Renteneintrittsalter in Portugal gilt, wie oben beschrieben, aktuell 65,3 statt 68 Jahre.
An den zentralen Zahlen ändert das nichts: Beitragssatz und Rentenniveau-Prognose aus dem Video sind mit der offiziellen DRV-Schätzung identisch.
Was das für deine Planung bedeutet
Die gesetzliche Rente verschwindet nicht, und die Prognosen oben sind eine Schätzung, keine Garantie in die eine oder andere Richtung. Was sich aber klar ablesen lässt: Der Anteil des eigenen Einkommens, den die gesetzliche Rente im Alter ersetzt, wird tendenziell kleiner, während der Beitrag dafür tendenziell größer wird.
Was für die gesetzliche Rente spricht
- Umlagefinanziert und unabhängig von Kapitalmärkten, keine Kursschwankungen
- Lebenslange Zahlung, unabhängig davon wie alt du wirst
- Erwerbsminderungsschutz und Hinterbliebenenversorgung sind eingeschlossen
- Rentenniveau bis 2031 gesetzlich auf 48 Prozent abgesichert
- Beiträge zur Rentenversicherung sind steuerlich absetzbar
Was du zusätzlich einplanen solltest
- Rentenniveau sinkt laut DRV-Schätzung ab 2032 schrittweise auf 46,3 Prozent
- Beitragssatz steigt im selben Zeitraum auf 21,2 Prozent
- Die tatsächliche Durchschnittsrente liegt deutlich unter der Standardrente
- Kaufkraft sinkt über Jahrzehnte durch Inflation, auch bei stabiler Rentenhöhe
- Eine Nettoersatzquote von 53,3 Prozent liegt unter dem OECD-Schnitt von 63,2 Prozent
Ein naheliegender erster Schritt ist ein monatlicher ETF-Sparplan, der genau deshalb funktioniert, weil er ohne große Summen startet und über Jahrzehnte automatisch weiterläuft. Bei Scalable Capital sind Sparplan-Ausführungen unabhängig vom gewählten Broker-Modell immer kostenlos, der Einstieg ist ab 1 Euro möglich, und das Depot läuft über ein deutsches, BaFin-reguliertes Kreditinstitut. Alle Details zur App und den Kontomodellen haben wir im Scalable Capital App Rundgang zusammengefasst, und wer die Rentenbesteuerung im Ruhestand durchrechnen will, findet das im Artikel Rente versteuern.
Sparpläne immer kostenlos, Einstieg ab 1 Euro, BaFin-reguliertes Depot. Keine Anlageberatung, keine Renditegarantie.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Weitere Artikel zu Finanz-Tools
- Finanzguru Bonus: 5 Euro für Neukunden sichern
5 Euro Bonus für Finanzguru: Wir zahlen ihn selbst aus unserer Provision, nicht der Anbieter. App installieren, Nachweis schicken. Stand 10. September 2026.
- Finanzguru App: Kosten, Sicherheit, Funktionen
Finanzguru Plus kostet 0,99 Euro pro Woche, hochgerechnet 51,48 Euro im Jahr. Was die App gratis kann, welche BaFin-Erlaubnis sie hat und wann sich Plus lohnt.
- Audible Erfahrungen: so gehört dir dein Hörbuch
Audible im Test nach vier Jahren: Standard für 6,99 Euro, Premium für 9,95 Euro. Wir zeigen, bei welchem Abo dir die Hörbücher dauerhaft gehören.
- Neuer SCHUFA Score: alle 12 Kriterien in Punkten
Der neue SCHUFA Score von 100 bis 999 Punkten: alle zwölf Kriterien mit ihren Punktestufen, die Score-Klassen im Überblick und was die SCHUFA-App zeigt.
- Verivox DSL-Vergleich: 53 Anbieter, deine Rechte
Verivox DSL-Vergleich in der Praxis: 53 gelistete Anbieter, Cashback bei vielen Tarifen, Durchschnittspreis auf 24 Monate und deine Rechte nach dem Wechsel.
- Verivox Kreditvergleich: schufaneutral erklärt
Der Verivox Kreditvergleich: über 20 Banken, Konditionsanfrage ohne Score-Wirkung. Was die SCHUFA wirklich speichert und warum 0,68 % selten dein Zins ist.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich auf Neukunden, sofern nicht anders angegeben.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft, bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Diese Website finanziert sich über Werbe- bzw. Affiliate-Links. Das betrifft insbesondere die Buttons und Anbieter-Links in unseren Artikeln, Vergleichen und Bonus-Übersichten. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision, ohne Mehrkosten für dich. Auf unsere redaktionelle Bewertung hat das keinen Einfluss.