Revest richtet sich an Anleger, die P2P-Kredite mit kurzen Laufzeiten suchen und das Kapitalrisiko bewusst tragen: Konsumentenkredite laufen 25 Tage zu 13,5 Prozent im Jahr, der Einstieg geht ab 10 Euro. In diesen Revest Erfahrungen ordnen wir ein, was der Rückkauf ab Tag 31 wert ist, was die Cashback-Aktion bis 30. November 2026 bringt und was Revest selbst zu Zulassung und Einlagensicherung schreibt. Alle Zahlen gelten für den Stand 30. Oktober 2026.
Lohnt sich Revest? Das Wichtigste vorab
Bei Revest reicht das Kapitalrisiko bis zum Verlust des Einsatzes. Für Geld, das jederzeit verfügbar sein muss, ist die Plattform wegen der eingeschränkten Liquidität nicht gedacht.
Auf Revest erwirbst du Forderungen aus Krediten, die Kreditgeber in Kasachstan vergeben haben. Konsumentenkredite laufen fest 25 Tage und tragen 13,5 Prozent Zins im Jahr, Geschäftskredite laufen 1 bis 24 Monate und tragen 14,0 bis 16,0 Prozent. Betreiberin der Plattform ist die FINTECH PLATFORM d.o.o. aus Pula in Kroatien.
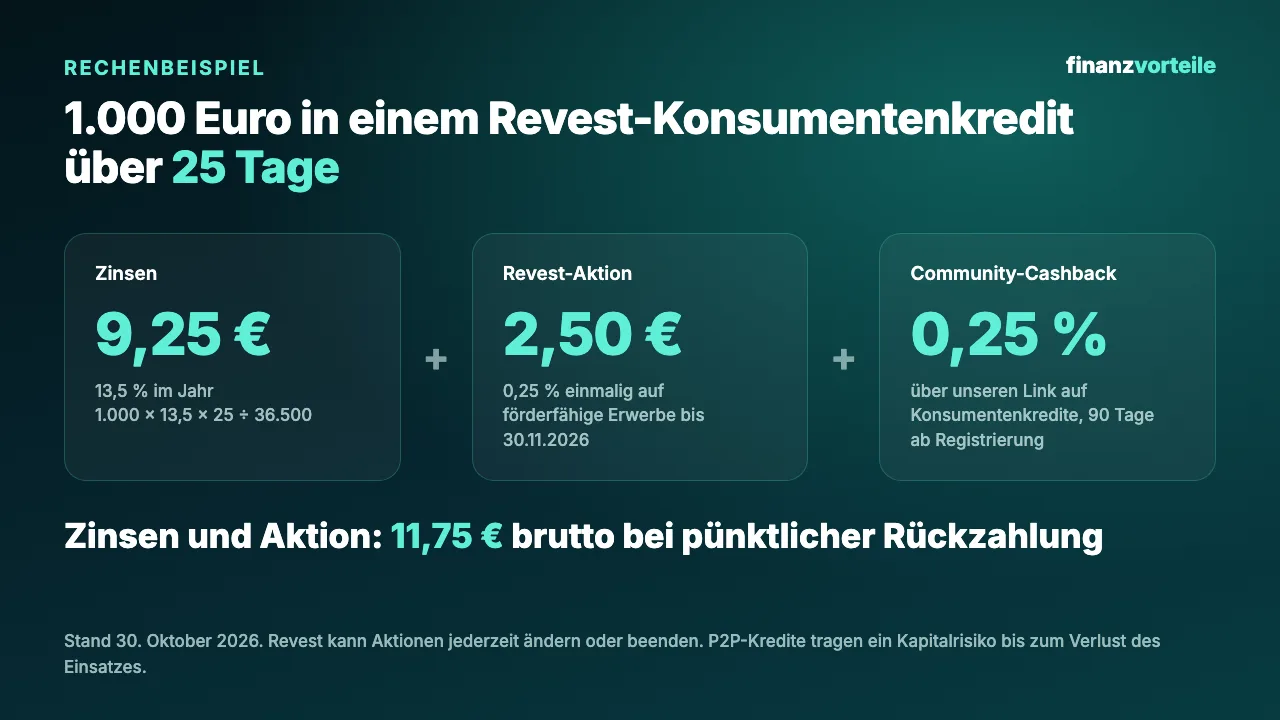
Was das in Euro heißt, zeigt die Zinsformel aus der Revest-FAQ: Betrag mal Zinssatz in Prozent mal Tage, geteilt durch 36.500. Bei 1.000 Euro über 25 Tage zu 13,5 Prozent rechnest du 1.000 × 13,5 × 25 ÷ 36.500 und kommst auf 9,25 Euro Zinsen brutto. Bei 1.000 Euro in einem Geschäftskredit über 24 Monate zu 16 Prozent sind es 1.000 × 0,16 = 160 Euro pro Jahr, rechnerisch also 320 Euro über die volle Laufzeit. Der Cashback kommt zu diesen Zinsen dazu, die Grafik oben rechnet ihn für den 25-Tage-Kredit mit ein.
Die Eckdaten, Stand 30. Oktober 2026:
- •13,5 Prozent im Jahr auf Konsumentenkredite mit 25 Tagen Laufzeit, 14,0 bis 16,0 Prozent auf Geschäftskredite
- •Einstieg ab 10 Euro je Forderung
- •Laut Preisliste derzeit 0 Euro für Registrierung, Einzahlung, Auszahlung und Forderungserwerb
- •Rückkaufverpflichtung des Kreditgebers ab dem 31. Kalendertag Verzug
- •Revest-Cashback bis zu 6 Prozent einmalig auf förderfähige Erwerbe, Aktion bis 30. November 2026
- •Community-Cashback über unseren Link: 90 Tage ab Registrierung 0,25 Prozent auf Konsumentenkredite und 1 Prozent auf Geschäftskredite
Über unseren Link bekommst du ab Registrierung 0,25 % Cashback auf Konsumentenkredite und 1 % auf Geschäftskredite, zusätzlich zur laufenden Revest-Aktion.
Die Revest-Konditionen im Überblick
Die Revest-Konditionen auf einen Blick, Stand 30. Oktober 2026. Bei Konsumentenkrediten werden Kapital und Zinsen normalerweise bei Fälligkeit oder bei tatsächlicher Rückzahlung gutgeschrieben. Bei Geschäftskrediten schreibt Revest die Zinsen monatlich gut, das Kapital kommt am Ende der Laufzeit zurück. Der Cashback in der rechten Spalte stammt aus der Aktion vom 5. Oktober bis 30. November 2026, gilt für förderfähige Erwerbe und ist ein Einmalbetrag auf die gesamte Laufzeit, kein Jahreswert.
Zins pro Jahr | bis 30.11.2026 Cashback einmalig | |
|---|---|---|
| Konsum: Zahlung am Ende | ||
| 25 Tage | 13,5 % | 0,25 % |
| Geschäft: Zins monatlich | ||
| 1 Monat | 14,0 % | 0,25 % |
| 3 Monate | 14,5 % | 1,0 % |
| 6 Monate | 15,0 % | 2,0 % |
| 12 Monate | 15,5 % | 4,0 % |
| 24 Monate | 16,0 % | 6,0 % |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
So funktioniert der Revest Cashback
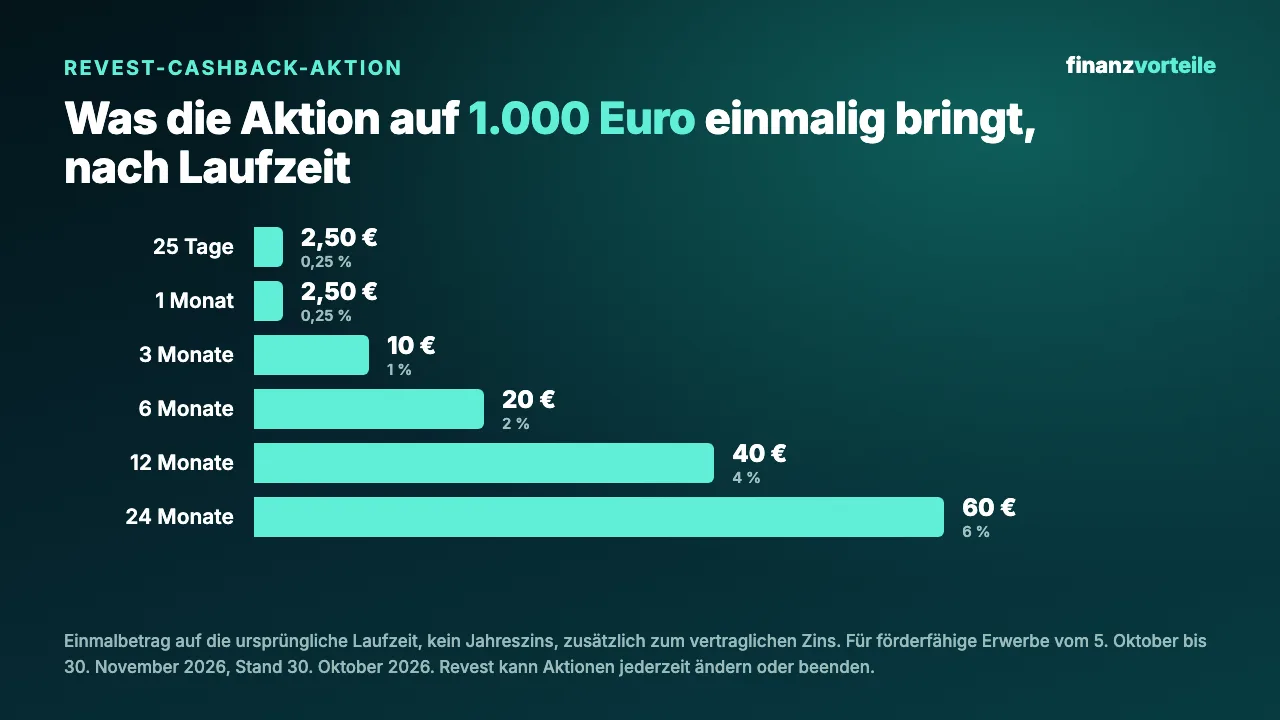
Revest zahlt auf förderfähige Erwerbe einen Cashback, solange eine Aktion läuft. Die aktuelle Aktion gilt für Erwerbe vom 5. Oktober bis 30. November 2026, die Sätze von 0,25 bis 6 Prozent stehen in der Tabelle oben. Welche Erwerbe förderfähig sind, grenzt Revest im Aktionsbeitrag nicht näher ein.
Entscheidend ist die Rechenweise. Die Sätze sind Einmalbeträge auf die gesamte ursprüngliche Laufzeit und kommen zum vertraglichen Zins dazu. Bei 1.000 Euro in einer Forderung mit 24 Monaten und 6 Prozent sind das einmalig 60 Euro, bei 1.000 Euro über 25 Tage mit 0,25 Prozent sind es 2,50 Euro.
Wann der Cashback bei dir ankommt, stellst du je Portfolio unter „Cashback Preference“ ein. Bei Instant landet der volle Betrag nach dem Kauf im Revest-Wallet, das ist die Voreinstellung, auch für bestehende Portfolios. Bei Flexible kommt er mit den Forderungszahlungen: monatlich bei Geschäftskrediten, bei Kurzläufern mit der Rückzahlung. Eine Änderung gilt nur für künftige Erwerbe, bereits gekaufte Forderungen behalten die Option, die beim Kauf galt.
Die Wahl spielt eine Rolle, sobald du eine Forderung vor Fälligkeit am Sekundärmarkt verkaufst. Bei Instant zieht Revest den Cashback für die Restlaufzeit von deinem Verkaufserlös ab. Bei Flexible endet nur der künftige Cashback, bereits gezahlter wird nicht abgezogen. Zahlt der Kreditnehmer früher zurück, behältst du den vollen Cashback, der beim Erwerb berechnet wurde. Wer eine Forderung am Sekundärmarkt kauft, bekommt den Cashback anteilig nach Restlaufzeit: Bei 1.000 Euro, ursprünglich 24 Monaten, 6 Prozent und drei Monaten Restlaufzeit nennt Revest ungefähr 7,50 Euro.
Nach dem 30. November 2026 bleibt bereits zugeteilter Cashback bestehen und läuft zu den Bedingungen weiter, die beim Kauf galten. Revest darf jede Aktion laut Terms of Use (Ziffer 19.5) jederzeit ändern oder beenden. Lies vor dem Kauf die aktuellen Aktionsbedingungen von Revest.
Dazu kommt unser Community-Cashback. Wenn du dich über unseren Link registrierst, bekommst du 90 Tage ab Registrierung 0,25 Prozent Cashback auf Konsumentenkredite und 1 Prozent auf Geschäftskredite, zusätzlich zur jeweils laufenden Revest-Aktion. Den Bonus bekommst du nur bei Registrierung über unseren Link. Alle Bedingungen und Rechenbeispiele dazu stehen im Artikel zum Revest Bonus, den Vergleich mit anderen Plattformen zeigt der P2P-Bonusbereich.
Über unseren Link: 0,25 % Cashback auf Konsumentenkredite und 1 % auf Geschäftskredite, zusätzlich zur Revest-Aktion bis 30. November 2026.
Gebühren, Mindestbeträge und Anmeldung
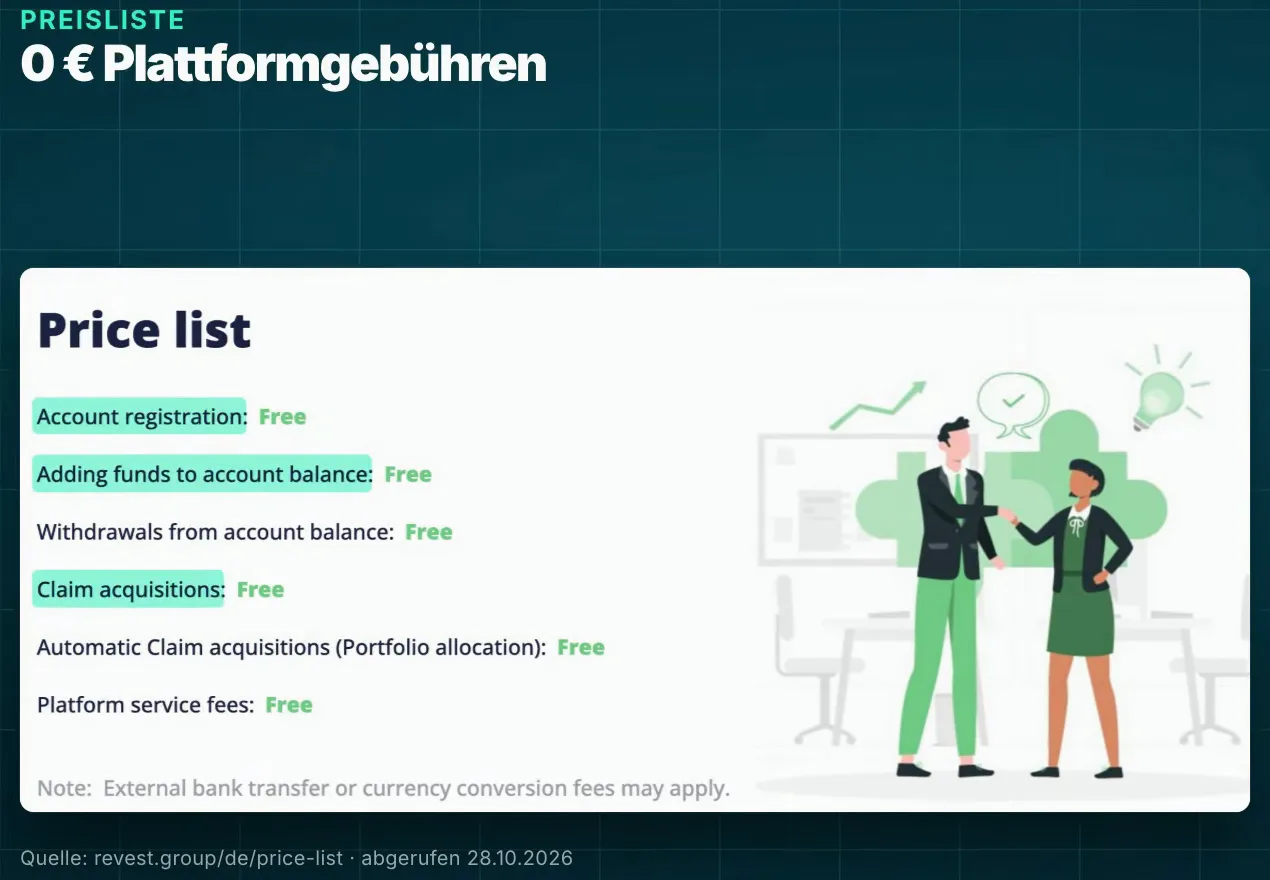
Laut Preisliste von Revest kosten Kontoregistrierung, Einzahlung, Auszahlung, Forderungserwerb, automatischer Erwerb über Portfolios und die Plattformleistungen derzeit jeweils 0 Euro. Einzahlung und Auszahlung stehen dabei als zwei getrennte Posten auf Free. Externe Banküberweisungs- und Währungsumrechnungsgebühren können trotzdem anfallen, das schreibt die Preisliste selbst dazu.
Revest kann Gebühren per Preislisten-Update einführen oder ändern und kündigt Änderungen, die nicht zu deinen Gunsten sind, laut Terms of Use vorher an. Auf Beträge, die dir zu einer Forderung zustehen, können laut Terms of Use Servicegebühren nach Preisliste anfallen. Wirf vor größeren Einzahlungen einen Blick in die aktuelle Preisliste. Wie andere Plattformen ihre Gebühren ausweisen, siehst du in den Afranga Erfahrungen und den Maclear Erfahrungen.
Deine erste Einzahlung muss laut Terms of Use mindestens 10 Euro betragen, im Kalendermonat kannst du höchstens 25.000 Euro einzahlen, sofern Revest für dich kein anderes Einzelmaximum festlegt. Eine Forderung kannst du ab 10 Euro erwerben, bei Konsum- wie bei Geschäftskrediten. Ab Transaktionen von 15.000 Euro pro Jahr kann Revest eine Erklärung zur Herkunft der Mittel verlangen.
Anmelden kann sich laut FAQ, wer in der EU, in Großbritannien oder in der Schweiz wohnt, mindestens 18 Jahre alt ist und ein Girokonto auf den eigenen Namen bei einem in der EU registrierten Institut hat. Zur Identitätsprüfung nimmt Revest nur einen gültigen Reisepass oder einen Personalausweis mit elektronischen Sicherheitsmerkmalen an. Einzahlungen akzeptiert Revest nur von persönlichen Konten, die auf denselben Namen laufen wie dein Revest-Konto. Wie eine Kontoeröffnung bei einer anderen P2P-Plattform abläuft, zeigt unsere Anleitung zur Esketit-Kontoeröffnung.
Investiert wird über Portfolios. Du legst Name und Betrag fest und wählst Konsumentenkredite, Geschäftskredite oder beides, bei Geschäftskrediten dazu die Laufzeiten in Monaten. Außerdem stellst du Kreditgeber, Teilerwerb, Auto Top-Up, die maximale Zuteilung je Forderung und die Zuteilungsstrategie ein. Revest teilt dann automatisch nach diesen Vorgaben zu, ohne dass du jeden Kauf einzeln bestätigst. Stoppst oder änderst du ein Portfolio, wirkt das nur auf künftige Zuteilungen, bereits erworbene Forderungen laufen weiter. Revest kann den automatischen Erwerb jederzeit aussetzen oder einschränken und ihn mit Vorankündigung, soweit praktikabel, ganz einstellen. Schau nach dem Start in deinem Portfolio nach, ob die Zuteilung läuft.
Registrierst du dich über unseren Link, kommen 90 Tage lang 0,25 % Cashback auf Konsumentenkredite und 1 % auf Geschäftskredite zur Revest-Aktion dazu.
Revest im Video und was sich seitdem bewegt hat
Wir haben Revest in einem Video mit allen Vor- und Nachteilen durchgesprochen, die Aufnahme siehst du hier:
Das meiste aus dem Video gilt weiterhin: Die Zinssätze, die Cashback-Staffel, der Rückkauf ab dem 31. Tag und die Gebührenlage sind unverändert. Bei den Kennzahlen der Plattform hat sich seit der Aufnahme dagegen einiges bewegt:
- •Im Video sagen wir, es seien Forderungen im Wert von 15 Millionen Euro erworben worden und etwa 4,5 Millionen Euro lägen im Bestand, bei 909 aktiven Nutzern. Aktuell stehen auf der Statistikseite von Revest 16,29 Millionen Euro erworben, 4,75 Millionen Euro ausstehend und 970 aktive Nutzer, Stand 30. Oktober 2026.
- •Im Video sagen wir, etwa 20 Prozent der zurückgezahlten Forderungen kämen über den Rückkauf. Aktuell zeigt die Statistikseite 21.405 Rückkäufe, das sind 18,8 Prozent der zurückgezahlten Forderungen, Stand 30. Oktober 2026.
- •Im Video sagen wir, etwa 12 Prozent der offenen Forderungen seien überfällig. Aktuell sind es zusammen 15,14 Prozent: 12,12 Prozent mit 1 bis 15 Tagen und 3,02 Prozent mit 16 bis 30 Tagen Verzug. Als pünktlich führt Revest 84,86 Prozent der offenen Forderungen, Stand 30. Oktober 2026.
Bei zwei Beträgen ist uns im Video außerdem die Einheit verrutscht: Bei 1.000 Euro über 25 Tage zu 13,5 Prozent sprechen wir von „Cent“, gemeint sind 9,25 Euro Zinsen brutto. Dasselbe gilt für den Cashback der Revest-Aktion von 0,25 Prozent auf 1.000 Euro, das sind 2,50 Euro. Die Rechnungen oben im Artikel zeigen die richtigen Werte.
Wer hinter Revest steht
Betreiberin der Plattform ist die FINTECH PLATFORM d.o.o. mit Sitz in der Bunarska cesta 47 A in Pula und der Registernummer 060474571. Die Abkürzung d.o.o. steht für die kroatische Form der GmbH. Nach der Änderung des kroatischen Gesellschaftsgesetzes (Narodne novine 114/2022) liegt das Mindeststammkapital einer d.o.o. bei 2.500 Euro, eine deutsche GmbH braucht nach § 5 Abs. 1 GmbHG mindestens 25.000 Euro, das Zehnfache. Das ist die gesetzliche Untergrenze und sagt nichts darüber, wie viel Kapital die Betreiberin tatsächlich hält.
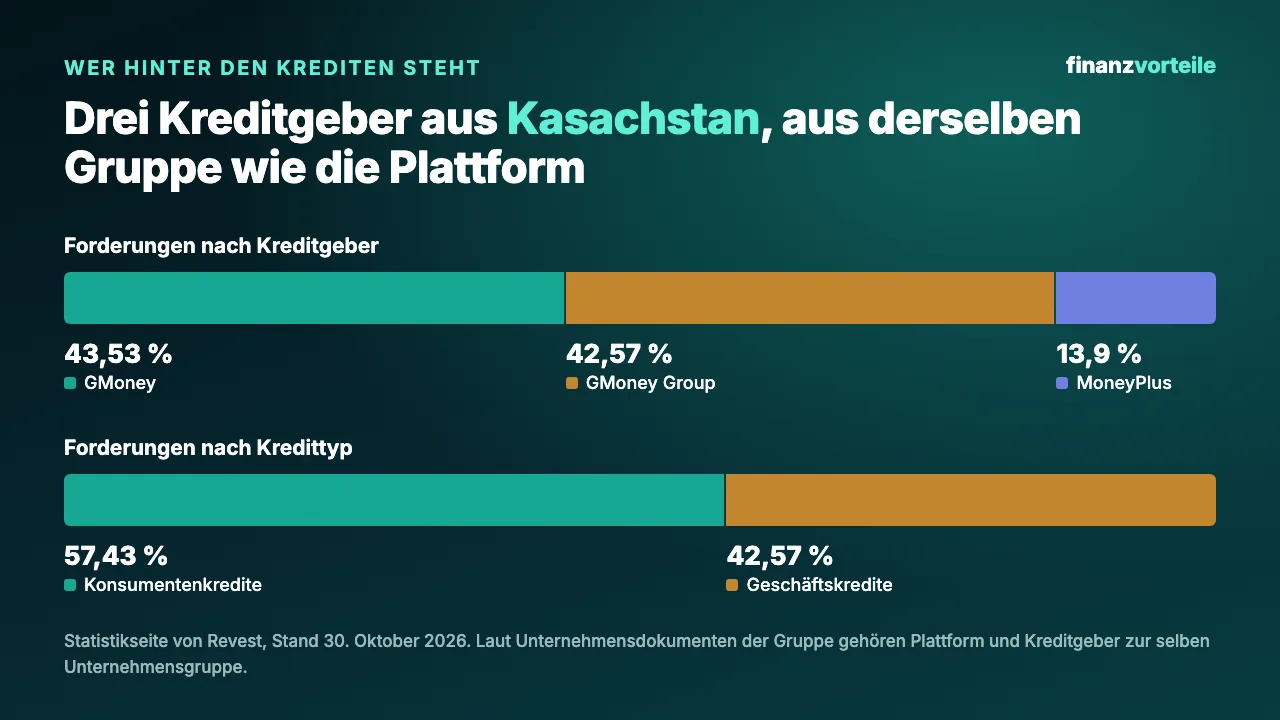
Plattform und Kreditgeber gehören zur selben Unternehmensgruppe. Die Kreditgeber-Seite von Revest listet drei Einträge, alle mit dem Land Kasachstan: GMoney (betrieben von MFO Unicredo LLP), MoneyPlus (MoneyPlus MFO LLP, nach eigener Beschreibung eine lizenzierte Mikrofinanzgesellschaft) und GMoney Group. GMoney Group ist laut Übersichtsdokument der Markenname von GM Group Limited, die Unicredo und MoneyPlus mit je 95 Prozent hält. In einem Unicredo-Dokument vom Juli 2026 nennt die Gruppe auch Revest als Teil von GM Group.
Die Zinsen nennt die Kreditgeber-Seite je Kreditgeber: 13,5 Prozent für GMoney und MoneyPlus, ab 14,0 Prozent für GMoney Group, je nach Laufzeit. Nach Kreditgeber verteilen sich die Forderungen laut Statistikseite am 30. Oktober 2026 so: 43,53 Prozent GMoney, 42,57 Prozent GMoney Group und 13,9 Prozent MoneyPlus. Der Anteil von GMoney Group entspricht dabei dem Anteil der Geschäftskredite, nach Kredittyp stehen Konsumentenkredite bei 57,43 Prozent. Wählst du mehrere Kreditgeber, bleibt dein Geld damit trotzdem innerhalb einer Unternehmensgruppe.
Dazu kommt das Länderrisiko. S&P hat Kasachstan im August 2026 auf BBB mit stabilem Ausblick hochgestuft, das meldet die Nationalbank Kasachstans am 22. August 2026. Das Rating bewertet den Staat und nicht die Kreditgeber. Alle drei Kreditgeber arbeiten im selben Land. Laut Statistikseite ist Revest seit Dezember 2025 am Markt, die Kennzahlen der Statistikseite reichen also knapp elf Monate zurück. Die Statistikseite wird laut Revest täglich aktualisiert, ein Blick darauf lohnt sich vor jeder Einzahlung.
Wie der Rückkauf bei Revest funktioniert
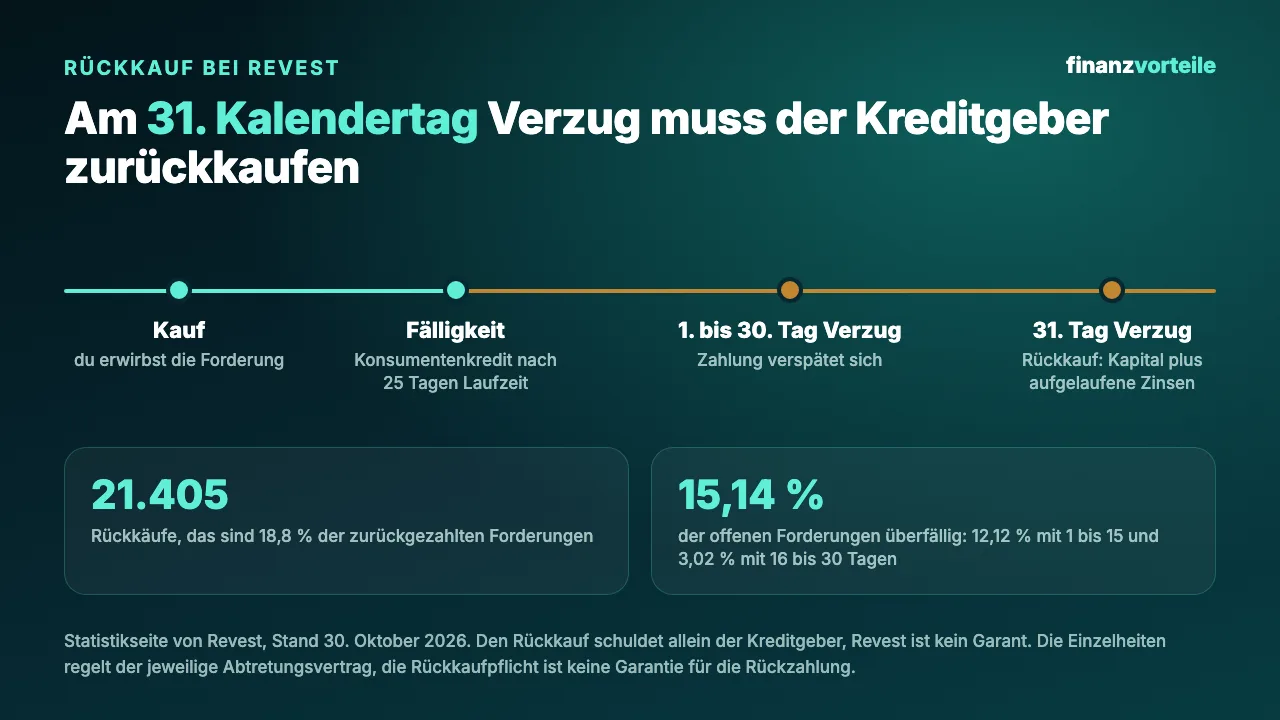
Das Glossar der Terms of Use (Fassung vom 18. September 2026) beschreibt die Rückkaufverpflichtung so: Der Kreditgeber kauft die Forderung am 31. Kalendertag Verzug bei der Kapitalrückzahlung von dir zurück. Der Rückkaufpreis besteht aus dem ausstehenden Kapital der Forderung plus den aufgelaufenen vertraglichen Zinsen bis einschließlich zum Tag der Ausführung. Danach aktualisiert Revest den Kontostand in deinem Profil innerhalb von einem Werktag.
Verpflichtet ist allein der Kreditgeber, im Vertragsdeutsch der Zedent. Die Terms of Use sagen es deutlich: Allein der Kreditgeber schuldet den Rückkauf, Revest ist kein Garant. Auch die Startseite wirbt mit „100% Rückkaufverpflichtung“ und schreibt direkt dahinter, dass die Bedingungen je nach Darlehensanbahner, Forderungsart und Abtretungsvereinbarung gelten können.
Die Details, die Auslöser und die Berechnung regelt der Abtretungsvertrag, der laut Ziffer 10.1 bei Widersprüchen Vorrang vor den Terms of Use hat. Er gilt je Forderung, lies also die Bedingungen, die Revest zur jeweiligen Forderung anzeigt. Nach Ziffer 24.3 ist die Rückkaufpflicht keine Garantie für die Rückzahlung des Forderungspreises oder der Zinsen und keine Versicherung gegen Verluste. Ihr Wert hängt laut Revest vollständig davon ab, dass der Kreditgeber weiter leisten kann.
Wie oft der Rückkauf greift, zeigt die Statistikseite. Bis zum 30. Oktober 2026 sind 21.405 Forderungen über den Rückkauf zurückgezahlt worden, das sind 18,8 Prozent der zurückgezahlten Forderungen. Bei den offenen Forderungen sind zusammen 15,14 Prozent überfällig, davon 12,12 Prozent mit 1 bis 15 Tagen und 3,02 Prozent mit 16 bis 30 Tagen Verzug. Ob diese Werte nach Anzahl oder nach Betrag berechnet sind, nennt Revest nicht. Rechne bei jeder Forderung damit, dass sich die Zahlung verspäten kann, plane in dem Fall eine Wartezeit bis zum 31. Tag ein und investiere nur Geld, auf das du so lange verzichten kannst.
Zulassung, Einlagensicherung und Verwahrung bei Revest
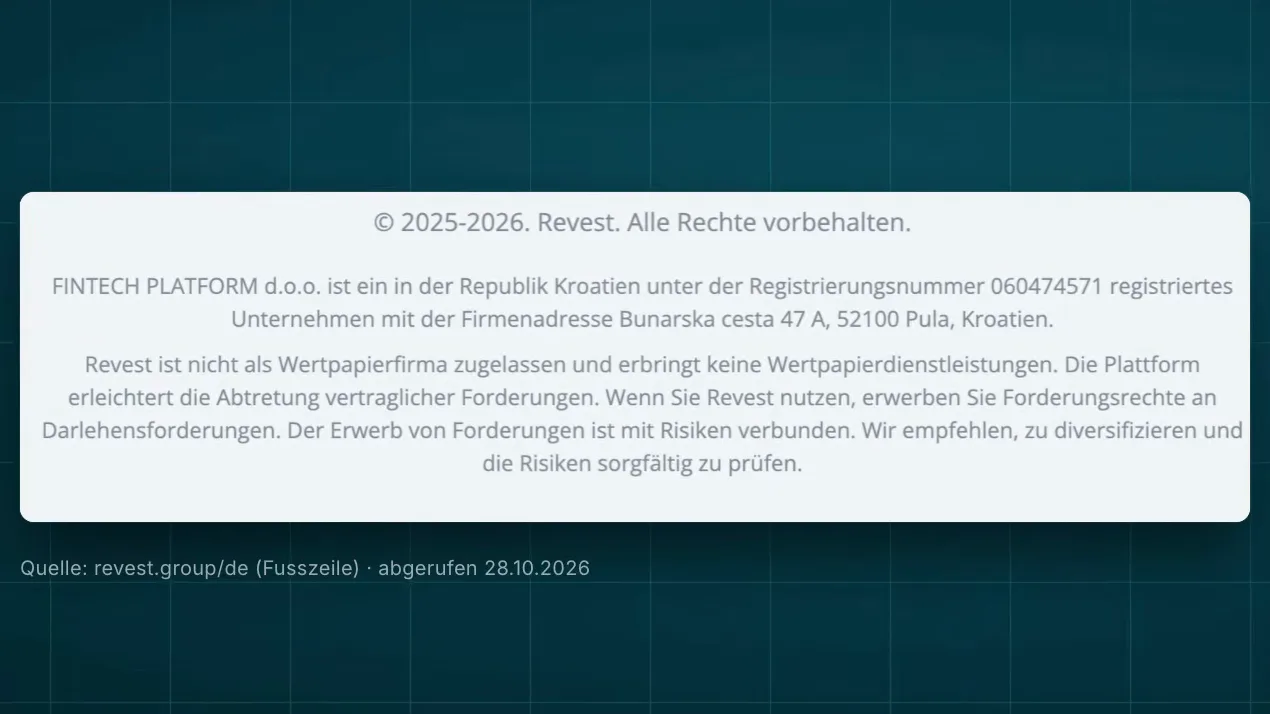
Revest ist nach eigener Angabe nicht als Wertpapierfirma zugelassen. Im Footer jeder Seite steht, dass FINTECH PLATFORM d.o.o. nicht als Wertpapierfirma zugelassen ist (englische Fassung: „not authorised as an investment firm“), Revest keine Anlagedienstleistungen erbringt und die Plattform die Abtretung vertraglicher Forderungen ermöglicht. Die Terms of Use ergänzen, dass Revest keine regulierten Finanz-, Crowdfunding-, Zahlungs-, E-Geld-, Einlagen- oder Verwahrdienste erbringt.
Eine Einlagensicherung greift nicht. Forderungen sind laut Revest-FAQ keine Einlagen und von keinem Einlagensicherungssystem, keinem Anlageversicherungsinstrument und keiner gesetzlichen Entschädigungseinrichtung gedeckt. Die Terms of Use halten fest, dass keine gesetzliche Entschädigung und keine Versicherung Verluste auf Forderungen ausgleicht. Nach den Terms of Use kannst du einen Teil oder den gesamten gezahlten Forderungspreis verlieren.
Deine Einzahlungen laufen laut Terms of Use über Durchlaufkonten von Zahlungsdienstleistern und liegen nicht auf einem Revest-Konto. Revest schreibt außerdem, dass Nutzergelder getrennt vom eigenen Vermögen behandelt werden. Nach Ziffer 17.3 dürfen Revest und der Zahlungsdienstleister aber ohne Vorankündigung den Profilzugang sperren und Guthaben einfrieren lassen, unter anderem solange eine verstärkte Kundenprüfung oder ein Herkunftsnachweis aussteht. Für Handlungen in gutem Glauben haftet Revest nach derselben Ziffer, soweit gesetzlich zulässig, nicht für Schäden.
So ordnest du das ein: Revest ist eine Anlage mit Kapitalrisiko bis zum Verlust des gesamten Einsatzes. Setz nur Geld ein, dessen Verlust du verkraften kannst, und halte Ausweis und Nachweis zur Herkunft deiner Mittel bereit. Wie die Aufsichtslage bei einer P2P-Plattform mit Lizenz aussieht, zeigen die Debitum Erfahrungen.
Wie du bei Revest wieder an dein Geld kommst
Bei der Auszahlung von Guthaben, das nicht investiert ist, gilt eine Mindestsumme von 50 Euro. Revest zahlt auf das Konto aus, von dem du eingezahlt hast, und berechnet dafür laut Preisliste derzeit 0 Euro. Bei der Dauer nennen die Terms of Use normalerweise zwei Werktage plus mögliche Bearbeitungszeit für Abwicklung, Compliance oder Zahlungsdienstleister, die FAQ nennt bis zu drei Werktage. Rechne beim ersten Mal mit drei Werktagen.
Bei investiertem Geld wartest du auf die Rückzahlung, auf den Rückkauf oder du verkaufst am Sekundärmarkt. Konsumentenkredite laufen fest 25 Tage, bei Geschäftskrediten gilt die Laufzeit, die du gewählt hast. Der Rückkauf greift erst am 31. Kalendertag Verzug.
Der Sekundärmarkt hat klare Regeln. Verkaufen kannst du nur laufende und pünktlich bediente Forderungen, überfällige lassen sich nicht einstellen. Der Preis ist der verbleibende Kapitalbetrag ohne Auf- oder Abschlag, und ein Käufer muss die gesamte eingestellte Forderung nehmen, ein Teilkauf ist nicht möglich. Ob dein Angebot verkauft wird, hängt von der Nachfrage anderer Nutzer ab, deren Portfolio-Kriterien zur Forderung passen. Gekauft wird ausschließlich über Auto-Claim Purchase, und das Matching richtet sich nach der ursprünglichen Laufzeit, nicht nach der Restlaufzeit. Als Verkäufer bekommst du die Zinsen bis zum Verkaufstag, der Käufer ab dem Kauftag, zum unveränderten Satz.
Bei einer 25-Tage-Forderung siehst du nach dem ersten Zyklus selbst, wie schnell Rückzahlung und Auszahlung bei dir laufen. Plane für Geld in längeren Geschäftskrediten die volle gewählte Laufzeit ein.
Konsumentenkredite haben 25 Tage Laufzeit und 13,5 % Zins im Jahr. Über unseren Link kommen 90 Tage ab Registrierung 0,25 % Community-Cashback dazu.
Stärken und Abwägungen auf einen Blick
Wo Revest stark ist
- 13,5 Prozent Zins im Jahr auf Konsumentenkredite mit fester Laufzeit von 25 Tagen, 14,0 bis 16,0 Prozent auf Geschäftskredite mit 1 bis 24 Monaten, Stand 30. Oktober 2026
- Einstieg ab 10 Euro je Forderung
- Registrierung, Einzahlung, Auszahlung und Forderungserwerb laut Preisliste derzeit ohne Gebühr
- Rückkaufverpflichtung des Kreditgebers ab dem 31. Kalendertag Verzug, Rückkaufpreis ist Kapital plus aufgelaufene Zinsen
- Revest-Cashback von 0,25 bis 6 Prozent auf förderfähige Erwerbe als Einmalbetrag auf die Laufzeit, Aktion bis 30. November 2026
- Community-Cashback über unseren Link: 90 Tage ab Registrierung 0,25 Prozent auf Konsumentenkredite und 1 Prozent auf Geschäftskredite
- Bei Geschäftskrediten monatliche Zinsgutschrift, das Kapital kommt am Ende der Laufzeit zurück
- Automatischer Erwerb über Portfolios mit Auswahl von Kredittyp, Laufzeit und Kreditgeber
- Sekundärmarkt für laufende, pünktlich bediente Forderungen zum verbleibenden Kapitalbetrag ohne Auf- oder Abschlag
- Statistikseite mit Rückkäufen und überfälligen Forderungen, laut Revest täglich aktualisiert
Was du vor dem Einstieg abwägst
- Revest ist nach eigener Angabe nicht als Wertpapierfirma zugelassen und erbringt keine regulierten Finanzdienste
- Keine Einlagensicherung und keine gesetzliche Entschädigung für Verluste auf Forderungen
- Der Rückkauf liegt allein beim Kreditgeber derselben Unternehmensgruppe, Revest ist kein Garant
- Alle drei Kreditgeber arbeiten in Kasachstan
- Verkauf am Sekundärmarkt nicht garantiert, überfällige Forderungen lassen sich nicht verkaufen
- Profilsperre und Einfrieren von Guthaben ohne Vorankündigung möglich, etwa bei laufender Kundenprüfung
- Revest kann Gebühren per Preislisten-Update einführen und Aktionen jederzeit ändern oder beenden
- Kapitalverlust bis zum gesamten Forderungspreis möglich
Zinsen aus Revest versteuern
Revest behält keine Steuern auf die vertraglichen Zinsen ein, die dir gutgeschrieben werden. Die Terms of Use halten fest, dass Zinsen und Rückzahlungen brutto berechnet und verbucht werden und du allein für die Einkommensteuer in deinem Steuerwohnsitzland verantwortlich bist.
Laut Terms of Use kann Revest nach EU-Recht, darunter die Richtlinie 2011/16/EU in der Fassung von DAC7 und DAC8, verpflichtet sein, Transaktionsdaten, Zinsbeträge, Steuer-Identifikationsnummern und persönliche Angaben an die zuständigen Steuerbehörden zu melden. Halte deine Steuer-ID bereit.
Das ist keine Steuerberatung, und Revest gibt nach eigener Aussage ebenfalls keine. Wie Zinsen und Cashback bei dir steuerlich zu behandeln sind, klärst du mit deinem Steuerberater.
Fazit: für wen sich Revest eignet
Revest bietet kurze Laufzeiten mit klar benannten Sätzen: 13,5 Prozent im Jahr auf Konsumentenkredite mit 25 Tagen, 14,0 bis 16,0 Prozent auf Geschäftskredite, Einstieg ab 10 Euro und laut Preisliste derzeit keine Plattformgebühren. Dazu kommen die Revest-Aktion mit bis zu 6 Prozent auf förderfähige Erwerbe bis 30. November 2026 und unser Community-Cashback über 90 Tage ab Registrierung.
Dem stehen vier Punkte gegenüber, die du bewusst annehmen solltest: Revest ist nach eigener Angabe nicht als Wertpapierfirma zugelassen, eine Einlagensicherung greift nicht, der Rückkauf kommt allein vom Kreditgeber derselben Unternehmensgruppe, und alle drei Kreditgeber arbeiten in Kasachstan. Revest dokumentiert diese Punkte selbst in den Terms of Use, in der FAQ und auf der Kreditgeber-Seite. Für Geld, das du kurzfristig brauchst oder jederzeit verfügbar halten willst, passt die Plattform wegen der eingeschränkten Liquidität nicht.
Unsere Einordnung: Revest richtet sich an Anleger, die kurze Rückzahlfristen suchen und P2P-Kredite schon kennen. Weitere Plattformen siehst du im P2P-Vergleich, ausführlich haben wir auch Bondora Go & Grow beschrieben.
Für dieses Profil ist Revest gebaut, für sicherheitsorientiertes Geld ist die Plattform nicht gedacht.
Einstieg ab 10 Euro. Über unseren Link: 90 Tage ab Registrierung 0,25 % Cashback auf Konsumentenkredite und 1 % auf Geschäftskredite, zusätzlich zur laufenden Revest-Aktion.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Weitere Artikel zu P2P-Kredite
- Mintos Gutschein: Bonus und Bedingungen
Mintos Gutschein: Die Aktion hinter unserem Link zahlt bis zu 350 Euro Bonus für Anlagen bis 30.11.2026. Alle Stufen, Haltefrist und Auszahlung im Blick.
- Revest Bonus: 0,25 % Konsum, 1 % Geschäft
Revest Bonus über unseren Link: 0,25 % auf Konsumentenkredite, 1 % auf Geschäftskredite für 90 Tage, zusätzlich zur Revest-Aktion. Mit Rechenbeispielen.
- Esketit Bonus: 0,5 % in 90 Tagen
0,5 Prozent Cashback auf deine Käufe der ersten 90 Tage. Wie Esketit rechnet, was der Empfehlungsbonus zusätzlich bringt und warum die Lizenz fehlt.
- Bondora Go & Grow: Erfahrungen und Bedingungen
Go & Grow zahlt täglich Zinsen und sieht aus wie Tagesgeld. Was du rechtlich kaufst, wie die 6 Prozent zustande kommen und was im Kleingedruckten steht.
- Maclear Bonus: 3 % Cashback für 90 Tage
3 Prozent Cashback ab 50 Euro auf Primary-Market-Investitionen der ersten 90 Tage, ohne Code. Die Bedingung bei der Registrierung und was 5.000 Euro einbringen.
- Debitum Konto eröffnen: Anleitung in 8 Schritten
Debitum Konto eröffnen in 8 Schritten: welche Dokumente durchgehen, wie du Ausweis und Adressnachweis beim ersten Versuch bestätigt bekommst, ab 10 Euro.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich auf Neukunden, sofern nicht anders angegeben.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft, bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Diese Website finanziert sich über Werbe- bzw. Affiliate-Links. Das betrifft insbesondere die Buttons und Anbieter-Links in unseren Artikeln, Vergleichen und Bonus-Übersichten. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision, ohne Mehrkosten für dich. Auf unsere redaktionelle Bewertung hat das keinen Einfluss.