Der Vanguard FTSE All-World bildet einen Index nach, der zum 30. Oktober 2026 4.200 Aktien aus Industrie- und Schwellenländern enthält, und kostet laut Datenblatt 0,14 % im Jahr. Wir zeigen dir, was im Fonds steckt, was er kostet, worin sich die ausschüttende und die thesaurierende Klasse unterscheiden und welche Kosten ein Sparplan bei Scalable Capital hat. Die Zahlen stammen aus dem Datenblatt und dem Basisinformationsblatt von Vanguard, von FTSE Russell und von Scalable Capital, abgerufen am 6. November 2026.
Was du mit dem Fonds kaufst
Der Vanguard FTSE All-World bildet einen Index nach, der laut FTSE Russell zum 30. Oktober 2026 4.200 Aktien aus Industrie- und Schwellenländern enthält, und kostet laut Datenblatt zum 30. September 2026 0,14 % im Jahr. Das Kürzel VWRL gehört zur ausschüttenden Klasse mit der ISIN IE00B3RBWM25 und der WKN A1JX52. Es gilt an den Börsen in Amsterdam, London, Mailand und Zürich, an der Deutschen Börse lautet der Ticker laut Vanguard VGWL. Im Depot suchst du den Fonds am besten über die ISIN oder die WKN.
Dahinter steckt ein Teilfonds der Vanguard Funds plc mit Domizil Irland. Der Index besteht laut Datenblatt aus Aktien von großen und mittelgroßen Unternehmen. Der Fonds verfolgt laut Datenblatt einen passiven Ansatz: Er erwirbt Wertpapiere physisch und versucht, die Wertentwicklung des FTSE All-World Index nachzubilden. Nach dem Basisinformationsblatt (KID) kauft er dafür eine repräsentative Auswahl der Indexwerte, also nicht jede einzelne Aktie. Zum 30. September 2026 liegen laut Datenblatt 3.821 Aktien im Fonds.
Was 0,14 % in Euro heißen, zeigt ein Rechenbeispiel mit 10.000 Euro Anlagewert: 10.000 Euro mal 0,0014 ergibt 14 Euro im Jahr, das KID rechnet dasselbe in US-Dollar vor (14 USD bei 10.000 USD). Auf der Produktseite weist Vanguard auf die Senkung der laufenden Kosten von 19 auf 14 Basispunkte hin. Bei den früheren 0,19 % wären es 10.000 Euro mal 0,0019, also 19 Euro im Jahr gewesen, 5 Euro mehr. Über die im KID empfohlene Haltedauer von 5 Jahren wächst der Unterschied bei gleich bleibendem Anlagewert auf 25 Euro. Die Rechnung dazu: 10.000 Euro mal 0,0014 mal 5 sind 70 Euro, 10.000 Euro mal 0,0019 mal 5 sind 95 Euro. Das zeigt nur die Größenordnung, denn dein Anlagewert verändert sich im Lauf der Jahre.
Länder und Branchen
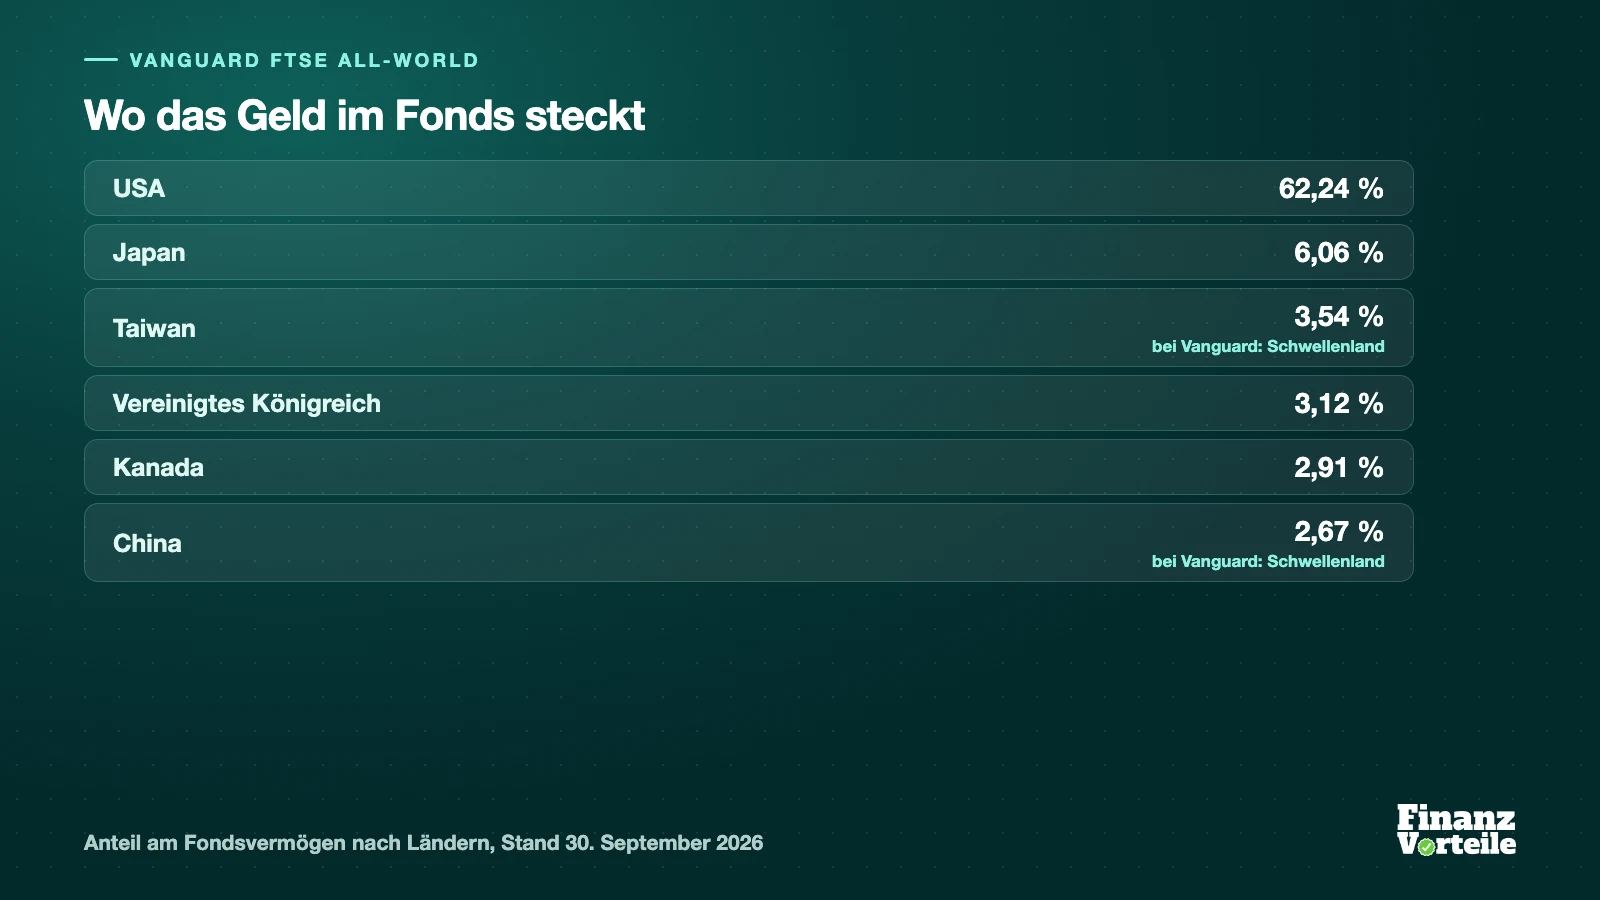
Die Länderverteilung zeigt, wo das Geld im Fonds steckt. Laut der Marktallokation auf der Vanguard-Produktseite führen am 30. September 2026 die USA mit 62,24 %, danach folgen Japan mit 6,06 %, Taiwan mit 3,54 %, das Vereinigte Königreich mit 3,12 %, Kanada mit 2,91 % und China mit 2,67 %. Taiwan und China zählt Vanguard zu den Schwellenmärkten, Taiwan ist damit das größte Schwellenland im Fonds. Die Länderliste im FTSE-Factsheet führt für den Index 49 Länder und Märkte auf, Stand 30. Oktober 2026.
Bei den Branchen liegt Technologie mit 36,1 % vorn, es folgen Finanzwesen mit 14,9 % und Industrie mit 12,0 %. Diese Werte stammen aus dem Datenblatt vom 30. September 2026, das die Branchen nach dem Industry Classification Benchmark einteilt.
Größte Positionen und Gewichtung
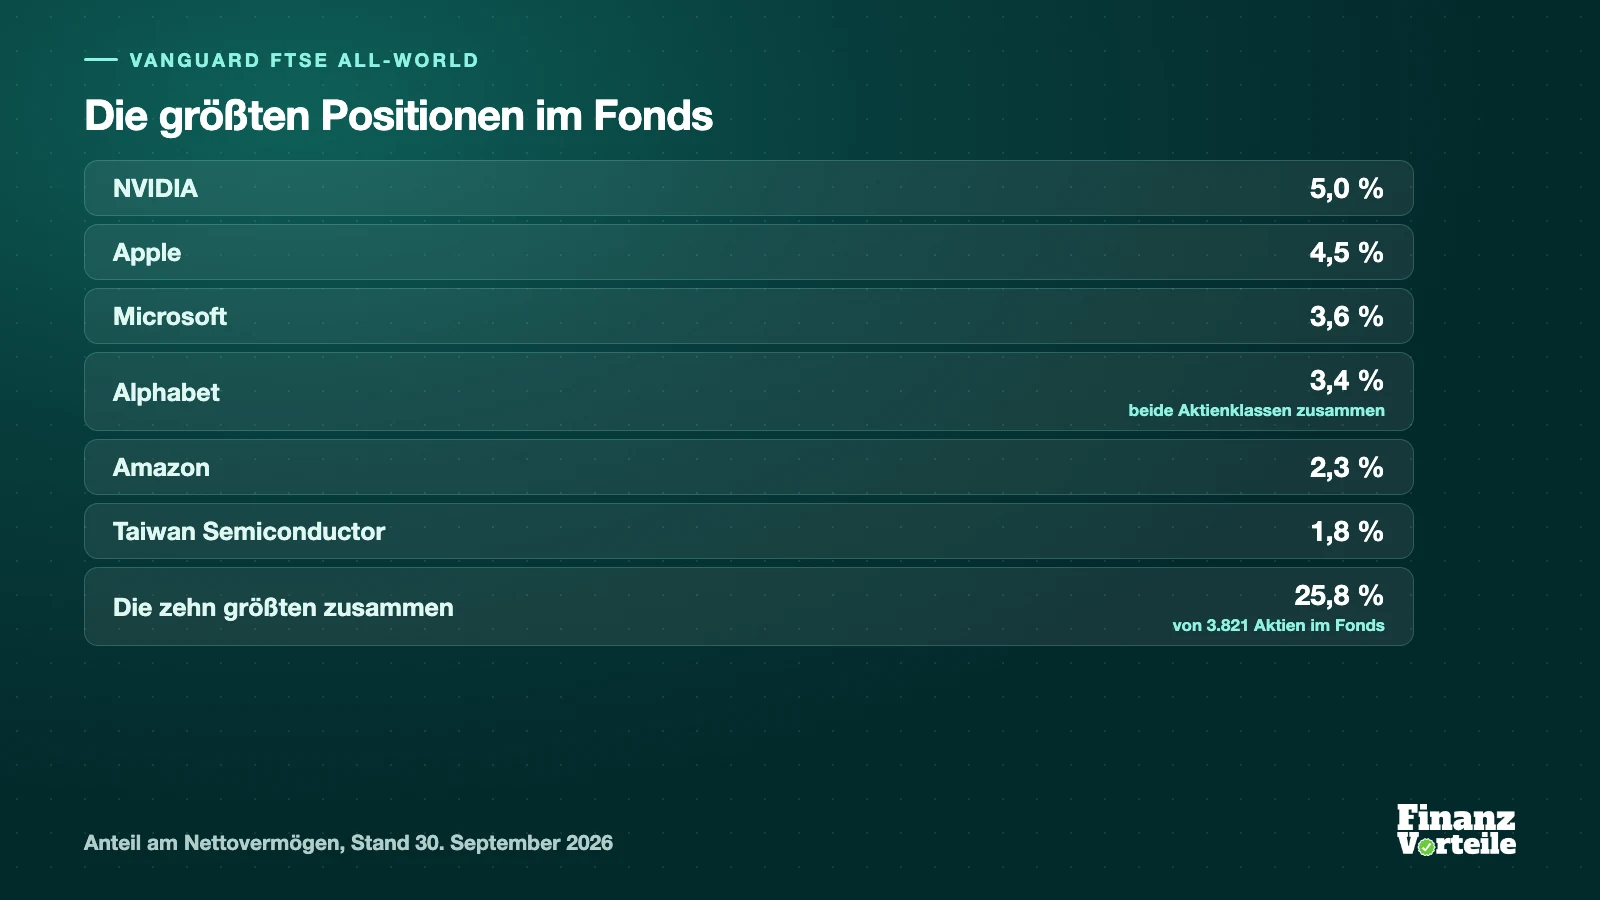
Unter den Einzelwerten steht NVIDIA mit 5,0 % an der Spitze, vor Apple mit 4,5 %, Microsoft mit 3,6 % und Alphabet mit 3,4 %, wobei beide Aktienklassen von Alphabet zusammengerechnet sind. Auf Platz fünf liegt Amazon mit 2,3 %. Die zehn größten Positionen machen laut Datenblatt zusammen etwa 25,8 % des Nettovermögens aus, Stand 30. September 2026.
Der Index gewichtet laut FTSE Russell nach Marktkapitalisierung: Je größer ein Unternehmen an der Börse ist, desto höher ist grundsätzlich sein Gewicht im Index, und der Fonds bildet den Index mit einer repräsentativen Auswahl der Werte nach. Die Schwellenländer stellen im Index zum 30. Oktober 2026 2.298 der 4.200 Werte, kommen aber nur auf rund 9,6 % des Marktkapitals (9.958.510 geteilt durch 103.838.479, beides in Millionen US-Dollar). Die aktuellen Gewichte findest du im Datenblatt und auf der Vanguard-Produktseite, dort kannst du vor dem Kauf prüfen, ob sie zu deinem Vorhaben passen.
Was der Fonds jährlich kostet
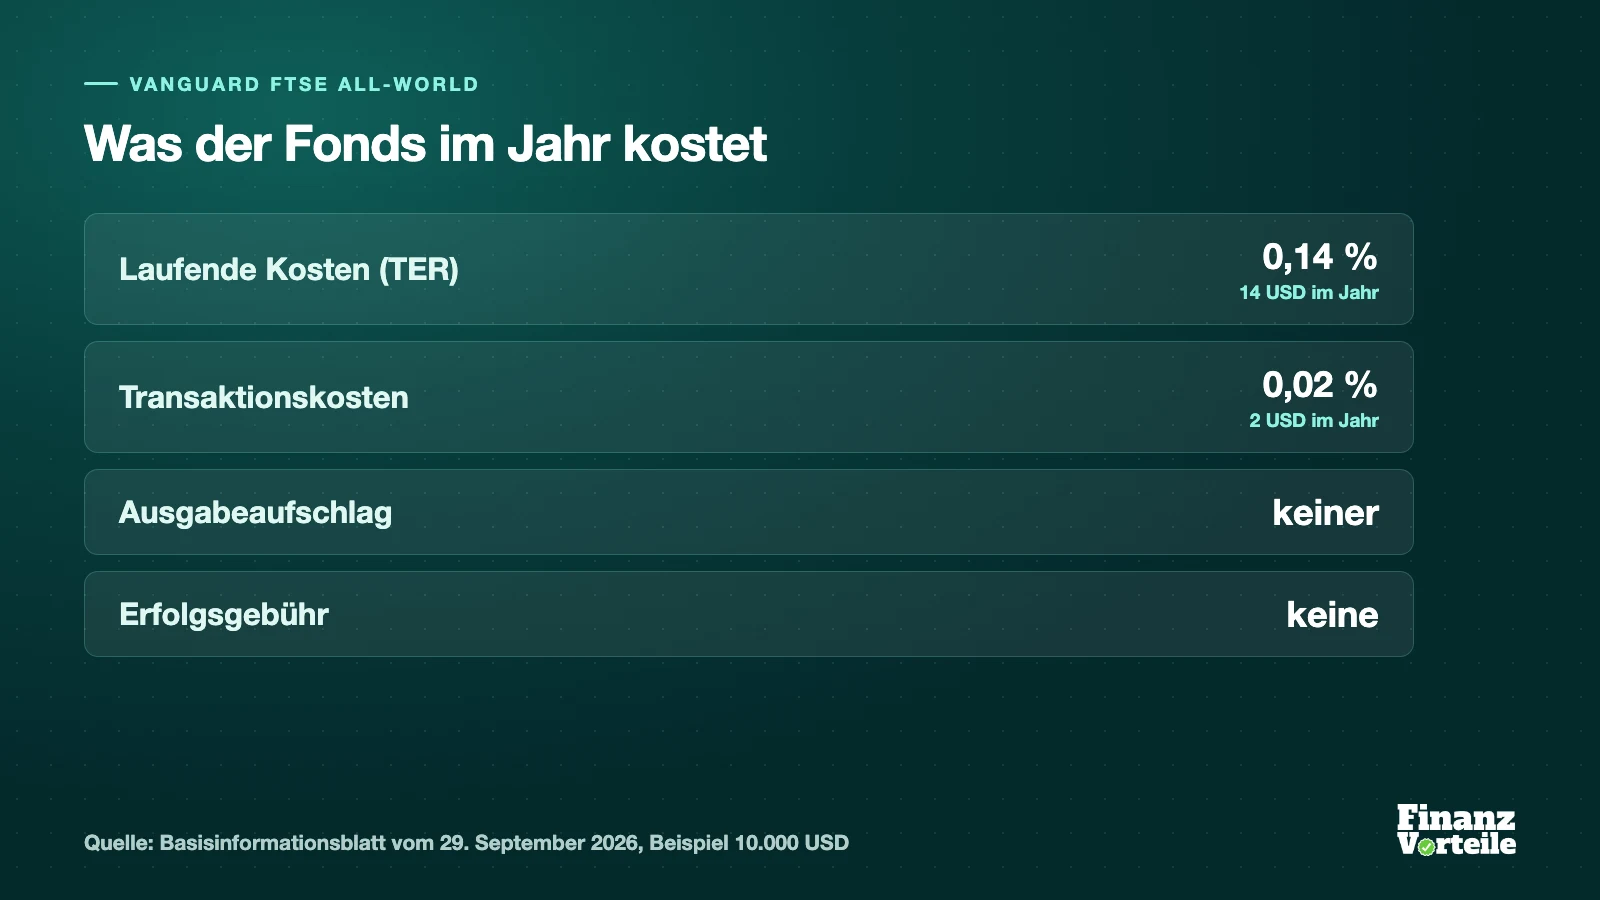
Was kostet der Fonds im Jahr? Laut Basisinformationsblatt vom 29. September 2026 sind es 0,14 % laufende Kosten plus 0,02 % Transaktionskosten, jeweils bezogen auf den Wert deiner Anlage pro Jahr. Der Fonds erhebt keinen Ausgabeaufschlag und keine Erfolgsgebühr. Auch eine Rücknahmegebühr berechnet er nicht, wobei laut KID die Person, die dir den Fonds verkauft, eine solche Gebühr verlangen kann.
Die Kosten deines Brokers kommen dazu: Bei Scalable Capital kostet die Sparplanausführung Stand 6. November 2026 in allen Broker-Modellen 0 Euro. Spreads (der Unterschied zwischen Kauf- und Verkaufskurs) und die Preise für Einmalkäufe nennt der Abschnitt zum Sparplan, die Orderkosten mehrerer Broker rechnen wir im Depot Vergleich nach.
KID vom 29.09.2026 Im Fonds | |
|---|---|
| Laufende Kosten (TER) | 0,14 % pro Jahr, 14 USD bei 10.000 USD |
| Transaktionskosten | 0,02 % pro Jahr, 2 USD bei 10.000 USD |
| Ausgabeaufschlag | keiner |
| Rücknahmegebühr | keine im Fonds |
| Erfolgsgebühr | keine |
| Kosten gesamt, 1 Jahr | 16 USD bei 10.000 USD (0,14 % plus 0,02 %) |
| Wirkung pro Jahr | 0,2 % pro Jahr laut KID bei 5 Jahren Haltedauer, dort mit einer Nachkommastelle angegeben |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Stärken und Entscheidungen im Überblick
Ein ETF nimmt dir Arbeit ab, andere Entscheidungen bleiben bei dir. Die Gegenüberstellung zeigt beides auf einen Blick, die Belege stehen in den weiteren Abschnitten.
Was der Fonds für dich übernimmt
- Streuung über 3.821 Aktien aus Industrie- und Schwellenländern, Stand 30.09.2026
- Laufende Kosten von 0,14 % im Jahr, kein Ausgabeaufschlag, keine Erfolgsgebühr (KID vom 29.09.2026)
- Passive Nachbildung des FTSE All-World Index, du wählst keine Einzelaktien aus
- Zwei Klassen mit gleichem Index und gleichen Kosten: ausschüttend oder thesaurierend
- Der Index deckt laut FTSE Russell rund 90 bis 95 Prozent der investierbaren Marktkapitalisierung ab
- Irischer UCITS-Fonds, laut KID Umbrella-Fonds mit getrennter Haftung zwischen den Teilfonds
Was du selbst entscheiden musst
- Ausschüttend oder thesaurierend: Die Klasse wählst du vor dem Kauf
- Fondswährung ist der US-Dollar, das Währungsrisiko ist im Risikoindikator des KID nicht berücksichtigt
- USA mit 62,24 % und Technologie mit 36,1 % haben das größte Gewicht
- Risikoklasse 4 von 7 bei 5 Jahren empfohlener Haltedauer, ohne Kapitalschutz
- Bei der ausschüttenden Klasse werden die Erträge ausgezahlt und nicht im Fonds reinvestiert
Sparplanausführung in allen Broker-Modellen 0 Euro, Sparrate ab 1 Euro, Stand 6. November 2026.
Ausschüttend oder thesaurierend: welche Klasse passt?
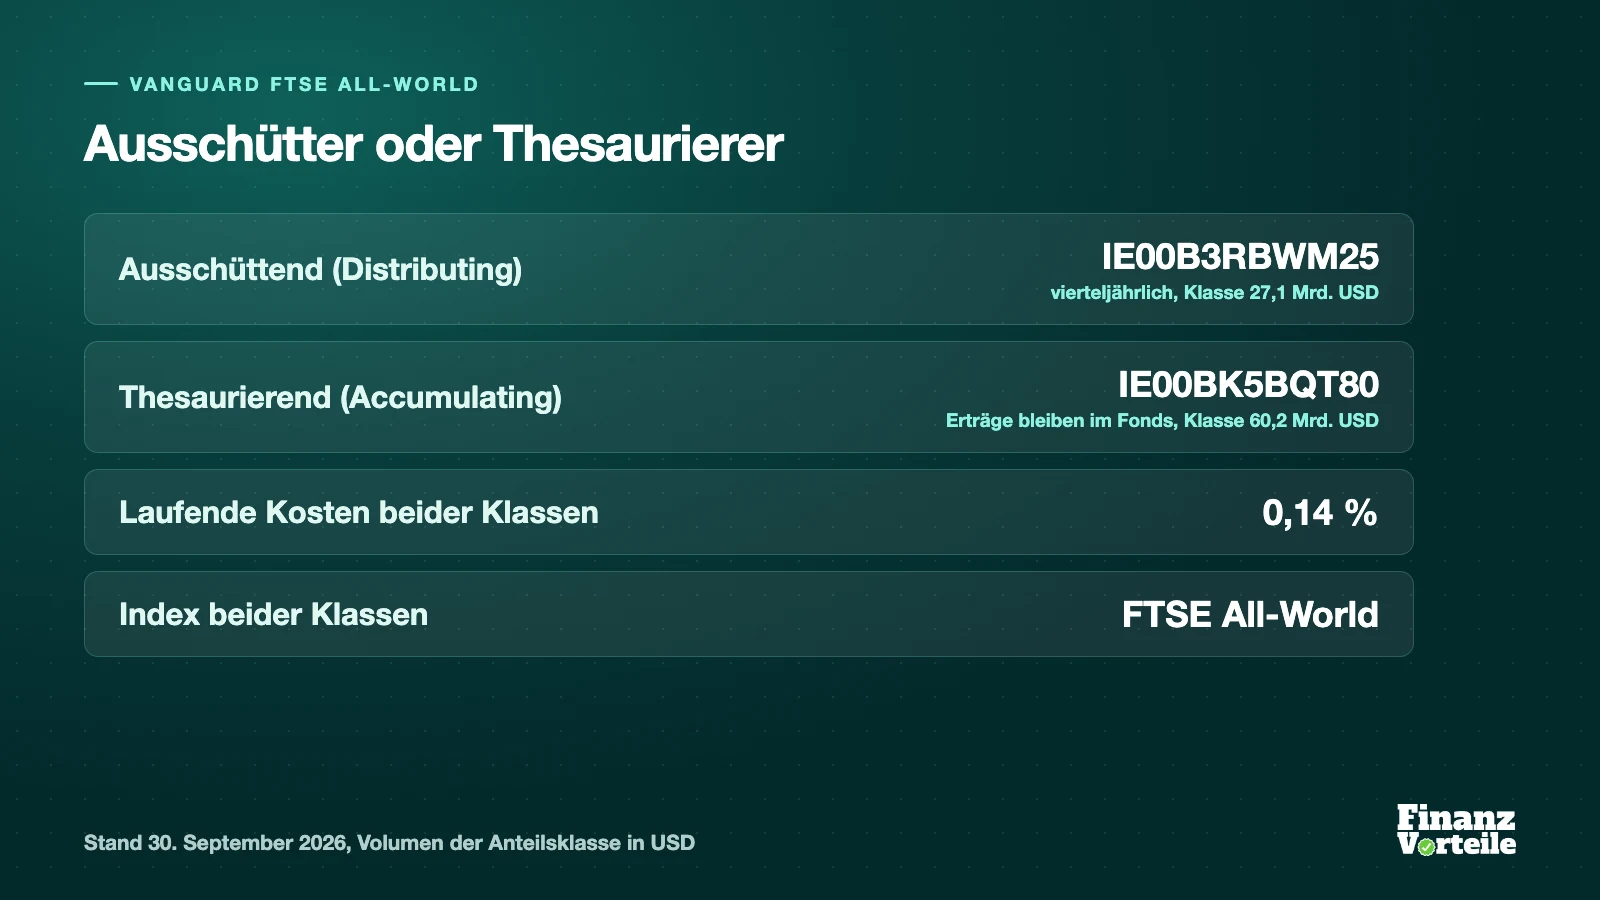
Vanguard bietet den Fonds in zwei Klassen mit demselben Index an. Die ausschüttende Klasse (Distributing) trägt die ISIN IE00B3RBWM25 und zahlt laut Datenblatt vierteljährlich aus. Die thesaurierende Klasse (Accumulating) hat die ISIN IE00BK5BQT80, die WKN A2PKXG und den Ticker VWCE. Ihre Erträge werden laut KID reinvestiert und spiegeln sich in den Preisen der Anteile wider. Wer nach „Vanguard FTSE All-World thesaurierend“ sucht, meint diese zweite Klasse.
Beide Klassen kosten laut den Datenblättern vom 30. September 2026 je 0,14 % im Jahr, und die KIDs vom 29. September 2026 stufen beide in Risikoklasse 4 von 7 ein. Das Volumen unterscheidet sich: Die ausschüttende Klasse hatte zum 30. September 2026 27,1 Milliarden US-Dollar, die thesaurierende 60,2 Milliarden US-Dollar.
Bei der ausschüttenden Klasse lag die letzte Zahlung bei 0,5434 US-Dollar je Anteil, mit Ex-Tag am 17. September 2026 (ab diesem Tag wird der Fonds ohne die anstehende Ausschüttung gehandelt) und Auszahlung am 30. September 2026. Die Ausschüttungsrendite beträgt laut Vanguard 1,32 % zum 30. September 2026. Die Beträge schwanken: In den letzten fünf Zahlungen lagen sie zwischen 0,4227 und 0,9055 US-Dollar je Anteil, und garantiert ist keiner davon.
Die ausschüttende Klasse zahlt die Erträge aus, die thesaurierende Klasse reinvestiert sie im Fonds, und ob dein Broker eine automatische Wiederanlage der Ausschüttungen anbietet, liest du in seinen Bedingungen nach. Welche Klasse zu dir passt, hängt also davon ab, ob du Zahlungen auf dem Konto sehen oder die Erträge im Fonds lassen möchtest. Wenn du die Zahlungen in einem Portfolio-Tracker verfolgen willst, findest du in unserem Parqet-Test einen Überblick über Tarife und Funktionen.
Ausschüttungen und Steuer in Deutschland
Die steuerlichen Eckdaten stammen aus den Gesetzen und aus dem Hilfecenter von Scalable Capital, jeweils abgerufen am 6. November 2026. Laut § 20 Abs. 1 Satz 1 InvStG sind bei Aktienfonds 30 Prozent der Erträge steuerfrei (Aktienteilfreistellung). Vanguard stuft den Fonds nach dem InvStG 2018 als Aktienfonds ein, mit einer Mindestkapitalbeteiligungsquote von 85,00 %.
Auf Einkünfte aus Kapitalvermögen, die nicht unter § 20 Abs. 8 EStG fallen, beträgt die Einkommensteuer laut § 32d Abs. 1 EStG 25 Prozent (Abgeltungsteuer). Der Solidaritätszuschlag beträgt laut § 4 SolzG 5,5 Prozent der Bemessungsgrundlage, auch auf die Einkommensteuer nach § 32d Absatz 3 und 4 EStG. Als Sparer-Pauschbetrag sind laut § 20 Abs. 9 EStG 1.000 Euro im Jahr abzuziehen, bei zusammen veranlagten Ehegatten gilt ein gemeinsamer Betrag von 2.000 Euro.
Für Kunden mit Wohnsitz in Deutschland führt Scalable Capital laut Hilfecenter ohne Freistellungsauftrag 25 % Kapitalertragsteuer sowie 5,5 % Solidaritätszuschlag und gegebenenfalls Kirchensteuer an das Finanzamt ab. Der maximale Freistellungsauftrag beträgt im Jahr 2026 1.000 Euro für Alleinstehende und 2.000 Euro für Ehepaare und eingetragene Lebensgemeinschaften. Mit dem Auftrag beauftragst du Scalable, anfallende Kapitalerträge vom automatischen Steuerabzug freizustellen, und er gilt für alle deine Geschäftsbeziehungen mit Scalable Capital. Änderungen müssen laut Hilfecenter bis zum 31. Dezember des laufenden Steuerjahres in der App eingehen.
Die Vorabpauschale nach § 18 Abs. 1 InvStG kann auch bei ausschüttenden Fonds anfallen, und zwar nur, soweit die Ausschüttungen des Jahres unter dem Basisertrag liegen.
Der Fonds im Video
Unser Video vom 9. Dezember 2024 stellt den Fonds vor, die Kennzahlen darin stammen aus dieser Aufnahme.
Video und Fondsdaten heute
Zwischenzeitlich hat sich bei mehreren Kennzahlen aus unserem Video etwas geändert. Die heutigen Werte stammen aus dem Datenblatt und der Produktseite von Vanguard zum 30. September 2026, dem FTSE-Factsheet mit Stand 30. Oktober 2026 und den Indexseiten von FTSE Russell und Vanguard Deutschland, Beträge in US-Dollar rechnen wir nicht in Euro um. Unverändert gelten unsere Aussagen zu den Branchen, mit Technologie, Finanzwesen und Industrie an der Spitze, und zur vierteljährlichen Ausschüttung. Auch „rund 50 Länder“ passt weiter zu den 49 Ländern und Märkten der FTSE-Länderliste, und die Namen aus dem Video, Apple, Microsoft, Amazon und Alphabet, stehen weiterhin unter den ersten fünf Positionen, an der Spitze liegt heute NVIDIA mit 5,0 %. Bei der Marktabdeckung liegt unsere Angabe von etwa 95 Prozent am oberen Rand der Spanne, die FTSE Russell nennt.
Stand 30.09.2026 Heute | Im Video | |
|---|---|---|
| Laufende Kosten | 0,14 % | 0,22 % |
| Fondsvolumen | 27,1 Mrd. USD ausschüttende Klasse, 87,3 Mrd. USD gesamter Fonds | fast 16 Mrd. Euro |
| Aktien im Fonds | 3.821 | rund 3.600 |
| Top-10-Anteil | etwa 25,8 % | rund 22 % |
| Anteil USA | 62,24 % | 63 % |
| Weitere Länder | Japan 6,06 %, Taiwan 3,54 %, Vereinigtes Königreich 3,12 % | Japan, Vereinigtes Königreich |
| Schwellenland | Taiwan mit 3,54 %, China folgt mit 2,67 % | China, etwa 3 % |
| Ausschüttung | 1,32 % | etwa 1,8 % |
| 5 Jahre p. a. | 11,56 % in US-Dollar, netto nach Fondsgebühren | 12,88 % |
| 10 Jahre p. a. | 12,34 % in US-Dollar, netto nach Fondsgebühren | 11,13 % |
| Marktabdeckung | laut Indexseiten am 6. November 2026: FTSE Russell 90 bis 95 %, Vanguard Deutschland 90 % | etwa 95 % |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
ETF-Sparplan für Einsteiger: Kosten und Voraussetzungen
Bei Scalable Capital kostet die Sparplanausführung Stand 6. November 2026 in allen Broker-Modellen 0 Euro, die Sparrate beginnt bei 1 Euro, und pro Wertpapier legst du einen Sparplan an. Der Hinweis in unserem Video, der Sparplan sei kostenlos, gilt für diese Ausführung: Die Fondskosten von 0,14 % und mögliche Spreads bleiben. Alle im Scalable Broker angebotenen ETFs sind sparplanfähig, und ob der Fonds aktuell im Angebot ist, siehst du in der App über die ISIN IE00B3RBWM25. Wie die Einrichtung in der App abläuft, beschreiben wir in unserem Artikel zur Scalable Capital App.
Der Kaufpreis eines Anteils spielt für dich laut Hilfecenter keine Rolle, weil bei Bedarf auch Bruchstücke gekauft werden. Einmalkäufe sind eine eigene Rechnung: Vanguard-ETFs zählen laut Fußnote der Preisseite zu den PRIME ETFs, im FREE-Modell kosten Käufe über die European Investor Exchange ab 250 Euro Volumen 0 Euro, darunter 0,99 Euro. Über gettex und Xetra nennt die Preisseite 1,99 Euro pro Trade. Daneben nennt Scalable auf der Preisseite Spreads, Produktkosten und Zuwendungen, die gegebenenfalls anfallen.
Wer lieber bei einem anderen Broker startet, findet in den Trade Republic Depot Erfahrungen unseren Test nach fünf Jahren. Für die Rücklage vor dem ersten Sparplan haben wir das Scalable Capital Tagesgeld beschrieben. Sparrate und Ausführungsintervall lassen sich laut Scalable jederzeit anpassen.
FREE-Modell mit 0,00 Euro Grundgebühr im Monat, Sparplanausführung in allen Broker-Modellen 0 Euro, Stand 6. November 2026.
Wer den Fonds auflegt: Vanguard
Der Fonds ist ein Teilfonds der Vanguard Funds plc mit Domizil Irland. Verwaltungsgesellschaft ist laut Datenblatt die Vanguard Group (Ireland) Limited, als Investment Manager nennt das Datenblatt die Vanguard Asset Management, Limited. Laut KID ist der Fonds in Irland zugelassen, als Rechtsform führt das Datenblatt UCITS (den europäischen Rechtsrahmen für Publikumsfonds). Die ausschüttende Klasse wurde am 22. Mai 2012 aufgelegt, die thesaurierende am 23. Juli 2019.
Verwahrstelle ist laut KID die Brown Brothers Harriman Trustee Services (Ireland) Limited. Das KID beschreibt den Fonds als Teil eines Umbrella-Fonds mit getrennter Haftung zwischen den Teilfonds und hält zugleich fest, dass es keine Entschädigungs- oder Garantieregelung gibt, die vor einem Ausfall der Verwahrstelle schützt.
Zur Anlagemethode nennt das KID zwei weitere Werkzeuge. Der Fonds kann kurzfristige besicherte Leihgaben seiner Anlagen mit bestimmten zulässigen Dritten vornehmen, was laut KID der Erzielung zusätzlicher Einnahmen und dem Ausgleich von Kosten des Fonds dient. Außerdem kann er derivative Finanzinstrumente einsetzen, also finanzielle Kontrakte, deren Wert auf einer Finanzanlage oder einem Marktindex basiert, um Risiken oder Kosten zu reduzieren und/oder zusätzliche Erträge oder Wachstum zu generieren. Das KID liegt auf der Produktseite von Vanguard bereit.
Risikoklasse und Haltedauer
Vanguard stuft den Fonds im KID vom 29. September 2026 in die Risikoklasse 4 von 7 ein, die das KID als mittlere Risikoklasse bezeichnet. Der Indikator beruht auf der Annahme, dass du den Fonds 5 Jahre lang hältst. Als empfohlene Haltedauer nennt das KID ebenfalls 5 Jahre und schreibt, der Anlagehorizont sollte bei mindestens 5 Jahren liegen.
Der Fonds hat den US-Dollar als Basiswährung. Das KID weist auf das Währungsrisiko hin: Erhältst du Zahlungen in einer anderen Währung als dem US-Dollar, hängt deine endgültige Rendite vom Wechselkurs zwischen den beiden Währungen ab, und dieses Risiko ist im Risikoindikator nicht berücksichtigt. Außerdem beinhaltet der Fonds laut KID keinen Schutz vor künftigen Marktentwicklungen, sodass du das angelegte Kapital ganz oder teilweise verlieren könntest. Das KID merkt zudem an, dass der Fonds nicht einfach ist und schwer zu verstehen sein kann.
Die Szenarien im KID sind Modellrechnungen und keine Prognose. Bei 10.000 USD Anlage und 5 Jahren Haltedauer nennt das KID nach Kosten im Stressszenario 4.080 USD (minus 16,41 % pro Jahr), im pessimistischen Szenario 12.170 USD (4,01 % pro Jahr), im mittleren 16.810 USD (10,95 % pro Jahr) und im optimistischen 20.230 USD (15,13 % pro Jahr). Das mittlere Szenario ergab sich laut KID bei einer Anlage zwischen 2020 und 2025.
Auch die Rückblick-Zahlen des Datenblatts gehören in diese Einordnung. Zum 30. September 2026 stehen dort in US-Dollar und netto nach Fondsgebühren 11,56 % pro Jahr über 5 Jahre und 12,34 % pro Jahr über 10 Jahre. Ausgabe- und Rücknahmekosten und Provisionen sind laut Datenblatt darin nicht berücksichtigt. Die Jahresrenditen reichen von minus 20,59 % (1. Oktober 2021 bis 30. September 2022) bis plus 31,47 % (1. Oktober 2023 bis 30. September 2024). Die Wertentwicklung der Vergangenheit ist laut Datenblatt kein verlässlicher Indikator für künftige Erträge.
Unsere Einordnung für Einsteiger
Der Vanguard FTSE All-World bündelt 3.821 Aktien aus Industrie- und Schwellenländern für laufende Kosten von 0,14 % im Jahr, und mit der ausschüttenden und der thesaurierenden Klasse entscheidest du, ob Erträge auf dein Konto fließen oder im Fonds bleiben.
Wenn du mindestens 5 Jahre investiert bleiben willst und mit 62,24 % USA, dem US-Dollar als Fondswährung und der Risikoklasse 4 von 7 leben kannst, ist er ein Fonds, den du dir genauer ansiehst. Weitere Depots stellen wir im Depot Vergleich gegenüber. Lege die Klasse fest, such den Fonds bei deinem Broker über die ISIN dieser Klasse und richte, wenn du in Deutschland wohnst, bei Bedarf einen Freistellungsauftrag ein.
Sparplanausführung 0 Euro, Sparrate ab 1 Euro, Stand 6. November 2026.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Scalable Capital App: Depot, Kosten und Zinsen
Scalable Capital App im Rundgang: FREE, PRIME und PRIME+ im Vergleich, Handelsplätze, Anlageklassen, Sicherheit und was sich seit unserem Video geändert hat.
Depot Vergleich: 6 Broker nachgerechnet
Sechs Online-Broker im Vergleich: Depotgebühr, Orderkosten mit nachgerechneten Trades über 100 und 1.000 Euro, Sparpläne, Zinsen und Trustpilot-Bewertungen.
Trade Republic Depot Erfahrungen: Unser Test nach 5 Jahren
Fünf Jahre Trade Republic in der Praxis: Depot-Kosten, alle Anlageklassen, Steuerautomatik und die Sicherheitsarchitektur für Cash und Krypto im Überblick.
Weitere Artikel zu Broker & Depot
- comdirect Depot: 0 Euro seit 15. Juli 2026
comdirect Depot im Test: Für Depots ab 15.07.2026 kostet die Depotführung nichts mehr. Was das Pure Depot besser macht und was 3,90 Euro wirklich kosten.
- comdirect Prämie: 100 Euro Neukundenbonus
comdirect Prämie: 100 Euro fürs Depot ohne Mindestumsatz bis 28.02.2027, plus 50 Euro für den ersten Sparplan. Alle Bedingungen und der Weg zur Prämie.
- comdirect Pure Depot: 1 Euro pro Order über gettex
comdirect Pure Depot: 1 Euro Orderentgelt, 0 Euro Depotführung, Sparpläne ohne Orderentgelt. Wir rechnen einen Trade durch und sagen, für wen es sich lohnt.
- quirion Erfahrungen: 0,48 % und unser Depot
quirion Erfahrungen aus unserem Depot seit 2023: 0,48 Prozent Gebühr, Sicherung über die Quirin Privatbank, Auszahlungsregel und was seit dem Video neu ist.
- Consorsbank App: was sie kann und was fehlt
Die Consorsbank App im Rundgang: Wertpapiersuche, Ordermaske, Sparplan, Statusmodell und Tagesgeld. Was in der App geht und wofür du den Browser brauchst.
- Consorsbank Depot: 11 Preisstufen erklärt
Consorsbank Depot im Test: Elf Statusstufen entscheiden über Grundpreis, Mindestgebühr und Kreditzins. Alle Ordergebühren, Sparpläne und Handelsplätze.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich auf Neukunden, sofern nicht anders angegeben.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft, bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Diese Website finanziert sich über Werbe- bzw. Affiliate-Links. Das betrifft insbesondere die Buttons und Anbieter-Links in unseren Artikeln, Vergleichen und Bonus-Übersichten. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision, ohne Mehrkosten für dich. Auf unsere redaktionelle Bewertung hat das keinen Einfluss.