Stand 9. Oktober 2026 zahlt BBVA Neukunden in den ersten sechs Monaten 3,75 Prozent Zinsen pro Jahr auf Guthaben bis 200.000 Euro. Dazu kommen 3,75 Prozent Cashback auf Einkäufe bis 400 Euro im Monat, das sind bis zu 15 Euro monatlich und 90 Euro insgesamt. Einen Aktionscode brauchst du für beides nicht, einen Gehaltseingang oder Mindestbetrag ebenso wenig. Hier stehen alle Bedingungen, der Weg zum Bonus, die Gutschriftstermine und das, was nach den sechs Monaten gilt.
3,75 Prozent Zinsen plus 3,75 Prozent Cashback
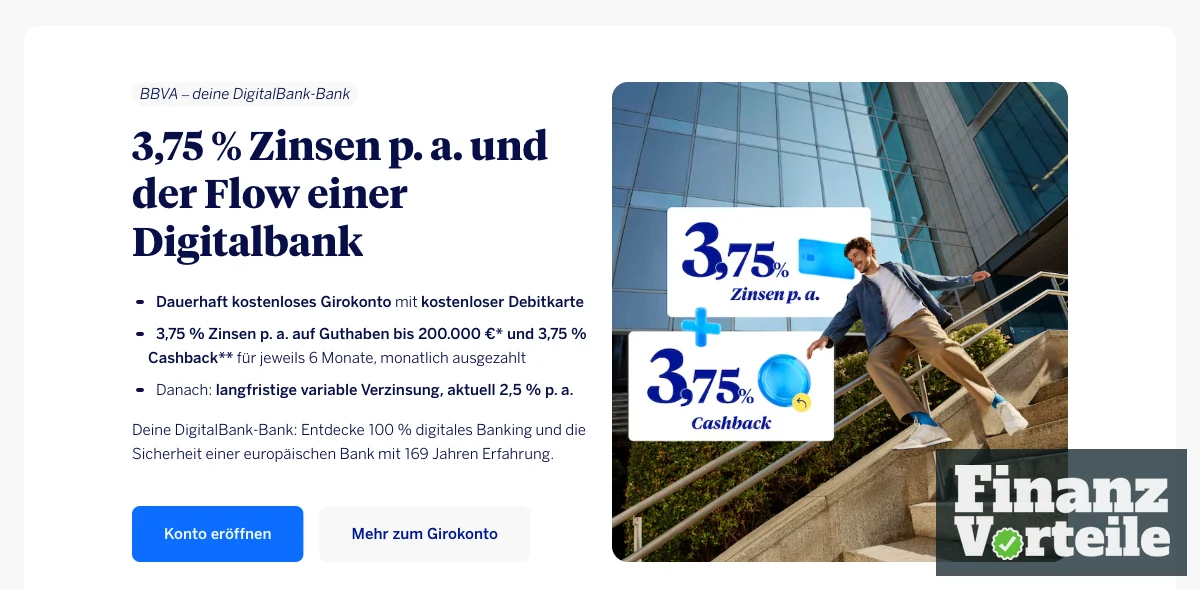
Der BBVA Neukundenbonus besteht aus zwei Bausteinen, die parallel laufen. Zum einen zahlt BBVA 3,75 Prozent Zinsen pro Jahr auf Guthaben bis 200.000 Euro, sechs Monate lang. Zum anderen gibt es 3,75 Prozent Cashback auf Einkäufe mit der Debitkarte, bis zu einem Einkaufswert von 400 Euro im Monat.
Für den Aktionszins nennt BBVA eine einzige Voraussetzung: die erstmalige Eröffnung eines BBVA Girokontos ab dem 15. September 2026. Einen Aktionscode, einen Gehaltseingang oder einen Mindestbetrag brauchst du dafür nicht. Das Cashback setzt ebenfalls die erstmalige Eröffnung voraus. Es startet mit deiner ersten Kartenzahlung, und die muss innerhalb von 90 Tagen nach der Eröffnung erfolgen.
In Euro sieht das so aus. Bei 10.000 Euro Guthaben bringen 3,75 Prozent vereinfacht gerechnet 31,25 Euro im Monat und 187,50 Euro in sechs Monaten, jeweils vor Steuern. Bei 20.000 Euro sind es 375 Euro. Das Cashback kommt obendrauf: 3,75 Prozent auf höchstens 400 Euro Einkaufswert ergeben maximal 15 Euro im Monat, über sechs Monate also 90 Euro. Für Guthaben über 200.000 bis 500.000 Euro nennt BBVA 2,5 Prozent, oberhalb von 500.000 Euro gibt es keine Zinsen.
Die 3,75 Prozent gelten für Konten, die ab dem 15. September 2026 erstmals eröffnet werden. Die Aktion davor mit 3,5 Prozent galt für Eröffnungen ab dem 1. Juli 2026. Wer sein Konto vorher eröffnet hat, behält laut BBVA die Aktionskonditionen seines Eröffnungszeitpunkts. Für erstmalige Kontoeröffnungen ab dem 15. September 2026 gelten 3,75 Prozent.
Praktisch für alle, die ihre Rücklage nicht auf ein zweites Konto schieben wollen: Die digitale Sparbox wird zum gleichen Zinssatz verzinst wie das Girokonto. Du kannst dein Geld also getrennt sortieren und bekommst trotzdem auf alles denselben Satz.
Dieser Artikel dreht sich um den Weg zum Bonus. Was das Konto im Alltag kostet, wie Bargeld und Karten funktionieren und wie es sich gegen C24 schlägt, steht in unserer Analyse des BBVA Girokontos.
Sechs Monate lang beides, ohne Gehaltseingang, ohne Mindestbetrag, ohne Aktionscode.
Alle Bedingungen im Überblick
BBVA verteilt die Bedingungen auf die Fußnoten der Aktionsseiten, die Teilnahmebedingungen und das Preis- und Leistungsverzeichnis. Hier stehen sie an einer Stelle, denn an zwei davon hängt der halbe Bonus: am Eröffnungsdatum und an der 90-Tage-Frist.
- •Erstmalige Eröffnung ab dem 15. September 2026. Das ist die Voraussetzung für den Aktionszins von 3,75 Prozent. Für ältere Konten gilt die Aktion ihres Eröffnungszeitpunkts.
- •Neukunde heißt: noch nie BBVA-Kunde. Die Cashback-Teilnahmebedingungen schließen Personen aus, die zum Start der Aktion bereits Kunden sind oder es früher einmal waren. Jede Person darf einmal teilnehmen, bei mehreren Karten zählt die erste registrierte.
- •Volljährig, Wohnsitz in Deutschland, gültiges Ausweisdokument, Smartphone. Das sind die Voraussetzungen, die BBVA für die Kontoeröffnung nennt.
- •Zustimmung zu den Cashback-Teilnahmebedingungen. Die Teilnahmebedingungen nennen die Annahme ausdrücklich als Voraussetzung.
- •Keine offenen Forderungen gegenüber BBVA. Ausgeschlossen sind Personen, gegen die BBVA am Startdatum der Aktion fällige und durchsetzbare Ansprüche hat. Wer keine offene Sache mit der Bank hat, erfüllt den Punkt automatisch.
- •Digitale Eröffnung über bbva.de, m.bbva.de oder die BBVA App. Konto und Debitkarte werden dabei vertraglich vereinbart, so beschreiben es die Teilnahmebedingungen.
- •Kein Gehaltseingang, kein Mindestbetrag, kein Code. Der Zins gilt ohne Bedingungen dieser Art.
- •Zinsstaffel: 3,75 Prozent p. a. bis 200.000 Euro, 2,5 Prozent p. a. über 200.000 bis 500.000 Euro, keine Verzinsung oberhalb von 500.000 Euro. Berechnet wird täglich auf den Kontostand am Tagesende, gutgeschrieben monatlich. Bei genau 200.000 Euro Guthaben bringen die 3,75 Prozent vereinfacht gerechnet 3.750 Euro in sechs Monaten.
- •Erste Kartenzahlung innerhalb von 90 Tagen nach Kontoeröffnung. Das ist die harte Bedingung für das Cashback. Einen Mindestbetrag gibt es dafür nicht, aber ohne diese Zahlung endet die Aktion für dich.
- •Sechs Monate ab der ersten Kartenzahlung. Der Cashback-Zeitraum startet also nicht mit der Kontoeröffnung, sondern mit deinem ersten Einkauf.
- •3,75 Prozent auf Einkäufe bis 400 Euro im Monat, daraus folgen höchstens 15 Euro im Monat und 90 Euro in sechs Monaten. Es zählen Käufe online und im Laden, mit der physischen wie mit der digitalen Debitkarte.
- •Ausgeschlossen vom Cashback sind Zahlungen an Finanzdienstleister und Banken (in der FAQ nennt BBVA PayPal namentlich), Kryptowährungen, Glücksspiel und Wetten, Zahlungen an Inkassounternehmen sowie Bargeldabhebungen. Abonnements zählen dagegen mit.
- •Rückgaben mindern die Bemessungsgrundlage. Erstattungen werden vom qualifizierten Umsatz des Monats abgezogen, in dem sie bearbeitet werden, auch wenn der Einkauf aus einem Vormonat stammt.
- •Wer das Konto über eine gemeinsame Aktion von BBVA und einem Einzelhandelspartner eröffnet, nimmt nicht an der Cashback-Aktion teil. Dann gelten die Bedingungen der jeweiligen Partneraktion.
Am meisten Aufmerksamkeit verdient die 90-Tage-Frist. Zins und Cashback sind zwei getrennte Aktionen mit zwei getrennten Uhren, und nur eine davon läuft automatisch. Das klingt strenger, als es ist: Mit dem ersten Einkauf nach der Kartenaktivierung ist die Frist erledigt.
Schritt für Schritt zum Bonus
Der Ablauf besteht aus vier Schritten, und nur den dritten kann man vergessen.
- •Konto online oder in der App eröffnen. Die Eröffnung läuft komplett digital, du brauchst dein Ausweisdokument und ein Smartphone. Im Antrag taucht ein Feld für einen Aktionscode auf. Für Zins und Cashback musst du es nicht ausfüllen, und warum es trotzdem da ist, steht weiter unten.
- •Guthaben überweisen. Der Aktionszeitraum beim Zins beginnt mit dem Tag der Kontoeröffnung. Berechnet wird täglich auf den Kontostand am Tagesende, jeder Tag mit Guthaben zählt also. Wenn du willst, verteilst du das Geld auf Sparziele in der Sparbox, die zum gleichen Satz mitläuft.
- •Debitkarte aktivieren und einmal bezahlen, innerhalb von 90 Tagen. Ohne diese erste Zahlung startet die Cashback-Aktion nicht, und nachholen lässt sie sich später nicht. Ein kleiner Einkauf genügt, einen Mindestbetrag gibt es nicht. Am einfachsten erledigst du das direkt nach der Aktivierung.
- •Den siebten Monat notieren. Laut Preis- und Leistungsverzeichnis endet der Sechsmonatszeitraum beim Zins am letzten Tag des sechsten Kalendermonats, der auf die Eröffnung folgt. Trag dir den Termin gleich bei der Eröffnung ein. Dann triffst du die Entscheidung über das, was danach kommt, bewusst.
Einen Gutscheincode oder eine gesonderte Anmeldung für die Aktion brauchst du an keiner Stelle. Zins und Cashback hängen am Konto, nicht an einer Extra-Anmeldung.
Eröffnung komplett digital, Zins ab dem ersten Tag, Cashback ab der ersten Kartenzahlung.
Wann das Geld auf dem Konto landet
Beide Bausteine zahlen monatlich aus, aber zu unterschiedlichen Terminen. Das wirkt am Anfang unübersichtlich, mit dem Kalender vor Augen wird es schnell logisch.
Die Zinsen werden täglich auf die Guthaben von Girokonto und Sparbox berechnet. Laut Preis- und Leistungsverzeichnis zahlt BBVA sie monatlich in einem Betrag an den ersten Werktagen des Folgemonats direkt auf das Girokonto. Abgezogen werden dabei laut BBVA-FAQ die jeweils geltenden Steuern, abhängig von deiner individuellen Situation. Als Posten nennt BBVA dort, Stand 5. September 2026, 25 Prozent Kapitalertragsteuer auf die gutgeschriebenen Zinsen. Dazu kommen 5,5 Prozent Solidaritätszuschlag und, sofern zutreffend, 8 oder 9 Prozent Kirchensteuer, beide berechnet auf die Kapitalertragsteuer. Auf dem Konto landet damit der Nettobetrag, um die Abführung kümmert sich die Bank.
Das Cashback läuft auf einer eigenen Uhr. Der Zeitraum umfasst sechs Monate ab deiner ersten Kartenzahlung, und die muss innerhalb von 90 Tagen nach der Kontoeröffnung erfolgen. Ab dann kommt die Gutschrift einmal im Monat, jeweils rund um den Kalendertag, an dem du das Cashback mit deinem ersten Einkauf aktiviert hast. War der erste Einkauf am 16., liegt die Gutschrift der Folgemonate um den 16. herum, bei einem Wochenende oder Feiertag am nächsten Werktag. Auch das Cashback geht direkt auf das Girokonto, ein Punktesystem gibt es dabei nicht.
Die 40 Euro aus dem Empfehlungsprogramm bekommst du, wenn du im Antrag den Code eines BBVA-Kunden eingetragen hast. Sie kommen nach deinem ersten Kauf mit der Karte innerhalb der 90 Tage. Die Person, deren Code du benutzt hast, bekommt ihre 30 Euro laut BBVA eine Woche nach deiner Registrierung und deinem ersten Einkauf. Als Außengrenze nennen die Bedingungen spätestens sechs Monate, nachdem alle Voraussetzungen erfüllt sind.
Ein Detail noch für den Fall, dass du das Konto irgendwann schließt. Laut Preis- und Leistungsverzeichnis werden für den Monat, in dem das Girokonto geschlossen wird, keine Zinsen gezahlt. Wer kündigen will, wartet also die Zinsgutschrift in den ersten Werktagen ab und schließt danach. Dann ist der letzte volle Monat abgerechnet.
Die Aktion in Zahlen
Die Werte stammen von den BBVA-Aktionsseiten, Stand 9. Oktober 2026.
Stand 09.10.2026 BBVA Neukundenbonus | |
|---|---|
| Aktionszins | 3,75 % p. a. für 6 Monate |
| Voraussetzung Zins | erstmalige Eröffnung ab 15.09.2026 |
| Zins bis 200.000 € | 3,75 % p. a. |
| Zins über 200.000 € | 2,5 % p. a. bis 500.000 € |
| Zins über 500.000 € | keine Verzinsung |
| Zinsberechnung | täglich, Gutschrift monatlich |
| Cashback | 3,75 % auf Kartenkäufe, 6 Monate |
| Cashback-Grundlage | Einkäufe bis 400 € im Monat |
| Cashback je Monat | maximal 15 € |
| Cashback gesamt | bis zu 90 € in 6 Monaten |
| Frist Kartenzahlung | 90 Tage nach Kontoeröffnung |
| Aktionscode nötig | für Zins und Cashback nein |
| Prämie für Geworbene | 40 € mit fremdem Empfehlungscode |
| Prämie für Werbende | 30 € je Person, maximal 240 € |
| Anschlusszins | variabel, aktuell 2,5 % bzw. 3 % p. a. |
| Zugesicherter Zins | mindestens 25 % des EZB-Einlagesatzes |
| Kontoführung | 0 €, ohne Bedingungen |
| Einlagensicherung | Spanien, bis 100.000 € je Kunde |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Der Aktionscode und die 40 Euro
Bleibt die Code-Frage, und die lässt sich in zwei Teilen beantworten.
Für Zins und Cashback: nein. Keine der beiden Aktionen braucht einen Code. Der Zins hängt an der erstmaligen Eröffnung ab dem 15. September 2026, das Cashback an der erstmaligen Eröffnung plus der ersten Kartenzahlung binnen 90 Tagen. Wenn du über unseren Link eröffnest, musst du für beides keinen Code eintippen.
Das Feld "Aktionscode" im Antrag gehört zu einer anderen Aktion. BBVA betreibt seit dem 1. Juni 2025 ein Empfehlungsprogramm ohne festes Enddatum. Bestandskunden erzeugen sich in der App unter Aktionen einen persönlichen Empfehlungscode. Wer diesen Code im Antrag einträgt, die Karte aktiviert und innerhalb von 90 Tagen nach der Kontoeröffnung einen Kauf damit bezahlt, bekommt 40 Euro gutgeschrieben. Einen Mindestbetrag gibt es dafür nicht. Zahlungen an Finanzdienstleister, für Krypto, Glücksspiel und Wetten sowie an Inkassounternehmen zählen hier allerdings nicht als Kauf. Die Person hinter dem Code bekommt 30 Euro je Empfehlung, gedeckelt auf 8 Empfehlungen und damit 240 Euro.
Für dich heißt das: Die 40 Euro sind ein Zusatz für alle, die jemanden mit BBVA-Konto kennen. Laut Bedingungen stammt der Code immer von einem BBVA-Kunden, der dich einlädt. Zins und Cashback bekommst du auch ganz ohne Code.
In Suchvorschlägen und älteren Beiträgen taucht außerdem ein "BBVA Bonus 20 Euro" auf. Das ist die alte Höhe der Prämie für Geworbene, aktuell sind es 40 Euro.
Auch für öffentlich geteilte Codes gibt es eine klare Regel. BBVA untersagt den Werbenden in den Teilnahmebedingungen ausdrücklich, den eigenen Code offen in Foren, sozialen Netzwerken oder über andere Massenkommunikationsmittel zu streuen. Massenversand führt laut denselben Bedingungen zur automatischen Beendigung der Aktion, die Sanktion trifft also den Codegeber. Wenn du einen Code nutzt, dann am besten den einer Person, die du kennst.
Woher die 330 Euro kommen
Mit dem Empfehlungsprogramm hängt auch die Zahl zusammen, mit der BBVA auf der Aktionsseite wirbt: bis zu 330 Euro. Die Rechnung dahinter ist schnell erklärt.
330 Euro sind die Summe aus 240 Euro Empfehlungsprämie (30 Euro mal acht geworbene Personen) und 90 Euro Cashback (15 Euro mal sechs Monate). Der Aktionszins ist in dieser Zahl nicht enthalten, er kommt je nach Guthaben noch dazu.
Für dich als Neukunde heißt das: Die 240 Euro sind kein Startbonus. Sie sind das Maximum, das du selbst als Werbender verdienen kannst, nachdem du Kunde geworden bist und acht Personen geworben hast. Als Geworbener bekommst du 40 Euro, und zwar mit einem eingetragenen Empfehlungscode.
Der Baustein, den du selbst in der Hand hast, ist deshalb ein anderer. Zins und Cashback laufen ohne Code, ohne Werbung und ohne Bekanntenkreis. Der Zins startet mit der Eröffnung von allein. Beim Cashback gibst du einmal den Startschuss mit der ersten Kartenzahlung innerhalb von 90 Tagen, danach läuft es sechs Monate. Wer das Konto über eine gemeinsame Aktion mit einem Einzelhandelspartner eröffnet, nimmt stattdessen die Konditionen dieser Aktion mit. Bei 400 Euro qualifiziertem Kartenumsatz im Monat kommen über die sechs Monate 90 Euro Cashback zusammen. Die Zinsen auf dein Guthaben laufen unabhängig davon.
3,75 Prozent auf Einkäufe bis 400 Euro im Monat, dazu 3,75 Prozent Zinsen auf dein Guthaben.
Was der Bonus von dir verlangt
Kontoführung und Debitkarte kosten laut BBVA 0 Euro im Jahr, ohne Bedingungen. Etwas Aufmerksamkeit verlangt der Bonus trotzdem, und zwar an vier Stellen.
Die 90 Tage. Wer das Konto eröffnet und die Karte in der Schublade lässt, verliert das komplette Cashback. Laut Teilnahmebedingungen wird die Aktion für den jeweiligen Teilnehmer beendet, wenn in dieser Frist keine Kartenzahlung erfolgt. Ein kleiner Einkauf reicht, mach ihn am besten gleich nach der Aktivierung.
Der Deckel sitzt auf dem Einkaufswert. Die 3,75 Prozent gelten für Einkäufe bis 400 Euro im Monat, daraus ergeben sich höchstens 15 Euro Cashback. Bei 200 Euro Umsatz sind das 7,50 Euro, bei 400 Euro sind es 15 Euro, und bei 900 Euro sind es ebenfalls 15 Euro. Jeder Euro über 400 Euro bringt kein zusätzliches Cashback. Wer mehr umsetzt, legt den Rest sinnvollerweise auf eine Karte mit eigener Rückvergütung.
Rückgaben schlagen zurück. Erstattungen werden vom qualifizierten Umsatz des Monats abgezogen, in dem sie bearbeitet werden, auch wenn der Einkauf aus dem Vormonat stammt. Wer im Dezember viel bestellt und im Januar viel zurückschickt, drückt damit das Januar-Cashback. Bei Bestellungen, die absehbar zurückgehen, ist eine andere Karte die ruhigere Wahl.
Ein paar Umsatzarten zählen nicht. Ausgenommen sind Zahlungen an Finanzdienstleister und Banken, zu denen BBVA ausdrücklich PayPal zählt, außerdem Kryptowährungen, Glücksspiel und Wetten, Inkasso sowie Bargeldabhebungen. Besonders unauffällig ist die Bargeldregel. Hebst du beim Einkauf an der Kasse Bargeld ab, fällt laut Teilnahmebedingungen der gesamte Transaktionsbetrag aus der Berechnung, also auch der Warenwert. Trenn Einkauf und Bargeldabhebung, dann bleibt der Einkauf cashbackfähig.
Beim Cashback lohnt außerdem ein Blick auf die Steuer. In den Teilnahmebedingungen, Stand 5. September 2026, schreibt BBVA, der Bonusbetrag unterliege möglicherweise der Besteuerung und müsse bei der Steuererklärung berücksichtigt werden. Im Zweifel empfiehlt BBVA dort die Rücksprache mit einem Steuerberater. Die Steuer auf die Zinsen führt BBVA dagegen direkt ab, wie oben beschrieben.
Nach den sechs Monaten
Spätestens im siebten Monat entscheidet sich, ob das Konto ein Zwischenparkplatz oder ein Dauerplatz wird.
Auf den Aktionsseiten steht mit Stand 9. Oktober 2026: Nach Ablauf des Aktionszeitraums gilt für Guthaben bis 500.000 Euro ein variabler Bruttozinssatz, aktuell 2,5 Prozent pro Jahr ohne weitere Voraussetzungen. Mit monatlichem Gehalts- oder Renteneingang auf das BBVA Girokonto oder mit monatlichen Kartenzahlungen von insgesamt über 1.500 Euro sind es 3 Prozent. Guthaben über 500.000 Euro werden nicht verzinst. BBVA überprüft die Sätze vierteljährlich und kann sie anpassen.
Bei den 3 Prozent lohnt der Blick auf die Definitionen. Als Gehalts- oder Renteneingang zählen ausschließlich entsprechend gekennzeichnete Überweisungen, Eigenüberweisungen und Überweisungen von Privatpersonen bleiben außen vor. Bei der Kartenvariante zählen Zahlungen an Finanzunternehmen und Banken, Kryptowährungen, Spiele und Wetten, Inkasso und Bargeldabhebungen nicht mit. Laut FAQ prüft BBVA die Bedingungen jeden Monat neu. Kumulierbar sind die Sätze nicht, angewendet wird der höchste Satz, für den du die Bedingungen erfüllst. Plane die Kartenvariante mit mehr als 1.500 Euro im Monat, denn so steht die Schwelle in den Fußnoten der Aktionsseiten.
Für die Einordnung zählt der Satz, den BBVA direkt dahinter schreibt. Unabhängig von den vierteljährlichen Anpassungen beträgt die Verzinsung mindestens 25 Prozent des jeweils geltenden EZB-Einlagesatzes. Im Preis- und Leistungsverzeichnis mit Stand 17. Juni 2026 steht dazu die Vertragsregel. Nach den ersten sechs Monaten und bis zu fünf Jahre nach der Eröffnung wird das Guthaben mit 25 Prozent des Satzes für die EZB-Einlagefazilität verzinst. Angepasst wird quartalsweise. Die Bank behält sich dort vor, in jedem Referenzquartal einen Vorzugszinssatz von bis zu 100 Prozent des EZB-Satzes anzuwenden. Nach Ablauf dieser Bedingungen greift laut demselben Dokument der Basiszinssatz von 0,00 Prozent pro Jahr.
Übersetzt heißt das: Die 2,5 Prozent sind ein Vorzugszins, den BBVA Quartal für Quartal neu festlegt. Zugesichert ist ein Viertel des EZB-Einlagesatzes. Für ein befristetes Zinsangebot ist das kein Hindernis, solange du den Termin kennst.
Was du damit machst, ist unkompliziert. Wenn du den Anschlusszins mitnehmen willst, richtest du einen gekennzeichneten Gehalts- oder Renteneingang ein, dann stehen aktuell 3 Prozent im Raum. Wenn du das Konto als befristetes Zinsangebot behandelst, setzt du dir am Tag der Eröffnung eine Erinnerung für den siebten Monat und vergleichst dann neu. Für diesen Vergleich lohnt ein Blick auf reine Tagesgeldkonten wie das Scalable Capital Tagesgeld oder das ING Tagesgeld. Beide Wege passen, Hauptsache, du wählst im siebten Monat bewusst.
Wenn gerade keine Aktion läuft
Aktionen sind Momentaufnahmen. Auf der Aktionsseite schreibt BBVA selbst: "Das Angebot ist zeitlich begrenzt." Das Empfehlungsprogramm läuft laut Teilnahmebedingungen seit dem 1. Juni 2025 ohne festes Enddatum. BBVA behält sich aber vor, es mit angemessener Vorankündigung zu beenden. Maßgeblich ist immer das, was BBVA am Tag deines Antrags auf den Aktionsseiten ausweist.
Beim Zins gibt es kein "bis zu", die 3,75 Prozent gelten in der genannten Staffel. Beim Cashback wirbt BBVA mit "Bis zu 90 € zurück", und das trifft es. Der Satz von 3,75 Prozent gilt voll, gedeckelt ist der Einkaufswert bei 400 Euro im Monat. Die vollen 90 Euro kommen also zusammen, wenn in jedem der sechs Monate 400 Euro qualifizierter Umsatz auf der Karte landen. Leg Wocheneinkauf und Tanken auf die Karte, dann arbeitest du auf diese Grenze hin, ohne extra etwas zu kaufen.
Falls dir in älteren Beiträgen "ein Jahr lang 3 Prozent" begegnet: Das war eine frühere Aktion. Der entsprechende Finanztip-Beitrag trägt den Stand 3. Juli 2025. Für Konten, die ab dem 15. September 2026 erstmals eröffnet werden, nennt BBVA 3,75 Prozent für sechs Monate.
Unabhängig von den Aktionen bewirbt BBVA das Konto als dauerhaft kostenlos, mit deutscher IBAN und ohne Aufschlag bei Kartenzahlungen in Fremdwährung. Die Sparbox wird zum gleichen Satz verzinst wie das Girokonto. Nach den sechs Monaten greift die variable Anschlussverzinsung, die BBVA aktuell mit 2,5 Prozent angibt.
Zwei kleinere Aktionen sind Beiwerk. Bei "Bezahlen und Gewinnen" verlost BBVA zweiwöchentlich 100 Amazon.de Gutscheine im Wert von 50 Euro. Teilnehmen kann, wer sich in der App anmeldet und mit einer BBVA Karte zahlt. Dazu kommt eine vierteljährliche Verlosung, deren nächster Preis eine 7-tägige Reise für 2 Personen nach Mallorca ist. Ein Opodo-Fluggutschein über 100 Euro gab es laut Aktionsbedingungen, Stand 28. September 2026, ebenfalls, er ging aber ausschließlich an Personen, die Opodo selbst kontaktiert hat. Wer über eine solche Partneraktion eröffnet, nimmt statt des Cashbacks deren Bedingungen mit. Für den normalen Weg über die Kontoeröffnung sind Zins und Cashback deshalb die beiden Bausteine, um die es geht.
Wie andere Banken ihre Neukundenaktionen zuschneiden, siehst du im Bonus-Überblick für Girokonten. Wer noch in Ausbildung oder im Studium ist, schaut sich zusätzlich das Commerzbank StartKonto an. Die kostenlosen Konten insgesamt stehen in der Girokonto-Übersicht.
Deutsche IBAN, kein Fremdwährungsaufschlag, Sparbox wird zum selben Satz mitverzinst.
Lohnt sich der Bonus
Zwei Aktionen laufen parallel, und zwei Fristen gehören in den Kalender. So sieht die Bilanz aus.
Was du bekommst
- 3,75 Prozent Zinsen p. a. für sechs Monate auf Guthaben bis 200.000 Euro
- 3,75 Prozent Cashback auf Einkäufe bis 400 Euro im Monat, also bis zu 15 Euro monatlich und 90 Euro in sechs Monaten
- Beide Aktionen laufen parallel und schließen sich nicht aus
- Kein Aktionscode, kein Gehaltseingang, kein Mindestbetrag für den Zins
- Zinsen täglich berechnet und monatlich gutgeschrieben
- Cashback als echte Gutschrift aufs Girokonto, ohne Punktesystem
- Die Sparbox wird zum gleichen Satz mitverzinst
- Kontoführung und Debitkarte kosten 0 Euro, ohne Bedingungen
- Mit dem Empfehlungscode eines BBVA-Kunden kommen 40 Euro obendrauf
Was dafür nötig ist
- Die erste Kartenzahlung muss innerhalb von 90 Tagen nach Kontoeröffnung erfolgen
- Der Cashback-Deckel greift ab 400 Euro Einkaufswert im Monat
- Rückgaben mindern die Bemessungsgrundlage im Monat der Bearbeitung
- PayPal, Krypto, Glücksspiel, Inkasso und Bargeld zählen nicht fürs Cashback
- Nach sechs Monaten ist vertraglich nur ein Viertel des EZB-Einlagesatzes zugesichert
- Nur für Personen, die noch nie BBVA-Kunde waren
Fazit: 90 Euro Cashback plus Zins
Rechne die sechs Monate einmal durch, dann ist die Sache klar. Bei 10.000 Euro Guthaben und 400 Euro Kartenumsatz im Monat kommen 187,50 Euro Zinsen vor Steuern und 90 Euro Cashback zusammen. Das sind 277,50 Euro in einem halben Jahr, bei einem Konto, dessen Führung nichts kostet und das keinen Gehaltseingang verlangt. Bei 20.000 Euro Guthaben sind es 375 Euro Zinsen plus dieselben 90 Euro, zusammen also 465 Euro.
Der Aufwand dafür besteht aus zwei Terminen. Eine Kartenzahlung innerhalb der ersten 90 Tage startet das Cashback, und eine Erinnerung für den siebten Monat markiert das Ende des Aktionszinses. Mit beiden Terminen im Kalender läuft das Cashback, der Zins kommt ohnehin automatisch, und nach sechs Monaten entscheidest du in Ruhe neu. Für die vollen 90 Euro Cashback brauchst du 400 Euro qualifizierten Umsatz in jedem der sechs Monate.
Als verzinstes Zweitkonto ist das eine klare Empfehlung, und zwar genau in dieser Rolle. Wer ein deutsches Alltagskonto mit girocard sucht, findet das eher beim C24 Girokonto, dessen Wechselbonus wir im C24 Gutschein-Artikel durchgerechnet haben. Wie N26 und Revolut ihr Gratiskonto zuschneiden, steht in unseren Artikeln zum N26 Girokonto und zum Revolut Girokonto. Zwei Konten im direkten Duell zeigt C24 gegen ING. Alles zum Konto selbst, von der Gebührentabelle bis zur spanischen Einlagensicherung, liest du in unserem Artikel zum BBVA Girokonto.
Für eine Rücklage, die täglich verfügbar bleiben soll, ist die Rechnung am Ende einfach. Du bekommst sechs Monate 3,75 Prozent und Cashback auf Einkäufe, die du ohnehin machst. Dein Guthaben ist dabei über die spanische Einlagensicherung bis 100.000 Euro pro Kunde abgesichert. Eröffne das Konto, bezahl einmal mit der Karte und trag dir den siebten Monat ein.
3,75 Prozent Zinsen und 3,75 Prozent Cashback für sechs Monate, ohne Aktionscode.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Weitere Artikel zu Girokonten
- BBBank Bonus: 50 Euro Startprämie sichern
BBBank Bonus: 50 Euro Startprämie für das BetterSmart Konto online, dazu der 150-Euro-Filialweg mit allen Bedingungen im Detail. Stand 10. September 2026.
- comdirect Girokonto Bonus: 250 € Prämie sichern
comdirect Girokonto Bonus: 250 Euro Prämie für Anträge bis 23.11.2026, dazu 3 Jahre ohne Kontoführungsgebühr bei Aktiv. Bedingungen und Ablauf im Überblick.
- comdirect Girokonto Erfahrungen: Lohnt es sich?
comdirect Girokonto Erfahrungen: Aktiv, Extra und Plus im Vergleich, echte Kosten für Karten und Bargeld, Bewertungen, Video-Update, Aktion Stand 18.10.2026.
- VR Banking App: die Volksbank App im Rundgang
Unser Rundgang durch die VR Banking App der Volksbank mit eigenem Konto: Einrichtung per SecureGo plus, Kosten laut Preisverzeichnis, Apple Pay und Wero.
- Volksbank Bonus: 200 Euro Prämie sichern
Die Berliner Volksbank zahlt 200 Euro Neukundenbonus, online für Girokonto und blauorange. Bedingungen, Fristen und Aktionszeitraum. Stand 18. Oktober 2026.
- Volksbank Girokonto: Kosten ab 0 Euro im Monat
Das Girokonto blauorange der Berliner Volksbank kostet bis 30 Jahre 0 Euro im Monat, das reguläre Girokonto 3,95 Euro. Preise, Karten und Bonusbedingungen.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich auf Neukunden, sofern nicht anders angegeben.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft, bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Diese Website finanziert sich über Werbe- bzw. Affiliate-Links. Das betrifft insbesondere die Buttons und Anbieter-Links in unseren Artikeln, Vergleichen und Bonus-Übersichten. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision, ohne Mehrkosten für dich. Auf unsere redaktionelle Bewertung hat das keinen Einfluss.