Die 50-30-20-Regel teilt dein Netto in 50 Prozent Fixkosten, 30 Prozent Wünsche und 20 Prozent Sparen. Bei 2.500 Euro Netto sind das 1.250, 750 und 500 Euro im Monat. Unten findest du die Rechnung für Nettogehälter von 1.500 bis 4.000 Euro, Destatis-Zahlen zu den Wohnkosten und die Umsetzung per Dauerauftrag und Zweitkonto.
Die Regel in drei Sätzen und ein Beispiel
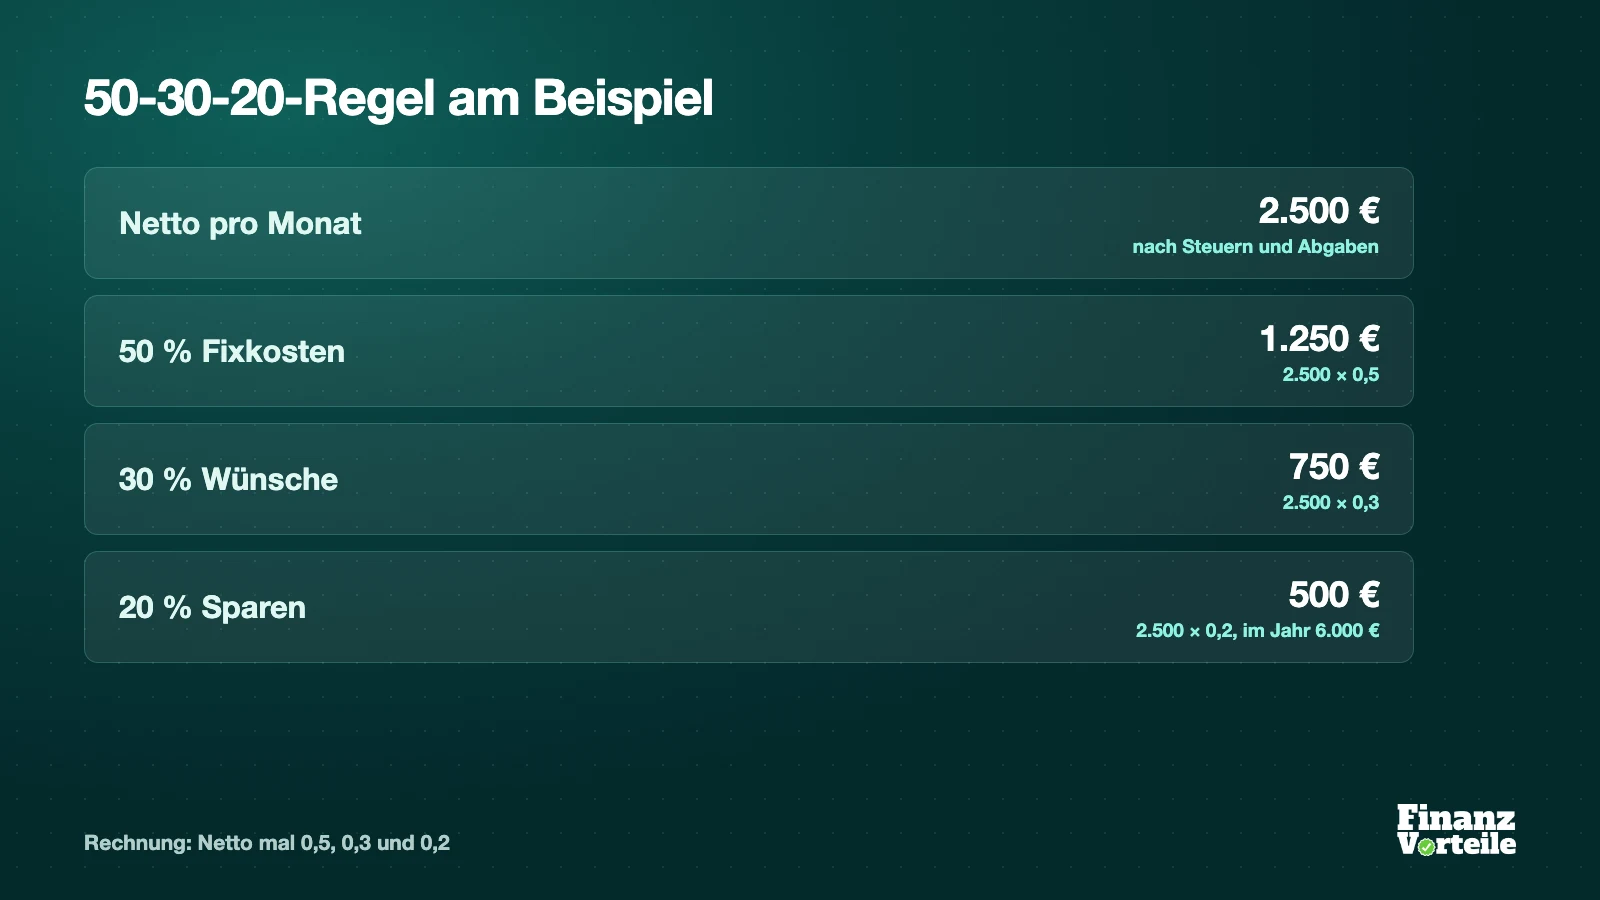
Bei der 50-30-20-Regel gehen 50 Prozent deines Netto in Fixkosten, 30 Prozent in Wünsche und 20 Prozent ins Sparen. Gerechnet wird mit dem Betrag, der nach allen Abzügen auf deinem Konto eingeht. Jeder Euro bekommt so einen festen Platz, noch bevor du ihn ausgibst.
Als Ursprung der Aufteilung gilt das Buch „All Your Worth“ von Elizabeth Warren und Amelia Warren Tyagi, erschienen 2005 bei Free Press. Die drei Töpfe tragen dort die Namen Must-Haves, Wants und Savings.
Rechnen wir es einmal durch. Bei 2.500 Euro Netto rechnest du für die Fixkosten 2.500 mal 0,5 und kommst auf 1.250 Euro. Für die Wünsche gilt 2.500 mal 0,3, das sind 750 Euro, und fürs Sparen 2.500 mal 0,2, das sind 500 Euro. Zusammen ergeben die drei Beträge wieder die 2.500 Euro, nichts bleibt ungeplant übrig.
Die Rechnung ist schnell erledigt, wichtiger ist die Umsetzung. Weiter unten zeigen wir, wie die 20 Prozent per Dauerauftrag wirklich beim Sparen ankommen. Dort siehst du auch, wie du die Töpfe mit den Pockets des C24 Smartkontos als eigene Konten führst. Vorher kommt die Tabelle für dein Netto.
Die Aufteilung nach Nettogehalt
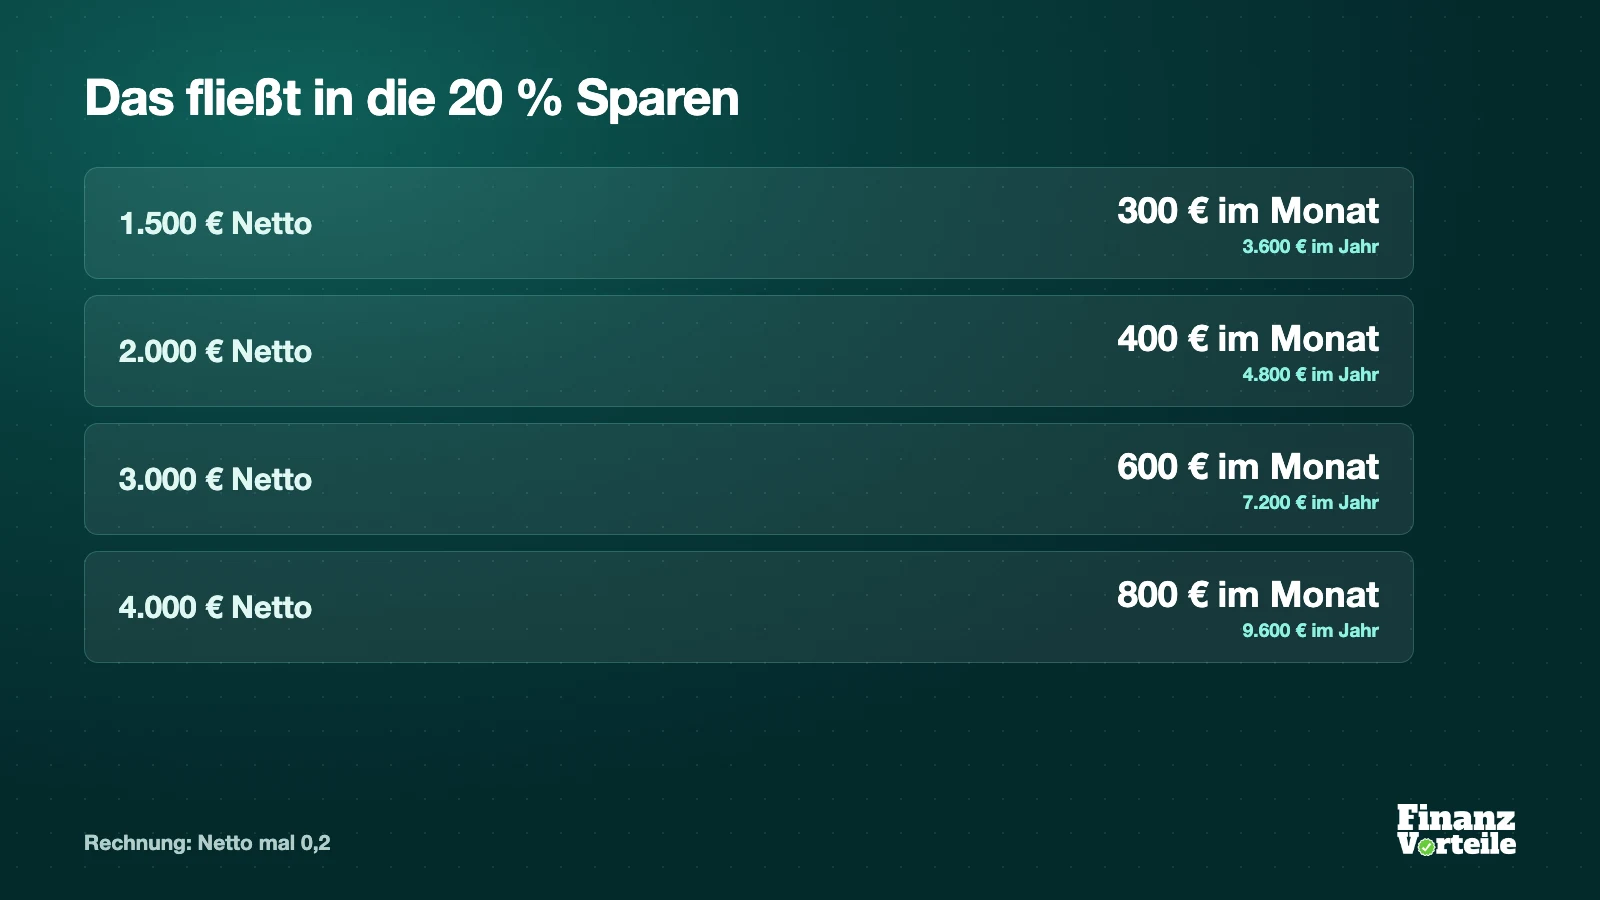
Wie viel ist das bei deinem Netto? Die Tabelle rechnet fünf Stufen von 1.500 bis 4.000 Euro durch, jeweils für den Monat und für das Jahr. Gemeint ist immer das Netto, nicht das Brutto: der Betrag, der nach allen Abzügen bei dir ankommt. Zwei Beispiele zum Ablesen: Bei 2.000 Euro Netto gehen 400 Euro im Monat in den Spartopf, bei 3.000 Euro Netto sind es 600 Euro. Für jedes andere Netto multiplizierst du deinen Betrag mit 0,5, 0,3 und 0,2.
Pro Monat | Pro Jahr | |
|---|---|---|
| 1.500 € netto | ||
| Fixkosten | 750 € | 9.000 € |
| Wünsche | 450 € | 5.400 € |
| Sparen | 300 € | 3.600 € |
| 2.000 € netto | ||
| Fixkosten | 1.000 € | 12.000 € |
| Wünsche | 600 € | 7.200 € |
| Sparen | 400 € | 4.800 € |
| 2.500 € netto | ||
| Fixkosten | 1.250 € | 15.000 € |
| Wünsche | 750 € | 9.000 € |
| Sparen | 500 € | 6.000 € |
| 3.000 € netto | ||
| Fixkosten | 1.500 € | 18.000 € |
| Wünsche | 900 € | 10.800 € |
| Sparen | 600 € | 7.200 € |
| 4.000 € netto | ||
| Fixkosten | 2.000 € | 24.000 € |
| Wünsche | 1.200 € | 14.400 € |
| Sparen | 800 € | 9.600 € |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Was in welchen Topf gehört
Mit den Beträgen vor Augen bleibt die Frage, welche Ausgabe in welchen Topf fällt. Die folgende Zuordnung ist unsere Einordnung und folgt dem, was wir im Video weiter unten zeigen. Im Original sind die Must-Haves laut Verlagstext „the bills you have to pay every month“, also die Rechnungen, die jeden Monat anfallen.
- •Fixkosten (50 Prozent): Miete, Strom, Internet, Handyvertrag, Lebensmittel, Haushaltseinkäufe, Versicherungen wie die Haftpflicht und die Kosten für Mobilität.
- •Wünsche (30 Prozent): Restaurant, Kino, Shopping und Urlaub.
- •Sparen (20 Prozent): der Betrag, der am Monatsanfang per Dauerauftrag auf ein eigenes Konto geht.
Die Grenze zwischen Fixkosten und Wünschen ziehst du selbst. Ein Handyvertrag ist ein Fixkosten-Posten, das dritte Streaming-Abo eher ein Wunsch. Entscheide die Zweifelsfälle einmal, schreib die Entscheidung auf und bleib danach dabei, dann vergleichst du jeden Monat dieselben Zahlen.
Wer die Buchungen nicht von Hand sortieren will, lässt eine App kategorisieren, zum Beispiel die Finanzguru App. Wie das aussieht, steht weiter unten im Abschnitt zu den Apps.
Was die Zahlen aus Deutschland zeigen
Reichen 50 Prozent für die Fixkosten in Deutschland aus? Destatis liefert dazu zwei Arten von Zahlen, und die erste bezieht sich direkt auf das Einkommen. Die Mietbelastung, also der Anteil der Bruttokaltmiete am Haushaltsnettoeinkommen, lag bei Mieterhaushalten laut Mikrozensus 2022 im Schnitt bei 27,9 Prozent (Endergebnis). Bei Einpersonenhaushalten lag sie laut Pressemitteilung vom 31. März 2023 bei 32,7 Prozent (Erstergebnis).
Die Miete ist allerdings nur ein Teil der Fixkosten. Strom, Lebensmittel, Mobilität, Internet, Handy und Versicherungen kommen dazu und schieben die Summe in Richtung der 50 Prozent.
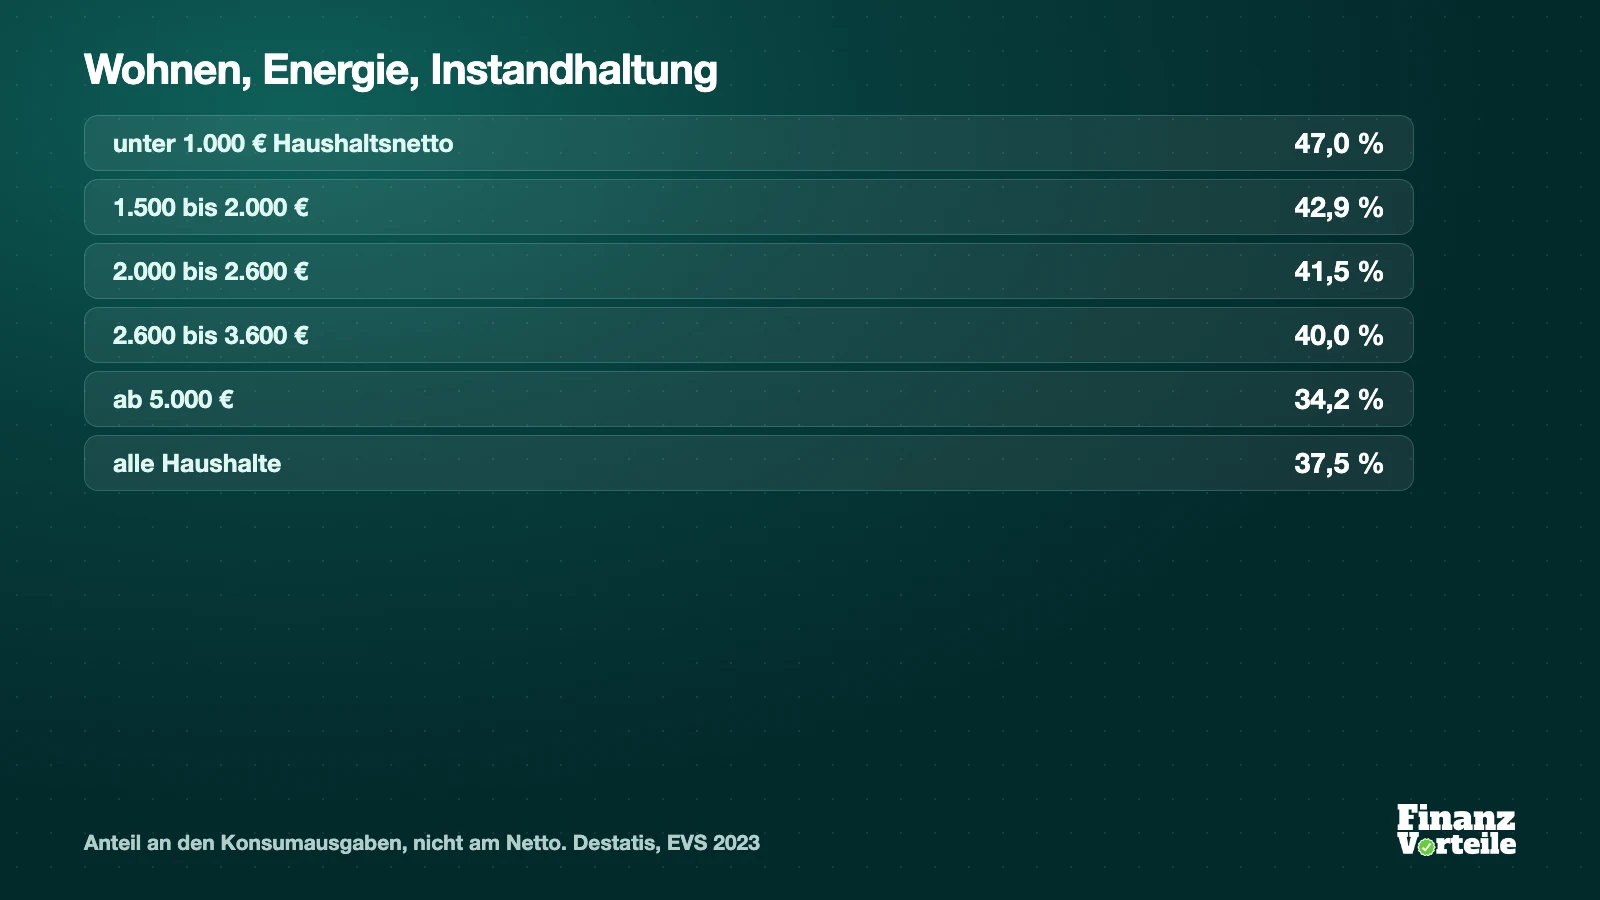
Die zweite Zahlenart stammt aus der Einkommens- und Verbrauchsstichprobe (EVS) 2023 und zeigt, wofür Haushalte ihre Konsumausgaben verwenden. Beachte die Bezugsgröße: Diese Anteile gelten für die Konsumausgaben und nicht für das Netto, du kannst sie also nicht eins zu eins mit den 50 Prozent der Regel vergleichen. Die Richtung ist trotzdem klar: Wohnen, Energie und Wohnungsinstandhaltung machen im Durchschnitt aller Haushalte 37,5 Prozent der Konsumausgaben aus.
Die Tabelle zeigt eine Auswahl der Einkommensklassen. Je höher das Haushaltsnetto, desto kleiner der Anteil: von 47,0 Prozent unter 1.000 Euro bis 34,2 Prozent ab 5.000 Euro. In der Klasse unter 1.000 Euro entfallen im Schnitt 527 Euro auf Wohnen, Energie und Instandhaltung, bei einem Haushaltsnetto unter 1.000 Euro sind das im Schnitt mindestens 52,7 Prozent (527 geteilt durch 1.000). Die 50-Prozent-Marke ist dort also schon vor Essen und Mobilität erreicht.
Quellen: Destatis, Zusatzprogramm Wohnen des Mikrozensus 2022 (Endergebnis, abgerufen am 7. November 2026) und Pressemitteilung vom 31. März 2023; EVS 2023 (Einkommensklassen jeweils bis unter der oberen Grenze, Tabellenstand 9. Dezember 2025, Durchschnitt aller Haushalte Tabelle vom 24. Juni 2026).
Liegt dein Netto im unteren Bereich, rechne deshalb gleich mit angepassten Anteilen, wie der nächste Abschnitt zeigt.
Wohnen, Anteil am Konsum | |
|---|---|
| Haushaltsnetto | |
| unter 1.000 € | 47,0 % |
| 1.500-2.000 € | 42,9 % |
| 2.000-2.600 € | 41,5 % |
| 2.600-3.600 € | 40,0 % |
| ab 5.000 € | 34,2 % |
| alle Haushalte | 37,5 % |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Die Anteile an dein Leben anpassen
Aus den Zahlen folgt kein Abschied von der Regel, sondern eine Anpassung. Die drei Töpfe bleiben, du verschiebst nur die Anteile. Zwei Rechenbeispiele bei 2.000 Euro Netto zeigen, wie das aussieht:
- •Beispiel 60 / 25 / 15: Die Fixkosten bekommen 2.000 mal 0,6, das sind 1.200 Euro. Die Wünsche bekommen 2.000 mal 0,25, das sind 500 Euro, und das Sparen 2.000 mal 0,15, das sind 300 Euro.
- •Beispiel 65 / 25 / 10: Hier sind es 2.000 mal 0,65, also 1.300 Euro für die Fixkosten, wieder 500 Euro für die Wünsche und 2.000 mal 0,1, also 200 Euro, fürs Sparen.
Beide Varianten sind Rechenbeispiele und keine Vorgabe. Das Sparen bleibt darin eine eigene Zeile, auch wenn der Betrag kleiner ausfällt.
So gehst du vor: Schreib zuerst die tatsächlichen Fixkosten eines Monats auf. Teile die Summe durch dein Netto, dann kennst du deinen eigenen Fixkosten-Anteil. Danach legst du die Anteile für Wünsche und Sparen fest und rechnest sie in Euro um.
Ein eigenes Konto je Topf macht die Anteile im Alltag sichtbar. Wie das geht, zeigt der Abschnitt zum Dauerauftrag weiter unten, die Pockets der C24 App beschreibt der Artikel zur C24 App. Das C24 Smartkonto führst du für 0 Euro Kontoführung im Monat, die Einzelheiten stehen weiter unten im Abschnitt zu den Kosten.
Kontoführung im C24 Smartkonto 0 Euro im Monat, dazu bis zu 4 Pockets inklusive Tagesgeldpocket.
Die Reihenfolge der 20 Prozent
Die 20 Prozent sind ein Zielwert. Destatis nennt für 2025 eine Sparquote der privaten Haushalte von 10,1 Prozent, so der Stand nach der Sommerüberarbeitung 2026, die am 30. September 2026 aktualisiert wurde. Die Quote misst das Sparen in Prozent des verfügbaren Einkommens aller privaten Haushalte. Sie ist ein Durchschnitt und kein Maßstab für deinen Haushalt. Als Größenordnung hilft sie trotzdem: Die 10,1 Prozent entsprechen etwa der Hälfte der 20 Prozent aus der Regel. Starte mit dem Betrag, den dein Budget heute trägt, und steigere ihn Schritt für Schritt.
Wohin die gesparten Euro zuerst fließen, folgt einer Reihenfolge, die auch das Video beschreibt:
- •Teure Schulden tilgen. Die BaFin schreibt: „Überlegen Sie daher stets, ob Sie Schulden lieber vorzeitig tilgen statt zu investieren.“ Eine Größenordnung für Überziehungen liefert die Bundesbank: Der durchschnittliche Effektivzins für revolvierende Kredite und Überziehungskredite an private Haushalte lag im September 2026 bei 9,59 Prozent, das ist ein vorläufiger Wert.
- •Notgroschen aufbauen. Nach der BaFin empfehlen Expertinnen und Experten häufig drei Monatseinkommen. Die Verbraucherzentrale Hamburg nennt in ihrem Ratgeber zum Haushaltsbudget, Stand 27. August 2025, drei bis vier Netto-Monatsgehälter.
- •Langfristig anlegen. Weil Wertpapierkurse schwanken, kommt dieser Teil zuletzt, nach den Schulden und dem Notgroschen. Dafür nennt das Video einen Sparplan auf einen weltweiten ETF. Hintergründe zu Brokern und Kosten findest du im Depot Vergleich, ein konkretes Beispiel beschreibt der Artikel zum Vanguard FTSE All-World.
Ein Rechenbeispiel zum Notgroschen: Bei 2.500 Euro Netto entsprechen drei bis vier Netto-Monatsgehälter 7.500 bis 10.000 Euro. Legst du dafür 500 Euro im Monat zurück, hast du den Betrag nach 15 bis 20 Monaten zusammen, Zinsen nicht eingerechnet.
Wohin mit dem Notgroschen
Der Notgroschen soll im Ernstfall sofort verfügbar sein. Die BaFin schreibt dazu: „Sichere und schnell verfügbare Geldanlagen wie Spar- und Tagesgeldkonten eignen sich als Notfallrücklage.“ Anteile an Investmentfonds oder handelbare Aktien nennt sie dagegen keine geeigneten Notfallrücklagen. Die Verbraucherzentrale Hamburg führt für ihren Richtwert von drei bis vier Netto-Monatsgehältern ebenfalls ein Tagesgeldkonto als Beispiel an.
Neben der Verfügbarkeit zählt die Einlagensicherung. Bei Banken, die unter das Einlagensicherungsgesetz fallen, gilt eine Deckungssumme von 100.000 Euro je Kunde und Bank. Sie gilt unabhängig von der Zahl der Konten (§ 8 Abs. 1 und § 7 Abs. 3 EinSiG, so auch die BaFin). Aus dem Wortlaut folgt unsere Einordnung: Unterkonten bei derselben Bank, etwa Pockets, zählen mit dem Hauptkonto zusammen in diesen einen Rahmen. Für einen Notgroschen von 7.500 bis 10.000 Euro, wie im Beispiel oben, bleibt dabei reichlich Platz, sofern du bei derselben Bank nicht schon weiteres hohes Guthaben hältst.
Passende Tagesgeldkonten stellen wir in den Artikeln zum ING Tagesgeld und zum Consorsbank Tagesgeld vor. Die Zinsen dort ändern sich, schau deshalb vor der Eröffnung auf den aktuellen Stand.
Dauerauftrag und Zweitkonto in vier Schritten
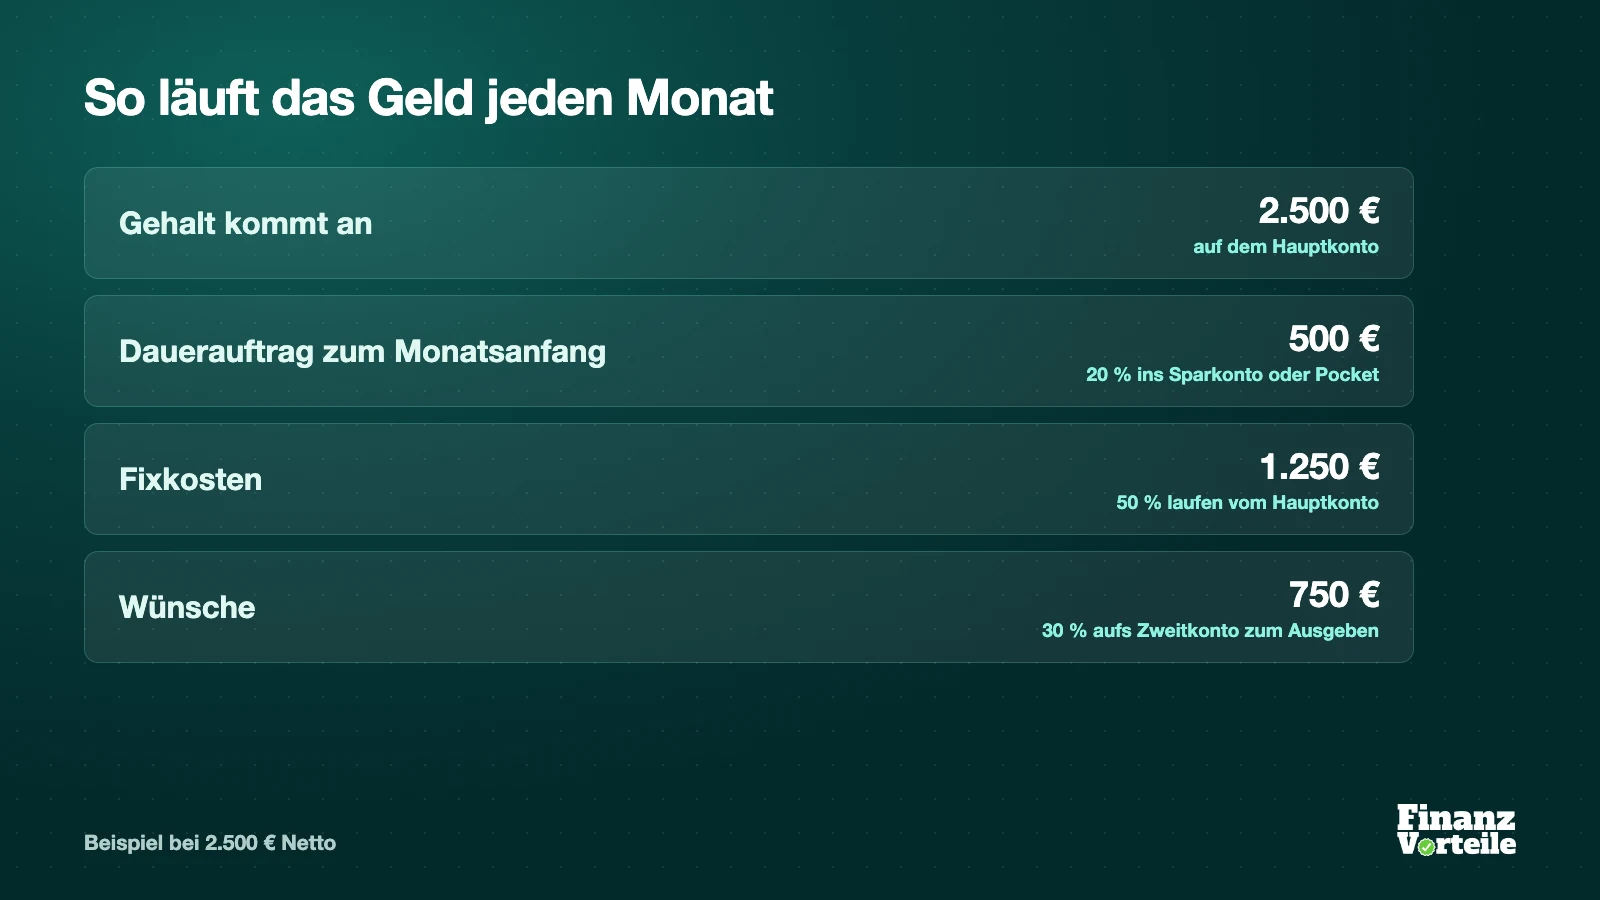
Damit die 20 Prozent wirklich gespart werden, überweist du sie am Monatsanfang automatisch. Das Video nennt den Sinn dahinter: Das Geld, das du sparst, soll gar nicht erst zur Verfügung stehen, damit du es nicht aus Versehen ausgibst. In vier Schritten richtest du das ein:
- •Netto bestimmen: Nimm den Betrag, der jeden Monat nach allen Abzügen auf deinem Konto eingeht.
- •Töpfe festlegen: Entscheide dich für 50 / 30 / 20 oder eine angepasste Verteilung und rechne die Anteile mit unserer Tabelle in Euro um.
- •Dauerauftrag einrichten: Lege bei deiner Bank einen Dauerauftrag an, der den Sparbetrag zum Monatsanfang auf ein eigenes Sparkonto überweist.
- •Zweitkonto nutzen: Überweise den Betrag für die Wünsche auf ein zweites Konto und zahle Restaurant, Kino und Shopping dort mit der zweiten Karte.
Das Zweitkonto beantwortet die Frage aus der Monatsmitte: Wie viel hast du bis jetzt für welche Kategorie ausgegeben? Mit getrennten Konten und getrennten Karten liest du die Antwort am Kontostand ab.
Das Zweitkonto sollte nach dem Video selbst nichts kosten. Als Beispiel nennt es das Smartkonto von C24, und wir nutzen das C24 Smartkonto selbst. Die Unterkonten, bei C24 heißen sie Pockets, benennst du im Video-Beispiel nach den Ausgabenbereichen: Fixkosten, Freizeit, Urlaube und Sparen (Freizeit und Urlaube zählen zu den Wünschen).
Was das Zweitkonto kostet und wo trotzdem Gebühren anfallen
Ein Zweitkonto für die Wünsche passt am besten, wenn es nicht selbst Geld kostet. Beim C24 Smartkonto beträgt die Kontoführung 0 Euro im Monat, so steht es am 7. November 2026 auf der Preisseite von C24 und im Preis- und Leistungsverzeichnis mit Stand 8. Juli 2026. Das Video nennt das Konto „bedingungslos kostenlos“ und meint damit, dass kein Mindestgeldeingang nötig ist. Die wichtigsten Zusatzkosten stehen weiter unten.
Zum Konto gehören eine kostenlose Mastercard und eine kostenlose girocard, dazu bis zu 4 kostenlose Pockets. Laut Preis- und Leistungsverzeichnis ist das Tagesgeldpocket darin enthalten, C24 nennt außerdem bis zu vier Unterkonten mit IBAN. Hinzu kommen 4 kostenlose Abhebungen im Monat mit der Mastercard.
Auf das Guthaben zahlt C24 laut Zinsseite 1 Prozent Zinsen p. a., auf dem Girokonto bis 50.000 Euro, auf Pockets bis 5.000 Euro und auf dem Tagesgeldpocket bis 100.000 Euro. Der Zins auf Girokonto und Pockets folgt laut Preis- und Leistungsverzeichnis dem Zinssatz für die Einlagefazilität des Eurosystems der Europäischen Zentralbank abzüglich 1,5 Prozentpunkten: Bei 2,50 Prozent seit dem 16. September 2026 sind das 1,00 Prozent. Ändert die EZB diesen Zinssatz, kann sich auch der Zins bei C24 ändern. Beim Tagesgeldpocket verweist das Preis- und Leistungsverzeichnis auf den Zinssatz in der C24 App, laut C24 gilt er bis auf Weiteres.
Einzelne Leistungen kosten dagegen extra. Jede weitere Abhebung mit der Mastercard ab der fünften im Monat schlägt laut Preis- und Leistungsverzeichnis mit 2,00 Euro zu Buche, jede zusätzliche virtuelle Karte mit 1,99 Euro. Zum Wechselbonus: Er beträgt 75 Euro und gilt nur mit Kontoumzug, für ein reines Zweitkonto ohne Kontoumzug gilt er nicht. Planst du ohnehin einen Kontowechsel, findest du die Bedingungen im Artikel zum C24 Girokonto.
Wer im Monat höchstens viermal Bargeld mit der C24 Mastercard abhebt, zahlt dafür und für die Kontoführung bei C24 0 Euro. Die vier Abhebungen gelten für Euro und Fremdwährung zusammen. Der Betreiber des Geldautomaten kann zusätzlich ein eigenes Entgelt verlangen, bei der girocard erhebt er laut Preis- und Leistungsverzeichnis (Stand 8. Juli 2026) für jede Abhebung ein direktes Entgelt. Die Einordnung der Bank und weitere Konditionen beschreiben wir im Artikel zum C24 Girokonto.
Bis zu 4 Pockets inklusive Tagesgeldpocket, 4 kostenlose Abhebungen im Monat mit der Mastercard und 1 Prozent Zinsen p. a. auf dem Girokonto bis 50.000 Euro, Stand 7. November 2026.
Apps zum Zuordnen der Buchungen
Eine Banking-App kann dir das Sortieren der Buchungen abnehmen. Die Finanzguru App kategorisiert Buchungen automatisch und erkennt Verträge in der kostenlosen Version ebenso wie in Plus. Budgets gehören laut Finanzguru-Hilfe zu Plus und kosten regulär 0,99 Euro pro Woche, wobei dir im Rahmen von Preistests ein abweichender Preis angezeigt werden kann, Stand 7. November 2026. Ein Budget legst du pro Kategorie an und gibst ihm eine Höhe.
Die Verteilung 50 / 30 / 20 stellst du dabei selbst ein: Du ordnest die Kategorien den drei Töpfen zu und übernimmst die Beträge aus unserer Tabelle als Höhe der Budgets. Auf Kontoebene setzt du dieselbe Idee mit Pockets um, wie im Abschnitt zum Zweitkonto beschrieben. Wie die App von C24 aufgebaut ist, steht im Artikel zur C24 App.
Die Regel im Video
Das Video erklärt die Regel von der Aufteilung über die Reihenfolge der Sparrate bis zum Zweitkonto. Veröffentlicht haben wir es am 14. November 2024.
Was sich seit dem Video geändert hat
Seit dem 14. November 2024 hat sich an einigen Stellen etwas bewegt, an anderen lässt sich heute genauer sagen, was gilt.
Notgroschen. Im Video ist von drei bis sechs Monatsgehältern die Rede. Die Stellen, auf die wir uns heute stützen, nennen engere Werte: Die BaFin schreibt, dass häufig drei Monatseinkommen empfohlen werden, und die Verbraucherzentrale Hamburg nennt drei bis vier Netto-Monatsgehälter, Stand 27. August 2025. Als Richtwert nehmen wir deshalb drei bis vier Netto-Monatsgehälter.
Einlagensicherung. Laut Video ist das Geld auf dem Tagesgeldkonto bis 100.000 Euro abgesichert. Das stimmt weiterhin, mit einer Präzisierung: Die Grenze gilt je Kunde und Bank und nicht je Konto, mehrere Konten bei derselben Bank teilen sich also die 100.000 Euro.
Kostenlos. Im Video heißt das Smartkonto „bedingungslos kostenlos“, gemeint ist die Kontoführung mit 0 Euro im Monat und ohne Mindestgeldeingang. Einzelne Leistungen kosten extra, Beispiele stehen oben im Abschnitt zu den Kosten.
Unterkonten. Die Unterkonten aus dem Video heißen bei C24 Pockets, im Smartkonto sind es laut Preis- und Leistungsverzeichnis mit Stand 8. Juli 2026 vier Pockets inklusive Tagesgeldpocket.
Zinsen. Bei den Zinsen hat sich seit dem Video einiges getan: Die EZB hat den Zinssatz für ihre Einlagefazilität mehrfach angepasst und zuletzt am 16. September 2026 auf 2,50 Prozent gesetzt. Das Video nennt keinen Zinssatz für das Smartkonto. Heute nennt C24 1 Prozent Zinsen p. a., Stand 7. November 2026, die Höchstbeträge stehen oben im Abschnitt zu den Kosten.
Die Regel im Überblick
Die Regel auf einen Blick:
Was dir die Regel leichter macht
- Drei Töpfe statt einer langen Kategorienliste: Fixkosten, Wünsche und Sparen
- Die Rechnung gelingt in einer Minute: Netto mal 0,5, 0,3 und 0,2
- Das Sparen steht fest im Plan, per Dauerauftrag zum Monatsanfang
- Die Reihenfolge der 20 Prozent ist klar: erst teure Schulden, dann Notgroschen, dann langfristig
- Die Töpfe lassen sich als eigene Konten führen, im C24 Smartkonto mit 0 Euro Kontoführung und bis zu 4 Pockets
- Die Anteile lassen sich verschieben, etwa auf 60 / 25 / 15 bei 2.000 Euro Netto
Was du an dein Leben anpasst
- Bei kleinem Netto verschiebst du die Anteile: In der Destatis-Klasse unter 1.000 Euro machen Wohnen, Energie und Instandhaltung 47,0 Prozent der Konsumausgaben aus
- Die 20 Prozent liegen etwa doppelt so hoch wie die Destatis-Sparquote von 10,1 Prozent für 2025, du startest vielleicht mit einem kleineren Betrag
- Die Grenze zwischen Fixkosten und Wünschen ziehst du selbst
- Zweitkonto und Budget-App haben eigene Preise: Jede weitere Abhebung mit der Mastercard ab der fünften im Monat kostet bei C24 2,00 Euro, Budgets in der Finanzguru App gehören zu Plus für 0,99 Euro pro Woche
Fazit: Dein Start mit der Regel
Die 50-30-20-Regel gibt dir einen Rahmen, der in einer Minute gerechnet ist: Netto mal 0,5, 0,3 und 0,2. Als Startpunkt trägt sie, und wo die Miete mehr verlangt, verschiebst du die Anteile und lässt das Sparen trotzdem als eigene Zeile stehen. Die Destatis-Zahlen zu Wohnkosten und Sparquote zeigen, wo die Regel in der Praxis Spielraum braucht.
Wichtiger als die Rechnung ist die Umsetzung: Ein Dauerauftrag zum Monatsanfang schickt die Sparrate los, bevor du sie ausgeben kannst, und ein zweites Konto zeigt dir, was von den Wünschen übrig ist. Die Reihenfolge dahinter bleibt gleich: erst teure Schulden, dann der Notgroschen, danach der langfristige Teil.
Unser Vorschlag für den Start: Rechne dein Netto in der Tabelle durch, schreib die tatsächlichen Fixkosten eines Monats auf und lege danach deine Anteile fest. Wenn bei dir bisher alles über ein einziges Konto läuft, richte als Nächstes den Dauerauftrag ein und führe die Wünsche über ein zweites Konto, zum Beispiel über die Pockets im C24 Smartkonto.
Kontoführung 0 Euro im Monat und bis zu 4 Pockets inklusive Tagesgeldpocket.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Finanzguru App: Kosten, Sicherheit, Funktionen
Finanzguru Plus kostet 0,99 Euro pro Woche, hochgerechnet 51,48 Euro im Jahr. Was die App gratis kann, welche BaFin-Erlaubnis sie hat und wann sich Plus lohnt.
C24 App im Test: Alle Funktionen im Rundgang
Die C24 App im Funktions-Rundgang: Menü, Kontakt-Wege, Vertragserkennung, Multibanking und Sparregeln. Alle Funktionen erklärt, Stand 15. September 2026.
Depot Vergleich: 6 Broker nachgerechnet
Sechs Online-Broker im Vergleich: Depotgebühr, Orderkosten mit nachgerechneten Trades über 100 und 1.000 Euro, Sparpläne, Zinsen und Trustpilot-Bewertungen.
Weitere Artikel zu Finanz-Tools
- Check24 DSL-Vergleich Schritt für Schritt
Check24 DSL-Vergleich Schritt für Schritt: Angaben, Sortierung, Wechselservice, Garantie und Cashback laut Check24. Dazu Kündigung, Rufnummer und Router.
- Payback Punkte auszahlen: ab 200 Punkten
Payback Punkte aufs Konto auszahlen: der komplette Klickpfad, ab 200 Punkten, 1 Punkt gleich 1 Cent. Alle Einlösewege im Vergleich und der Verfall am 30.09.
- Rente versteuern 2026: zwei Rechenbeispiele
Wer 2026 in Rente geht, versteuert 84 Prozent der Rente. Steuer erst über dem Grundfreibetrag von 12.348 Euro. Zwei Beispiele mit 1.500 und 2.000 Euro Rente.
- SCHUFA-Auskunft kostenlos anfordern: die Anleitung 2026
Die kostenlose SCHUFA-Auskunft nach Art. 15 DSGVO: wie du sie 2026 online oder telefonisch bestellst, was sie enthält und wie du Kostenfallen sicher umgehst.
- Amazon Prime Kosten: Preise und Leistungen im Test
Amazon Prime kostet 8,99 Euro im Monat oder 89,90 Euro im Jahr. Wir zeigen alle Leistungen, den Rabatt für junge Erwachsene und für wen sich das Abo lohnt.
- NeoTaste Erfahrungen: Gutscheincode und Kosten im Test
NeoTaste im Test: 2-für-1-Deals in über 50 Städten, Tarife ab 3,99 Euro im Monat und unser Gutscheincode FINANZVORTEIL2M für 2 Monate gratis testen.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich auf Neukunden, sofern nicht anders angegeben.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft, bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Diese Website finanziert sich über Werbe- bzw. Affiliate-Links. Das betrifft insbesondere die Buttons und Anbieter-Links in unseren Artikeln, Vergleichen und Bonus-Übersichten. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision, ohne Mehrkosten für dich. Auf unsere redaktionelle Bewertung hat das keinen Einfluss.